Uniswap 深度解析:DEX 王者的進化之路
Uniswap 是目前最具代表性的去中心化交易協議之一,它不依賴傳統訂單簿,而是透過智能合約、流動性池和自動做市商(AMM)完成鏈上代幣交易。理解 Uniswap,也就基本掌握了 DEX 如何定價、交易和提供流動性的核心邏輯。
本文重點: 從 Uniswap v1 到 v4,拆解它為什麼成為 DEX 代表,以及普通用戶進行鏈上交易時真正需要關注什麼。
一、Uniswap 到底是什麼?
Uniswap 本質上是一套部署在區塊鏈上的去中心化交易協議。
傳統中心化交易所通常採用訂單簿模式,買家提交買單、賣家提交賣單,由交易系統撮合成交。Uniswap 則採用 AMM 模式,用戶不是與某個具體賣家成交,而是直接與智能合約中的流動性池進行交換。
一個典型的流動性池由兩種代幣組成,例如 ETH/USDC。用戶用 USDC 換 ETH 時,本質上是向池子加入 USDC,同時從池子取出 ETH,智能合約根據池內資產數量和定價機制計算最終兌換數量。
這也是為什麼理解 AMM 非常重要。如果想先弄清楚 Uniswap 背後的數學機制,可以先看AMM 自動做市商原理:x*y=k 的數學之美。
二、Uniswap 為什麼不需要傳統訂單簿?
Uniswap 最經典的設計,是使用流動性池代替傳統訂單簿。
以早期 Uniswap 為例,一個 ETH/USDC 池中同時存放 ETH 和 USDC。用戶交易時直接與池中的資產進行交換,而不是等待另一個用戶掛出相反方向的訂單。
經典 AMM 使用:
x × y = k
其中:
x:池中第一種代幣的數量
y:池中第二種代幣的數量
k:恆定乘積
當用戶買入 ETH 後,池中的 ETH 數量減少、USDC 數量增加,代幣之間的比例發生變化,價格也隨之變化。Uniswap 官方文檔目前仍將 x*y=k 作為理解 v2 經典恆定乘積模型的重要基礎。
這種設計最大的意義在於:交易不需要傳統意義上的買家和賣家一一匹配,只要池子裡存在足夠流動性,就可以執行交換。
三、Uniswap 是怎麼一步步發展起來的?
Uniswap 的發展並不是簡單地不斷增加功能,而是在持續解決三個核心問題:
如何讓交易更容易發生?如何讓流動性更有效率?如何讓協議擁有更強的可組合性?
1.Uniswap v1:證明 AMM 可以用於鏈上交易
Uniswap v1 是早期 AMM 模式的重要實踐。
它透過流動性池和恆定乘積機制,讓用戶可以直接在鏈上進行代幣兌換。相比傳統交易所,這種模式降低了做市門檻,也讓任何人都有機會成為流動性提供者。
但 v1 仍然存在交易對設計、流動性效率等方面的限制。
2.Uniswap v2:經典 AMM 模型成熟
v2 對協議結構進行了重要改進,使任意 ERC-20 代幣之間的交易更加靈活。
也是從這一階段開始,x*y=k 成為了很多人理解 AMM 的經典案例。
v2 的流動性通常沿整個價格區間分布,因此模型簡單、容易理解,但也意味著大量資金可能處於實際交易價格之外,資本利用效率並不高。
3.Uniswap v3:集中流動性改變 LP 模式
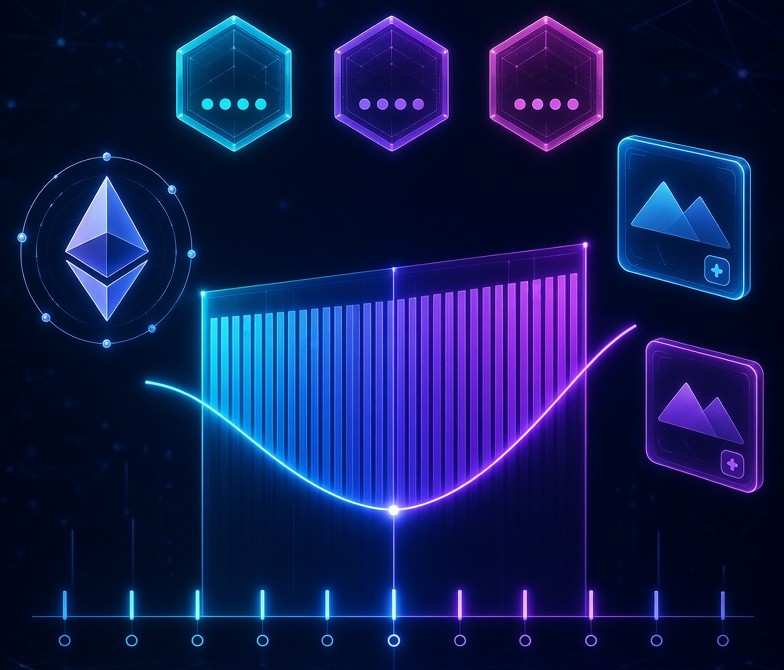
v3 最大的變化之一是集中流動性(Concentrated Liquidity)。
在 v2 中,LP 的流動性基本覆蓋整個價格範圍;而 v3 允許 LP 自己選擇價格區間,將資金集中在特定範圍內。
例如,一個 ETH/USDC LP 可以選擇只在某個價格區間內提供流動性,而不是把資金分布到幾乎無限的價格範圍。
這樣做可以提高特定價格區域的資本效率,但同時也增加了 LP 的管理複雜度:當價格離開自己設置的區間後,這部分流動性可能不再參與交易,也就不會繼續按照正常方式產生手續費。Uniswap 官方資料也明確說明,v3/v4 的流動性是集中在 LP 自選價格範圍內的。
4.Uniswap v4:進一步模組化
Uniswap v4 在 v3 集中流動性的基礎上繼續改變協議架構,引入了 Singleton、Hooks、Flash Accounting 等設計。
其中一個重要概念是 Hooks。
Hooks 可以理解為允許開發者在池子的生命週期和交易流程中加入自訂邏輯,從而讓流動性池具備更強的可編程能力。
例如,開發者可以圍繞交易、手續費、流動性變化等環節設計更加靈活的機制。
截至目前,Uniswap 官方開發文檔將 v4 定位為新集成推薦使用的版本,而 v2 更適合用於理解經典恆定乘積 AMM,v3 則主要對應集中流動性機制。
四、Uniswap v2、v3、v4 到底有什麼區別?
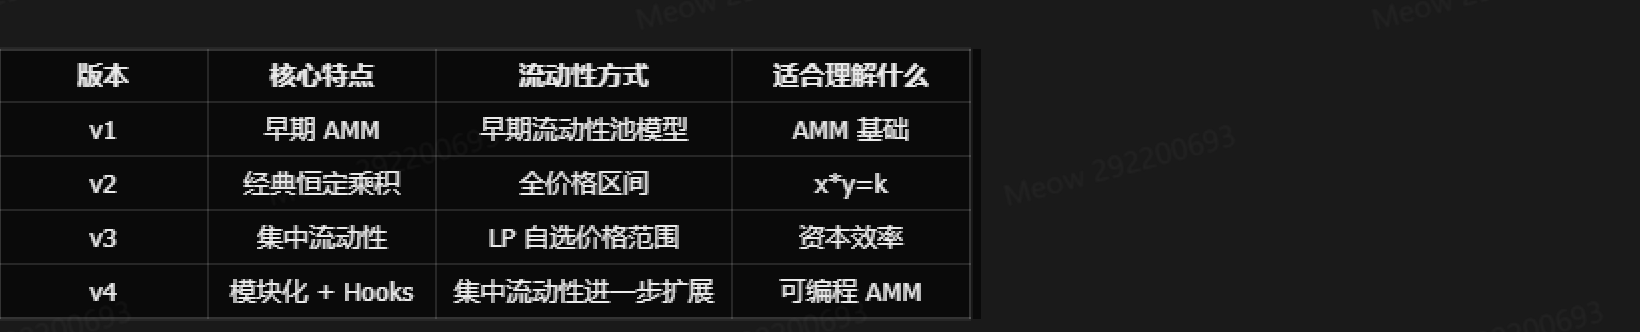
需要注意的是,「新版本」並不意味著舊版本完全失去意義。不同版本可能因為資產、流動性、應用集成和具體交易需求而繼續存在。
因此,在實際交易或者提供流動性時,不能只看「v4 更新」這樣的標籤,而應該進一步觀察具體池子的流動性、交易深度、手續費和價格區間。
五、Uniswap 的價格是怎麼形成的?
這是理解 Uniswap 最關鍵的問題之一。
以經典 AMM 為例,池子中兩種資產的數量決定了當前價格。
假設一個池子最初有:
10 ETH
30,000 USDC
那麼池子的恆定乘積:
k = 10 × 30,000 = 300,000
如果用戶使用 USDC 買入 ETH,ETH 從池子中減少,USDC 增加。為了維持恆定乘積關係,池子的資產比例會發生變化,因此 ETH 的池內價格也會隨之變化。
這意味著:
交易越大,相對於池子流動性越大,價格受到的影響通常越明顯。
Uniswap 官方文檔也明確指出,大額交易相對於池子深度越大,產生的 Price Impact 通常越高。
這也是為什麼同樣買入 1,000 USDC 的 ETH,在深度很大的池子和深度很小的池子中,最終得到的數量可能完全不同。
六、Uniswap 為什麼需要 LP 提供流動性?
如果沒有流動性池,DEX 就沒有足夠的資產讓用戶進行交換。
因此,Uniswap 的另一個重要角色就是 LP(Liquidity Provider,流動性提供者)。
LP 將資產存入指定流動性池,其他用戶透過這個池子進行交易。交易產生的手續費則按照相應規則分配給符合條件的流動性提供者。
在 v3 和 v4 中,由於流動性採用集中流動性機制,LP 不再只是簡單地「存進去就不管」,而需要考慮價格區間、交易活躍度、手續費收入以及價格變化帶來的風險。Uniswap 當前的流動性文檔也將 LP 定位為需要管理具體價格範圍的參與方式。
因此:
交易者關注的是成交價格和交易成本,LP 更關注流動性利用率、手續費和價格風險。
兩者雖然都使用 Uniswap,但面對的問題並不一樣。
七、在 Uniswap 上交易,真正要關注哪些成本?
很多新用戶看到交易頁面上的兌換比例,就以為那就是最終成本。
實際上,DEX 交易至少需要關注幾個因素。
1.Network Fee
也就是區塊鏈網絡手續費。
它與具體區塊鏈網絡以及當時的網絡擁堵情況有關。
2.Trading Fee
不同池子和不同版本可能存在不同的手續費設置。
因此,同樣是 ETH/USDC,不同池子的交易成本也可能不同。
3.Price Impact
Price Impact 指你的交易本身對池子價格造成的影響。
通常交易金額越大、池子越淺,Price Impact 越明顯。
4.Slippage
Slippage 則是你實際成交價格與預期價格之間的偏差。
它與 Price Impact 並不是同一個概念。
簡單理解:
Price Impact 更關注「我的交易改變了池子價格多少」;Slippage 更關注「最終成交結果與預期相比偏了多少」。
此外,DEX 用戶還需要考慮 MEV 等鏈上執行風險。
八、為什麼 Uniswap 能成為 DEX 的代表?
Uniswap 的優勢並不只是「交易量大」,更重要的是它形成了一套開放的鏈上流動性基礎設施。
開放
用戶可以直接與智能合約交互,不需要傳統中心化交易賬戶體系。
非託管
用戶通常透過自己的錢包進行資產操作,交易過程中的資產控制權並不需要交給中心化交易平台。
可組合
Uniswap 的流動性和交易功能可以被其他 DeFi 應用、聚合器和錢包等基礎設施進一步調用。
可編程
特別是 v4 引入 Hooks 後,流動性池可以承載更加複雜的自訂邏輯。
因此,Uniswap 的價值不僅在於「提供一個買賣代幣的地方」,還在於它成為了鏈上金融基礎設施的一部分。
九、普通用戶使用 Uniswap,應該怎麼判斷一個交易是否合適?
不要只看「能不能買」,而應該按照下面的順序檢查:
第一,看 Token 合約地址。
同名代幣可能存在多個不同合約,名稱和 Logo 都不能作為唯一判斷依據。
第二,看交易池流動性。
流動性過低時,即使頁面能夠報價,也可能產生較大的價格影響。
第三,看 Price Impact。
尤其是交易金額較大的時候,不要只關注當前顯示的兌換價格。
第四,看 Slippage 設置。
Slippage 太低可能導致交易無法成交,太高則可能接受過大的成交價格偏差。
第五,看網絡和 Gas 成本。
小額交易尤其需要注意網絡費用,否則手續費可能佔交易金額的較大比例。
第六,確認最終交易內容。
錢包彈窗中的合約交互、Token 數量和授權範圍都應該仔細核對,不要因為「這是 Uniswap 頁面」就默認所有交易都是安全的。
十、Uniswap 的優勢和風險是什麼?
Uniswap 的核心優勢是開放、非託管、無需傳統訂單簿撮合,並且能夠透過智能合約實現自動化交易和流動性管理。
但去中心化並不意味著沒有風險。
用戶需要面對智能合約風險、假代幣風險、流動性不足、價格波動、Slippage、MEV、錯誤授權以及網絡執行失敗等問題。
對於 LP 來說,還需要額外考慮無常損失、價格區間管理以及手續費收入是否能夠覆蓋承擔的風險。
因此,Uniswap 更準確的理解應該是:
它降低了鏈上交易和做市的參與門檻,但沒有消除金融市場和智能合約本身的風險。
十一、Uniswap 新手最容易犯的 5 個錯誤
錯誤一:只看 Token 名稱,不核對合約地址。
同名 Token 並不意味著是同一個資產。
錯誤二:只看報價,不看流動性。
報價可以存在,但深度不足時實際成交結果可能明顯變差。
錯誤三:把 Price Impact 和 Slippage 當成一回事。
二者對應不同的交易風險。
錯誤四:認為 LP 收手續費就是「穩定收益」。
手續費收入會受到交易量、流動性規模、價格變化和具體池子機制等多種因素影響。
錯誤五:認為 DEX 就一定安全。
DEX 的去中心化屬性不能替代用戶自己的安全判斷。錯誤授權、惡意 Token、釣魚網站以及惡意合約依然可能造成資產損失。
FAQ:Uniswap 常見問題
Uniswap 是交易所嗎?
從用戶體驗上看,Uniswap 可以完成代幣兌換,因此常被稱為去中心化交易所(DEX)。但從技術結構來看,它更準確地說是一套部署在區塊鏈上的去中心化交易協議和智能合約系統。
Uniswap 為什麼不用訂單簿?
Uniswap 採用 AMM 和流動性池機制,用戶直接與池中的資產進行兌換,因此不需要傳統訂單簿中的買賣雙方逐筆撮合。
Uniswap v2 和 v3 最大區別是什麼?
最核心的區別是流動性組織方式。v2 的經典模型將流動性分布在整個價格範圍,而 v3 引入集中流動性,讓 LP 可以自行選擇價格區間,從而提高特定價格區域的資本效率。
Uniswap v4 是不是一定比 v3 更適合普通用戶?
不能簡單這樣判斷。v4 在協議架構和可編程性方面進行了進一步升級,但具體交易仍需要根據池子的流動性、手續費、價格、資產和實際交易需求判斷。
在 Uniswap 上交易為什麼會出現價格滑點?
因為鏈上交易執行時,池子狀態可能發生變化,同時交易本身也可能影響池內資產比例。交易規模、流動性深度、網絡狀態等因素都可能影響最終成交結果。
總結
Uniswap 的發展可以概括為一條清晰的技術路線:
v1:驗證 AMM → v2:完善經典 AMM → v3:集中流動性 → v4:模組化與可編程 AMM。
它真正改變的並不只是「在哪裡交易代幣」,而是把交易、做市和流動性變成了可以直接運行在區塊鏈上的智能合約基礎設施。
對於普通用戶來說,理解 Uniswap 最重要的不是記住每一個版本的技術名詞,而是掌握一條完整的判斷鏈:
Token → Pool → Liquidity → Price Impact → Slippage → Gas → Transaction → Risk
掌握這條鏈路,才能真正理解一次 DEX 交易為什麼會得到這樣的成交結果,而不是只把 Uniswap 當成一個「鏈上兌換頁面」。
風險提示: 加密資產具有較高的價格波動和流動性風險,DEX 交易還可能涉及智能合約、網絡擁堵、滑點、MEV、惡意代幣和錯誤授權等風險。本文僅用於區塊鏈和 DeFi 知識學習,不構成任何投資或交易建議。
推薦閱讀
看更多