量化交易入門:回測系統與策略優化
量化交易是以數學模型和統計方法替代主觀判斷,藉助電腦技術制定並執行交易策略的投資方式。回測是量化交易的生命線——用歷史數據驗證策略是否有效,而不是靠直覺或運氣做決策。 量化交易的核心價值在於:透過歷史數據反覆檢驗策略邏輯,用客觀指標評估策略的盈利能力和風險水準,避免情緒化交易帶來的非理性損失。在加密貨幣市場這個24小時交易、波動劇烈的環境中,一個經過嚴格回測和優化的策略,遠比臨場直覺判斷可靠得多。
回測的本質:讓歷史數據為你「試錯」
回測的核心任務是用歷史行情數據模擬策略的買賣決策,計算在真實市場條件下策略會賺多少錢、虧多少錢、最大回撤有多大。 它解決了交易中最關鍵的問題:在投入真金白銀之前,先用數據驗證策略是否值得信任。
一個標準的回測系統通常包含以下模組:
數據模組:透過交易所API或CCXT庫取得歷史OHLCV數據(開盤價、最高價、最低價、收盤價、成交量),支援多時間週期(1分鐘到日線)
策略模組:定義具體的買賣信號邏輯,如均線交叉、RSI超買超賣、布林帶突破等
引擎模組:逐根K線回放歷史數據,模擬開倉、平倉、止盈止損操作,記錄每筆交易的盈虧
分析模組:計算總收益率、最大回撤、夏普比率、勝率、盈虧比等關鍵指標
以雙均線交叉策略為例,回測引擎的核心邏輯如下:
def backtest(data, ema_fast=20, ema_slow=50):
"""簡單均線交叉回測示例"""
df = data.copy()
df['ema_fast'] = EMA(df['close'], ema_fast)
df['ema_slow'] = EMA(df['close'], ema_slow)
position = None
trades = []
for i in range(1, len(df)):
# 金叉:快線上穿慢線,買入
if (df['ema_fast'][i-1] <= df['ema_slow'][i-1] and
df['ema_fast'][i] > df['ema_slow'][i] and position is None):
position = df['close'][i]
# 死叉:快線下穿慢線,賣出
elif (df['ema_fast'][i-1] >= df['ema_slow'][i-1] and
df['ema_fast'][i] < df['ema_slow'][i] and position is not None):
trades.append({'buy': position, 'sell': df['close'][i], 'pnl': df['close'][i] - position})
position = None
return trades
策略優化:在「好策略」和「過度擬合」之間找平衡
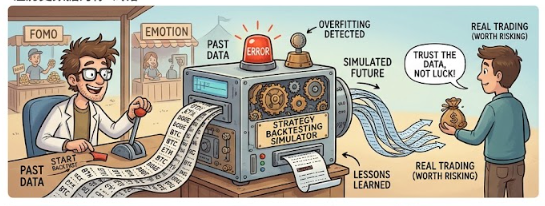
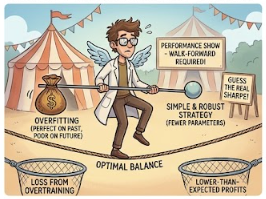
策略優化是指在回測框架內調整參數(如均線週期、RSI閾值),找到使策略在歷史數據上表現最好的參數組合。但優化的核心挑戰在於:過度擬合(Overfitting)會讓策略在歷史數據上表現完美,在實盤中卻持續虧損。
一項基於線性預測模型的研究顯示:當使用10年歷史數據進行回測時,策略的樣本外夏普比率僅為樣本內夏普比率的約30%。參數越多、策略越複雜,過度擬合風險越高。另一項針對RSI、MACD、布林帶三種經典策略的研究透過滾動回測驗證,發現採用多維度優化目標(綜合考量收益、一致性和下行風險)比單純追求歷史收益更能提升樣本外表現。
核心優化原則
參數越少越好:策略複雜度與過度擬合風險正相關。簡單策略(如雙均線交叉)比複雜的多參數模型更不容易過度擬合。
優先選擇低夏普策略時需謹慎:低夏普策略更容易受參數選擇的偶然性影響,回測表現好可能只是運氣;當策略的「真實夏普比率」足夠高時,過度擬合風險會顯著降低。
回測時間越長越好:長期數據覆蓋更多市場環境,減少某一特定行情帶來的偶然性。
優化方法:從手動到自動化
手動調整參數是最基礎的優化方式。進階方法包括:
網格搜尋:遍歷參數組合,如測試EMA週期從10到50的所有整數組合,選擇表現最佳的一組。
隨機搜尋:在參數空間中隨機取樣,適合參數數量較多時使用。
遺傳演算法:模擬自然選擇,讓參數組合不斷「進化」,是處理複雜策略優化的主流方法之一。
進階一:運用高級優化目標函數(如GT-Score)
傳統優化通常以最大化總收益或夏普比率為目標。但近期研究提出了更穩健的優化方案——GT-Score,這是一種複合目標函數,其數學形式為:
GT_Score = (μ · ln(z) · r²) / σ_d
其中:
μ:策略每筆交易的平均收益率
ln(z):統計顯著性的對數轉換
r²:策略收益的確定性(類似R²)
σ_d:收益的下行波動率(只懲罰虧損方向)
GT-Score的核心邏輯是:同時優化收益、一致性和下行風險,而非僅追求高收益。研究顯示,相比單純最大化總收益或夏普比率,採用GT-Score作為優化目標的策略在樣本外表現更加穩健,尤其在市場風格切換時。
進階二:樣本外驗證——區分運氣和實力
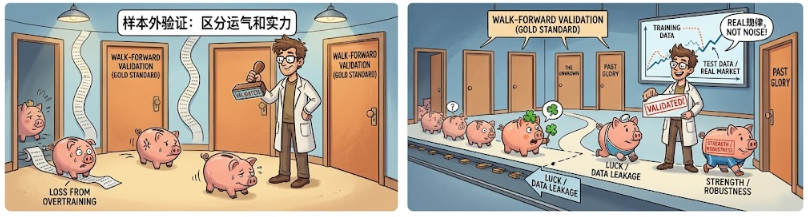
樣本外驗證(Out-of-Sample Validation)是量化交易中最容易被忽視、卻最重要的環節。其核心邏輯是:在優化階段接觸過的數據之外,用全新的數據來檢驗策略表現。 如果策略在樣本外仍能保持穩定,說明策略發現了真實的市場規律,而非僅僅是「記住了」歷史數據的雜訊。
常用的樣本外驗證方法包括:
Walk-Forward Validation(滾動驗證) :被認為是策略驗證的「黃金標準」。具體做法是:用一段歷史數據(如4年)優化參數,然後在隨後的一段數據(如2年)上測試表現,之後不斷向前滾動。每到一個新的測試窗口,策略都必須在一個全新的市場環境中「重新證明自己」。這種方法的優勢在於:它模擬了真實交易中的場景——你永遠無法用「未來的數據」來優化今天的策略。
訓練/測試集分割:最簡單的方法——將全部歷史數據按比例(如7:3)分成訓練集(用於優化參數)和測試集(用於最終驗證),兩者之間通常還設有禁入期,以防止數據洩露。
蒙地卡羅分析:透過多次隨機抽樣模擬不同市場路徑,檢驗策略表現的穩定性。
常用的Python回測框架
以下框架可作為入門起點:
Backtrader:Python最經典的回測框架之一,社群成熟,支援自訂指標和策略。
VectorBT:基於向量化計算的高效能回測庫,可快速測試數千組參數組合,適合加密貨幣的多資產回測。
Qubx:新一代量化框架,支援從回測到實盤部署的全流程,基於Python 3.10+開發。
開源專案參考:基於Binance API的完整量化系統,涵蓋數據取得、策略回測(含均線交叉、海龜策略等)、實盤交易引擎和風控管理。
常見問題(FAQ)
Q1:回測表現很好,為什麼實盤還是虧損?
核心原因是過度擬合和數據洩露。 回測好的策略可能在優化時「記住了」歷史數據中的雜訊,而非發現了真實的市場規律;或者回測時未計入手續費、滑點等真實交易成本。Walk-Forward Validation是驗證策略是否真正穩健的最佳方法。
Q2:策略應該用多少歷史數據回測?
越長越好,但需考慮市場結構變化。 長週期數據(如10年)能覆蓋牛熊轉換等多種市場環境,降低特定行情的偶然性。但加密貨幣市場歷史較短,建議至少覆蓋2-3年,且包含明顯的趨勢和震盪階段。
Q3:優化目標應該選擇什麼指標?
不要只看總收益或夏普比率。建議同時關注最大回撤、夏普比率、勝率和盈虧比的平衡。進階可使用GT-Score等複合目標函數,綜合考量收益、一致性和下行風險。
Q4:Walk-Forward Validation的具體步驟是什麼?
將歷史數據劃分為多個滾動的時間窗口,每個窗口分為訓練集(如4年)和測試集(如2年),每次在訓練集上優化參數後,在測試集上驗證表現,然後向前滾動窗口,重複以上過程。透過多個測試窗口的表現評估策略是否持續有效。
相關教程:
推薦閱讀:
推薦閱讀
看更多