恐慌性拋售:為什麼你總在底部割肉
恐慌性拋售是指在市場急劇下跌時,因恐懼而衝動賣出資產的行為,往往發生在價格已經大幅下跌之後——即最不該賣出的時刻。 這種行為並非個例:CoinLedger 2026 年報告顯示,2025 年約有 71% 的加密投資者報稅時面臨虧損,其中相當比例源於恐慌性賣出。理解恐慌性拋售背後的心理機制,是避免在週期底部「割肉離場」的第一步。
恐慌性拋售的心理機制:為什麼我們會做出非理性決策?
恐慌性拋售不是「缺乏意志力」,而是大腦在極端壓力下的一種自然反應。以下三種心理機制共同驅動了這一行為:
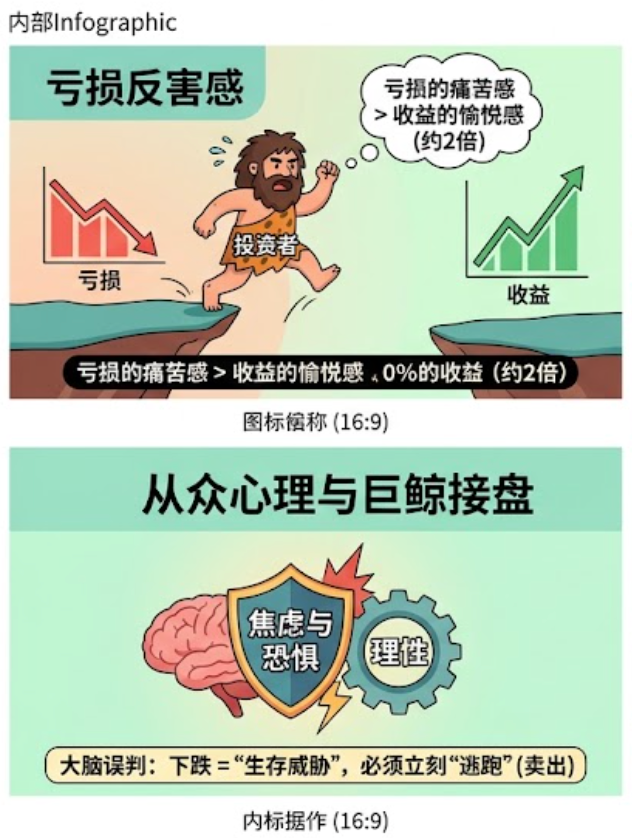
損失厭惡(Loss Aversion):行為經濟學研究表明,虧損帶來的痛苦感比同等收益帶來的愉悅感強烈約 2 倍。當價格開始下跌時,這種不對稱的心理體驗觸發焦慮和恐懼,大腦將下跌視為「生存威脅」,促使你採取行動來擺脫這種痛苦——而最直接的行動就是賣出。諷刺的是,正是為了避免虧損擴大,你恰恰在虧損最大時賣出了。
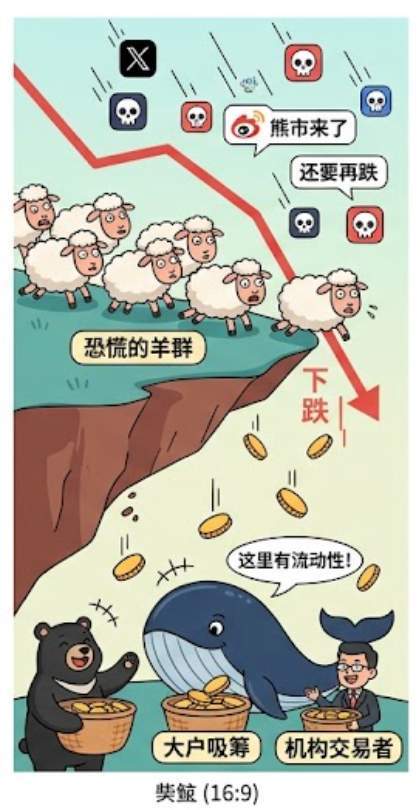
從眾心理(Herding):價格下跌時,社交媒體上充斥著「熊市來了」「還會再跌」等負面言論,帳戶顯示其他人正在拋售。人類天生傾向於模仿群體行為,這種「跟隨大眾」的本能在面臨不確定性和威脅時尤為強烈。看到別人出逃,大腦判斷「可能有我還不瞭解的災難」,促使你也加入拋售行列。這種「安全人數」效應導致了集體非理性。
確認偏誤(Confirmation Bias):當你感到恐慌時,會主動尋找支持「賣出是正確的」這一決定的資訊,忽略相反的證據。長期持有者仍在積累、交易所穩定幣流入創歷史新高、MVRV 已跌至低估區間——這些「底部信號」在恐慌時刻被大腦過濾掉。在下跌的恐慌中,你更傾向於接受最悲觀的觀點,而不是客觀評估。
恐慌性拋售的連鎖反應:誰在收割你?
恐慌性拋售之所以如此危險,部分原因在於它會在市場中形成自我強化的循環。
恐慌的自我實現:當一個人因恐慌賣出時,價格進一步下跌,觸發更多人的恐慌,形成一個不斷擴大的反饋循環。2018 年、2020 年 3 月新冠崩盤、2022 年 FTX 事件,都見證了這一機制。
但更關鍵的問題是:誰在底部買入? 巨鯨和機構交易者通常有明確的買入計劃,會在價格跌至某些技術或估值水平時分批建倉。他們需要恐慌性拋售來獲得足夠的流動性,以便在不顯著推高價格的情況下完成建倉。每當散戶因恐慌拋售時,這些資金就在另一側悄悄接盤。
有交易者如此描述這一過程:「當你割肉離場時,大戶正在貪婪地吸籌。市場是殘酷的,它會讓不堅定的人交出籌碼。」
如何識別「該不該賣」:區分恐慌與理性判斷
在下跌行情中,以下框架可以幫助你區分「理性調整」和「恐慌性拋售」:
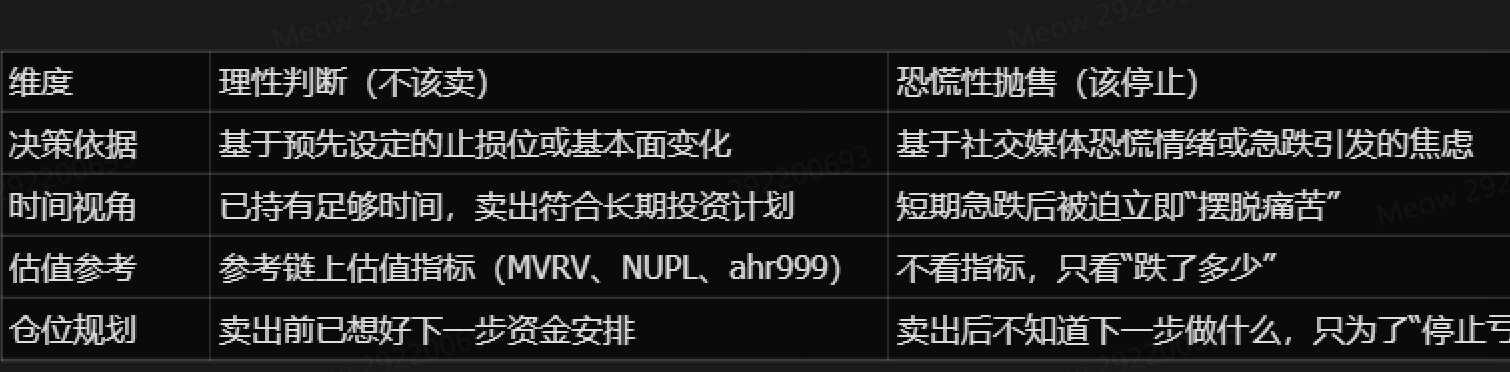
兩個可操作的檢查清單:
暫停檢查清單:下跌超過 10–15% 時,先暫停 30 分鐘,執行一次「飛行前檢查」,確認觸發賣出的條件是否屬於上述「理性」或「恐慌」類別。
復盤檢查清單:每次止盈或止損後回顧當天的情緒狀態、倉位規模、決策品質,追蹤恐慌是如何被觸發、如何被放大的——「如何發現恐慌的第一個跡象」遠比「如何預測下一個底部」更有價值。
構建反恐慌的防護機制
設定買入與賣出的「自動規則」:提前設定止損單和限價單,讓系統執行,而非交由情緒判斷。預先設定「將分批買入或賣出,當市場達到某些估值水平時」,這樣在崩盤期間,你實際上執行的是數月前制定的計劃,而非當下的情緒反應。
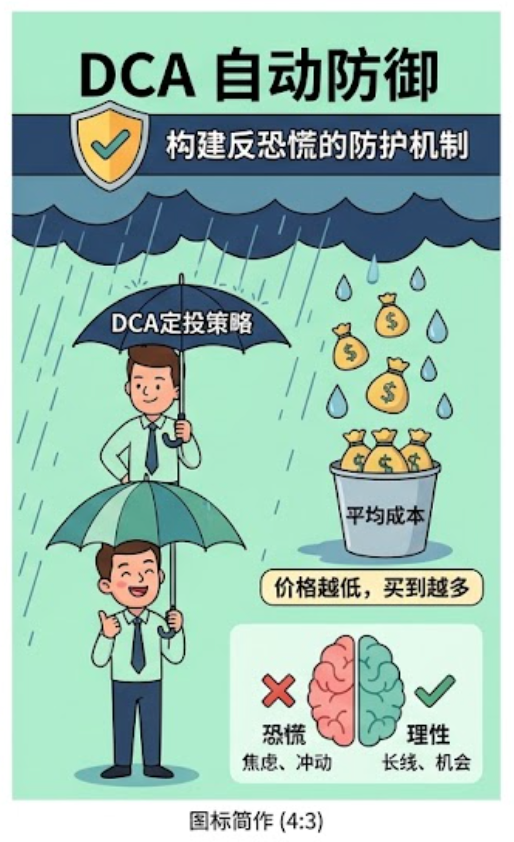
定投策略是一種內置的抗恐慌機制:DCA 將下跌視為「機會」——價格越低,用同樣金額買到的更多,平均成本不斷降低。當市場下跌時,DCA 投資者的心態是「好,這次能買更多了」,而非「天哪,我得賣出」。這種思維的轉變是克服恐慌的根本方式。
常見問題(FAQ)
Q1:恐慌性拋售和「止損」有什麼區別?
止損是你在入場前就已經計劃的,基於具體的價格水平或風險容忍度,是理性決策的一部分。恐慌性拋售是情緒驅動的突然衝動,沒有預先計劃,往往發生在價格已經大幅下跌、理性上最不該賣出的時候。
Q2:如何判斷一個下跌是「健康回調」還是「趨勢反轉」?
參考技術面和鏈上數據:健康的回調通常在關鍵支撐位(如均線或斐波那契水平)獲得支撐;趨勢反轉則伴隨支撐位被放量跌破、且多個時間框架信號一致性被破壞。若無法判斷,寧可等待更多確認後再行動,而非恐慌中拋售。
Q3:看到帳戶虧損 30% 時,如何冷靜下來?
第一步是離開螢幕 15–30 分鐘,讓大腦從「戰鬥或逃跑」模式中恢復。然後回到你的交易計劃——你是為什麼買入的?那個理由變了嗎?如果沒變,下跌只是市場的暫時情緒。如果變了,理性地計劃如何退出,而非情緒化地一把梭出。
Q4:有哪些長期視角可以幫助我減少恐慌?
理解三件事:加密貨幣市場歷史上經歷過多次 70%–90% 的跌幅,但每次都創出了新高;機構資金(如比特幣現貨 ETF)正在持續流入,表明長期邏輯未變;統計數據顯示,市場絕大部分漲幅集中在少數幾個最佳交易日——如果你在恐慌中賣出,很可能完全錯過這些反彈,嚴重削弱長期收益。保持「比特幣將長期向上」的信念,能夠有效緩解短期暴跌帶來的焦慮。
相關教程:
推薦閱讀:
推薦閱讀
看更多