演算法交易入門:用 Python 構建交易策略
演算法交易是將交易策略轉化為程式化規則,讓電腦自動執行買賣決策的過程。在加密貨幣市場,7×24 小時交易、API 介面開放、資料高度結構化,使其成為演算法交易天然的試驗場。主流交易所的很大一部分交易量已由演算法程式自動執行。對於普通開發者而言,Python 憑藉豐富的金融函式庫和簡潔語法,是入門演算法交易最友善的語言。
演算法交易的技術棧
一個完整的演算法交易系統通常包含以下層次:
資料層:獲取行情資料
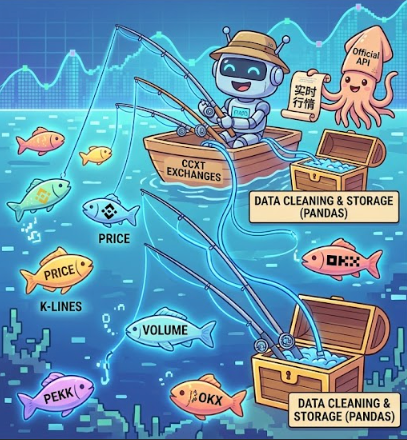
交易策略的第一步是獲取可靠的歷史和即時資料。主流通用方案包括:
CCXT(CryptoCurrency eXchange Trading Library):一個統一介面庫,支援接入 100+ 交易所的行情和交易 API。透過 CCXT,你可以用同一套程式碼連接幣安、歐易等多個平台。
交易所官方 API:幣安和歐易等主流交易所提供完整的 REST 和 WebSocket API。重點掌握帳戶查詢、即時行情獲取、自動下單、設定止盈止損等基礎功能。
Python 資料處理庫:pandas、NumPy 用於資料清洗、K 線合成和特徵工程;MySQL 或 SQLite 用於歷史資料持久化儲存。
策略層:定義交易邏輯
策略層是系統的核心,負責根據市場資料生成交易信號。一個標準策略類通常包含:
class BaseStrategy:
def prepare_indicators(self, data):
# 計算技術指標:均線、RSI、MACD 等
pass
def generate_signals(self, data):
# 根據指標信號生成買賣決策
pass
以簡單的 EMA 均線交叉為例:
class EMAStrategy(BaseStrategy):
def prepare_indicators(self, data):
df = data["1h"].copy()
df["ema20"] = EMA(df["close"], 20).value
return {**data, "1h": df}
def generate_signals(self, data):
df, signals = data["1h"], []
for i in range(1, len(df)):
prev, curr = df.iloc[i-1], df.iloc[i]
# 價格上穿 EMA20 → 買入信號
if prev["close"] < prev["ema20"] and curr["close"] >= curr["ema20"]:
*signals.append(Signal(..., stop_loss=curr["close"]0.98))
return signals
回測層:驗證策略有效性
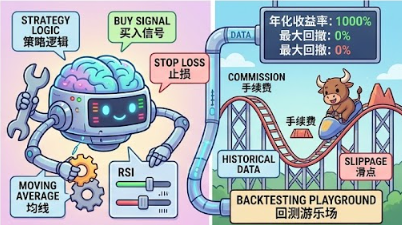
在投入實盤之前,必須用歷史資料驗證策略表現。回測引擎的核心功能包括:
逐 K 線回放:模擬歷史行情按時間順序推進,策略在每根 K 線結束時判斷是否開平倉
計算績效指標:收益率、年化收益率、波動率、最大回撤、夏普比率、勝率、盈虧比等
成本模擬:計入手續費(通常 0.1% 每邊)、滑點和槓桿影響
config = SimulateConfig(
initial_balance=10000,
commission=0.001, # 0.1% 手續費
risk_per_trade=1.0, # 每筆風險 1%
tp_rr=2.0, # 盈虧比 2:1
)
report = Simulate(config).run(strategy_result)
執行層:對接實盤交易
執行層負責將策略信號轉化為實際訂單。透過交易所 API 或 CCXT 統一介面:
import ccxt
exchange = ccxt.binance({
'apiKey': API_KEY,
'secret': SECRET_KEY,
'options': {'defaultType': 'future'} # 合約交易
})
# 下單示例
order = exchange.create_order('BTC/USDT', 'limit', 'buy', 0.01, 60000)
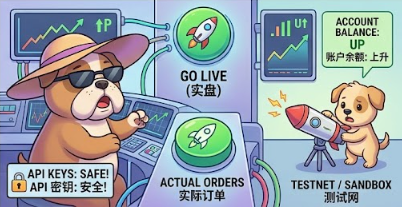
安全提醒:為交易程式建立的 API 金鑰必須關閉提現權限,並綁定 IP 白名單,這是最基本的帳戶安全措施。
開發流程:從零到實盤
第一步:環境搭建
推薦從開源框架入手,而非從零造輪子。一個成熟的框架可提供資料拉取、回測引擎、績效分析和實盤接入的完整管線:
pip install ccxt pandas numpy backtesting
第二步:資料準備
從幣安等交易所拉取歷史 K 線資料,清洗後存入本地資料庫:
# 拉取日線資料示例(SiriFi 框架)
fetcher = Sirifi_C_DataStreamer(api_key=API_KEY, api_secret=SECRET)
results = fetcher.fetch(
base_assets=['BTC', 'ETH'],
quote_asset='USDT',
interval='1d',
source='binance'
)
第三步:策略開發
在回測框架中編寫策略邏輯。推薦從簡單的指標策略開始,如 MACD 金叉/死叉、RSI 超買超賣等。初學者不建議一開始就嘗試複雜的機器學習模型。
第四步:回測驗證
用歷史資料回測策略,重點關注最大回撤和夏普比率,而非只看總收益率。一個高收益但回撤巨大的策略,在實盤中很難堅持執行。
第五步:模擬盤驗證
將策略接入交易所的測試網(sandbox),用模擬資金即時運行 1-3 個月。這是發現程式錯誤和滑點問題的關鍵階段。
第六步:小資金實盤
從小額資金(建議總資金的 5% 以內)開始實盤,逐步驗證後再放大倉位。
常用開源框架參考
以下框架可作為入門起點:
Open Source 自研框架:基於 CCXT 和幣安 API 封裝,涵蓋資料準備、回測、實盤接入和資料庫儲存的完整管線,適合學習量化工程架構
AlgoTradeKit:輕量級 Python 回測庫,支援策略視覺化、盈虧比止盈止損,適合快速原型開發
StackSats:專注於比特幣定投策略的研究和回測
常見問題(FAQ)
Q1:沒有程式基礎能學演算法交易嗎?
可以,但有門檻。 需要先掌握 Python 基礎語法(變數、迴圈、函式、pandas 基礎操作)。清華大學出版社有專門針對區塊鏈量化交易程式設計的入門書籍,從交易所 API 設定到具體策略實現均有詳細步驟。
Q2:演算法交易需要機器學習嗎?
不需要。 絕大多數的盈利策略是基於均線、RSI、布林帶等傳統技術指標的規則型策略。機器學習(如 LSTM 預測)是進階方向,適合有一定經驗後探索。
Q3:實盤運行需要哪些基礎設施?
至少需要:一台雲端伺服器(確保 24 小時運行)、交易所 API 金鑰(限制權限)、穩定的網路連線。程式碼部署後需設定日誌記錄和異常告警,便於及時發現程式錯誤。
相關教程:
推薦閱讀:
推薦閱讀
看更多