網格交易完全教學:震盪市自動賺價差
網格交易是一種在預設價格區間內自動執行低買高賣的交易策略,最適合價格反覆波動、但沒有明確單邊方向的震盪行情。它透過把價格區間劃分成多個網格,在價格下跌時逐級買入、上漲時逐級賣出,從每次完整的價格波動中獲取價差,但並不意味著一定獲利。
什麼是網格交易?
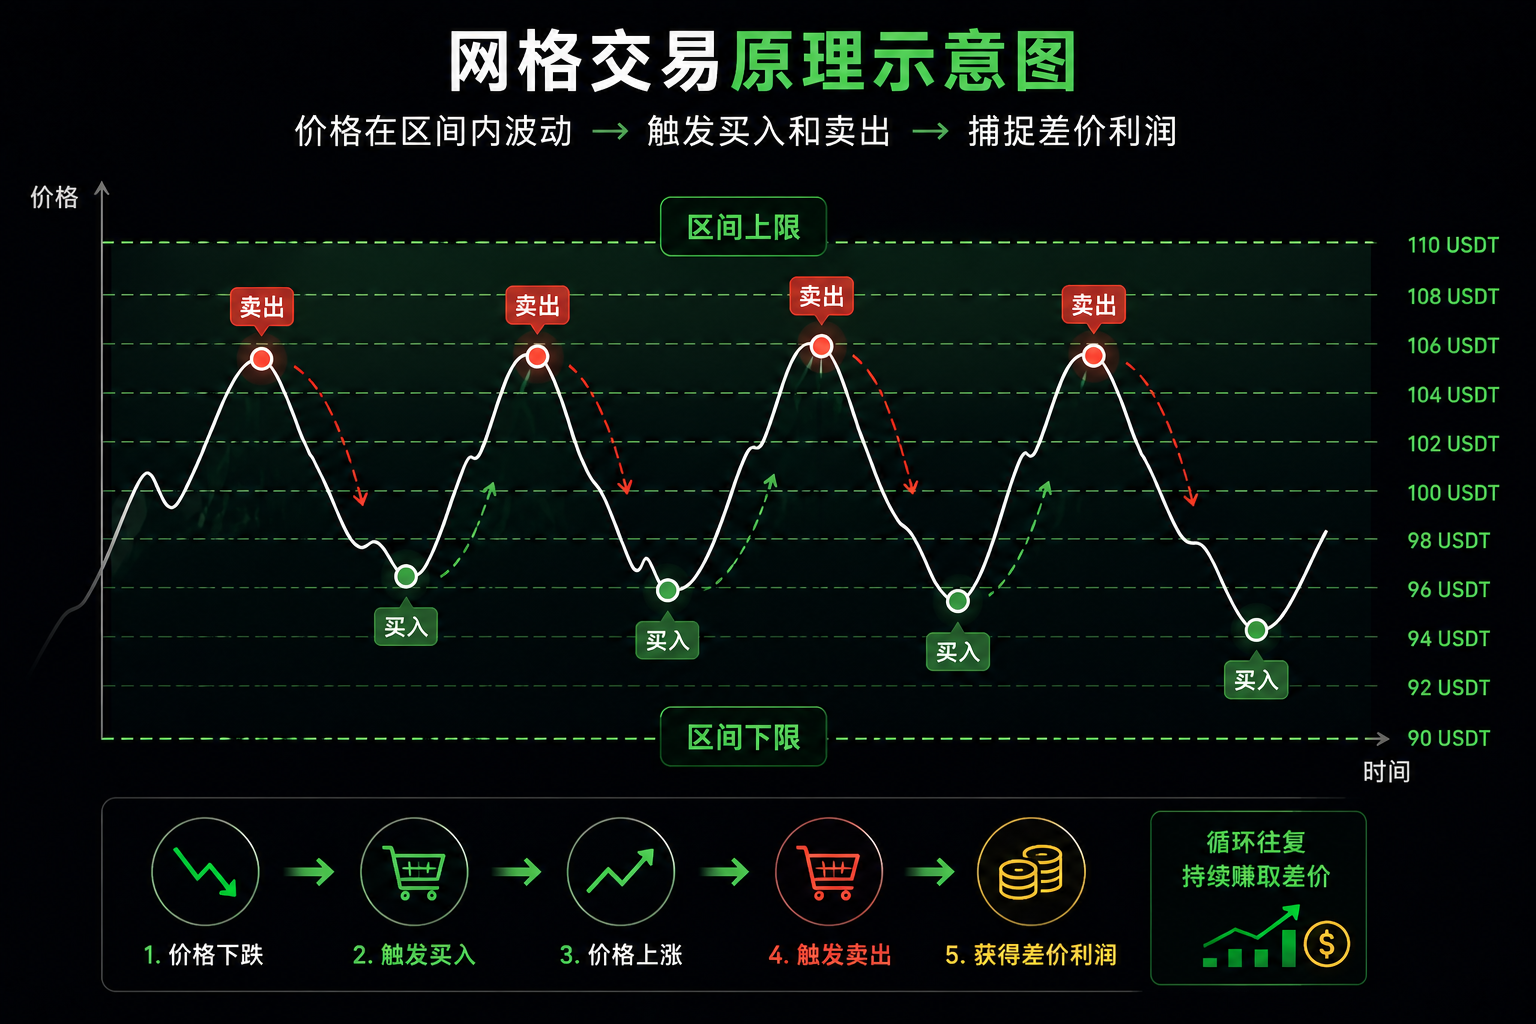
網格交易的核心,是先確定一個價格區間,再把這個區間劃分成多個價格層級,並在不同價位設定買入和賣出訂單。當價格在區間內上下波動時,系統會按照預設規則自動執行交易,讓「低買高賣」變成一套固定的執行流程。
例如,假設某個資產目前價格在一個相對穩定的區間內波動,可以把上限和下限之間劃分成若干網格。價格下跌觸及下方網格時執行買入,之後價格反彈到上方網格時賣出;如果價格再次回落,則繼續按照規則買入。只要價格持續在設定範圍內來回波動,策略就有機會反覆完成交易。
網格交易真正依賴的不是「預測價格上漲」,而是價格會繼續波動。因此,它與趨勢交易最大的區別在於:趨勢策略更關注價格方向,而網格策略更關注價格在區間內反覆移動的過程。
網格交易為什麼適合震盪行情?
震盪行情通常具有比較明顯的價格上下邊界,價格在一定範圍內反覆上漲和回落,這正好符合網格交易「低位買入、高位賣出」的運行邏輯。對於這種市場,交易者不需要準確預測下一次上漲或下跌,而是透過預先設定的網格捕捉反覆出現的價格波動。
但這裡有一個非常重要的前提:市場需要保持在合理的交易區間內。 如果價格突然突破區間並形成持續上漲,網格可能不斷賣出已有資產,導致錯過後續上漲;如果價格持續下跌,則可能不斷觸發買單,使資金逐漸轉化為持倉,並產生越來越大的未實現虧損。
所以判斷一個網格是否適合運行,不能只看「最近波動很大」。更重要的是觀察這種波動是否具有一定的區間特徵,以及價格是否正在形成新的單邊趨勢。
網格交易是怎麼賺錢的?
網格交易的收益主要來自每個網格之間的價格差,而不是來自對市場方向的準確預測。簡單來說,如果一個買入訂單在較低價格成交,隨後價格上漲到相鄰的賣出網格並完成賣出,那麼這一輪交易就形成了一次價差收益。
假設以下僅為計算範例,不代表 Hotcoin 目前實際規則:某資產價格區間設定為 90–110 USDT,並劃分成多個網格。如果某一網格的買入價格為 98 USDT,下一層賣出價格為 100 USDT,那麼價格完成一次「98 買入 → 100 賣出」後,理論毛價差就是 2 USDT。
但實際收益不能只看這 2 USDT,因為還需要扣除買入和賣出產生的交易手續費,以及可能存在的滑價等成本。因此,更有意義的判斷方法是:
單格理論價差 > 往返交易成本 + 預期滑價
如果網格設定得過密,每格之間的價差很小,即使成交次數增加,手續費也可能不斷侵蝕每一筆交易的利潤。反過來,如果網格設定得過寬,雖然單次潛在價差更大,但價格可能很長時間都無法觸發下一層訂單,資金利用效率也會下降。
網格交易最重要的三個參數是什麼?
網格交易中最關鍵的參數通常包括價格區間、網格數量和網格間距。這三個參數共同決定策略能夠覆蓋多大的行情,以及訂單會以多高的頻率被觸發。
價格區間決定網格在哪一段行情中運行。上限設定得太低,價格上漲後可能很快離開網格;下限設定得太高,則可能在市場繼續下跌時過早累積持倉。因此,區間不應該簡單根據目前價格隨意填寫,而應該結合近期價格波動範圍和自己能夠承受的風險確定。
網格數量決定價格區間被分成多少層。網格越密,理論上價格觸發訂單的頻率越高,但單格價差也會變小;網格越少,單次價差可能更大,但成交機會會減少。因此,並不是網格越多越好,而是需要在成交頻率、單格利潤和交易成本之間找到平衡。
網格越密越好嗎?
網格數量越多並不代表策略一定越好,因為更密集的網格通常意味著更小的單格價差和更高的潛在成交頻率。對於交易成本較高的環境,如果每次完整買賣產生的價差不足以覆蓋手續費和滑價,頻繁交易反而可能降低實際結果。
因此,設定網格時不要只關注「預計每天能成交多少次」,還應該計算每一格實際能夠留下多少空間。一個簡單的判斷思路是先估算單格百分比價差,再與買賣兩端的綜合成本進行比較,如果利潤空間本身就非常有限,就沒有必要為了增加成交次數而把網格設定得過於密集。
什麼時候不適合使用網格交易?
持續單邊行情是網格交易最需要警惕的市場環境。 網格策略假設價格會在預設範圍內反覆波動,但當市場形成持續上漲或持續下跌時,這個假設可能失效。
在持續上漲行情中,價格不斷觸發上方賣單,網格可能逐漸減少持倉。如果價格隨後繼續大幅上漲,策略雖然完成了部分獲利交易,卻可能因為提前賣出而無法完整參與上漲行情。持續下跌時則更加需要謹慎,因為價格不斷觸發買單,持倉會逐漸增加,資產價格繼續下跌後可能產生明顯的浮虧。
因此,真正實用的網格判斷框架不是「震盪就開、趨勢就關」這麼簡單,而是應該持續觀察三個訊號:價格是否持續突破區間、成交後的持倉是否不斷向單一方向累積,以及目前市場結構是否已經發生變化。 如果這三個訊號同時出現,就需要重新評估原來的網格是否仍然有效。
現貨網格和合約網格有什麼區別?
現貨網格通常直接交易現貨資產,策略主要透過區間內反覆買入和賣出來獲取價差,不涉及合約槓桿帶來的強平機制。它的主要風險來自資產價格本身的下跌、區間判斷錯誤、資金占用和交易成本。
合約網格則是在合約市場中運行網格策略,除了區間和網格參數之外,還需要考慮槓桿、保證金、資金費率和強平等因素。槓桿會放大資金利用效率,同時也會放大錯誤判斷造成的風險,因此不能簡單認為「合約網格只是現貨網格的升級版」。
對於剛開始理解網格交易的使用者,首先應該弄清楚現貨網格的基本運行邏輯,再進一步研究合約網格及其額外風險。
如何設定一個網格交易策略?
實際設定網格時,可以按照「交易標的 → 價格區間 → 網格數量 → 單格價差 → 資金分配 → 風險邊界」的順序進行判斷。先確定交易標的和預期運行區間,再根據波動情況決定網格密度,而不是先填寫一個網格數量再反推其他參數。
確定參數後,還需要考慮價格突破上下邊界怎麼辦。例如價格跌破下限後是否停止策略、上漲突破上限後是否重新設定區間,以及什麼時候應該主動關閉網格,都應該在啟動前考慮清楚。
這也是網格交易與「放著機器人自動運行」之間最大的區別。自動執行可以減少盯盤和情緒干擾,但不能代替策略判斷;如果市場環境已經發生變化,原來的參數也可能需要重新評估。
網格交易常見誤區
最常見的誤區是把網格交易理解成「自動賺錢」。機器人確實可以自動執行買賣,但它無法保證價格按照預期在區間內震盪,更無法阻止市場出現持續上漲或下跌。
第二個誤區是只看「網格收益」,而忽略整體持倉表現。網格在運行過程中可能完成很多獲利的買賣訂單,但如果基礎資產持續下跌,帳戶中的未實現虧損可能超過已經實現的網格利潤,因此不能只根據成交次數或單筆網格收益判斷策略是否成功。
第三個誤區是認為網格越密集越好。實際上,網格數量需要結合價格波動和交易成本判斷,過密的網格可能帶來大量小額交易,而這些交易產生的成本會不斷壓縮實際收益空間。
網格交易適合哪些人?
網格交易更適合能夠接受區間交易邏輯,並願意持續關注市場結構變化的使用者。它尤其適合希望減少頻繁手動下單、同時能夠接受策略在特定行情下失效的人,但並不適合把它當作完全不用管理的「自動賺錢工具」。
如果你已經了解網格交易的基本原理,還需要進一步判斷目前市場是否真的適合使用網格。對於不同市場環境,也可以回到加密貨幣交易策略完整攻略中比較趨勢、突破、回調和其他交易策略,再決定是否採用網格。
常見問題 FAQ
網格交易一定能賺錢嗎?
不能。網格交易只有在價格持續產生足夠的區間波動時,才更符合其運行邏輯;如果市場出現持續單邊行情、交易成本過高或區間設定不合理,策略都可能產生虧損。
網格交易適合牛市嗎?
不能簡單用「牛市」或「熊市」判斷是否適合。緩慢上漲並伴隨反覆回調的市場可能仍然存在網格機會,但如果價格持續快速上漲,網格不斷賣出資產後可能無法充分參與後續上漲,因此需要關注行情是否已經從震盪轉為強趨勢。
網格交易需要一直盯盤嗎?
自動化網格可以減少持續手動下單的需要,但不代表完全不需要管理。使用者仍然應該關注價格是否突破區間、市場趨勢是否改變、持倉是否持續向單一方向累積,以及策略是否仍符合最初的交易假設。
網格數量設定多少比較合適?
不存在適用於所有市場的固定網格數量。網格數量應該結合價格區間、資產波動、單格價差和交易成本綜合判斷,重點不是追求更多成交,而是確保每次完整交易留下足夠的價差空間。
網格交易和 DCA 有什麼區別?
DCA 主要解決分批投入資金的問題,透過不同時間點進行買入來降低一次性擇時壓力;網格交易則利用價格在區間內上下波動,透過買入和賣出不斷捕捉價差。兩者都可能涉及分批買入,但交易目標和退出邏輯並不相同。
風險提示
網格交易不保證獲利,也不屬於無風險套利策略。加密貨幣價格可能快速脫離預設區間,持續單邊行情可能導致策略失效,同時手續費、滑價、資金占用和資產價格下跌也會影響最終結果;如果使用合約網格,還需要額外考慮槓桿、保證金、資金費率和強平風險。使用前應充分理解策略機制,並根據自身風險承受能力合理控制資金規模。
推薦閱讀
看更多