加密市場週期分析:從牛熊轉換到板塊輪動
加密市場呈現約4年一輪的週期性運行規律,每一輪週期都包含從比特幣主導、資金溢出到板塊輪動、最後集體退潮的完整過程。當前市場的核心分化在於:比特幣完成“機構化”升級後與山寨幣走勢嚴重脫節,傳統的“BTC→ETH→山寨”輪動鐵律在2025年面臨挑戰。 理解週期的本質與板塊輪動的內在邏輯,是在這個結構性變局中保持清醒的關鍵。
週期的本質:從“四年減半”到“宏觀流動性”
加密市場之所以存在約4年的週期,減半機制提供了供給側的硬約束:比特幣每4年產量減半,新增供給減少理論上對價格形成支撐。從歷史數據看,2016年和2020年減半後的價格高點都出現在約一年半之後。但減半改善的是供給側,不能直接創造需求——Fidelity統計顯示,2017與2021週期的市值/實現市值倍數曾接近4,而2024—2025週期多數時間僅約為2至3,回報率呈現遞減趨勢。
隨著比特幣現貨ETF的推出和機構參與度加深,週期的驅動力正在從“減半敘事”轉向宏觀流動性週期。2021—2025年,加密市場與美股、A股經歷了一次罕見的“三市共振”:2021年Q4全球流動性氾濫催生資產泡沫,2022—2023年美聯儲史上最快加息週期引發暴力出清,2023—2025年通脹見頂、AI概念崛起和降息預期又推動分化復甦。比特幣與納斯達克100指數的30日相關係數已長期穩定在0.75–0.85,加密市場的定價權正在從加密原住民轉移至華爾街基金經理手中。
牛熊轉換的關鍵信號:如何判斷趨勢是否真正啟動
“牛市中段啟動的最早期”應當有可檢驗的定義,而非僅憑一根大陽線判斷。以下是幾個核心參考指標:
價格完成“突破—回踩—再站穩”:真正的趨勢確認需要週線級別脫離長期盤整區,回踩時成交縮減、拋壓衰竭,隨後重新放量。若突破後很快跌回原區間,通常是流動性誘多或空頭擠壓,而非新一輪趨勢。
現貨需求比合約更強:價格上漲若主要來自永續合約的未平倉量增加而現貨成交量跟不上,市場會變得非常脆弱——小幅回撤就可能觸發多頭連環清算。應同時關注現貨成交、ETF申購和鏈上資本流入是否同步改善。
短期持有者從虧損轉為盈利,但尚未極度亢奮:當價格站上其成本線、SOPR回到1以上,意味著近期買家不再普遍割肉;而MVRV進入歷史極端、幾乎所有籌碼都盈利,則更像派發階段而非啟動階段。
穩定幣供應持續擴張:穩定幣30日淨發行持續增長,是新資金真正進入市場的信號。
板塊輪動的底層邏輯:資金溢出的階梯式傳導
加密市場的板塊輪動遵循一條清晰的路徑:比特幣(基礎資產)→ 以太坊(主流公鏈)→ 頭部山寨(L2、DeFi、預言機等)→ 高風險板塊(Meme、小市值幣)。
這一傳導機制背後的邏輯是“資金溢出效應”。場外大資金入場通常先買BTC,鎖定安全性和流動性。等到BTC漲幅可觀、獲利盤豐厚時,部分資金開始溢出,尋找性價比更高的標的。以太坊和頭部公鏈是第二站——它們市值大、認可度高。隨後資金進一步擴散到L2、DeFi等“主流山寨”板塊。最後,當市場情緒極度狂熱時,資金才會衝擊Meme幣和小市值項目,完成最後一棒。
歷史上,健康的牛市中段擴張往往先由BTC建立可信度,再由ETH和高風險資產接棒;若一開始只有低流動性小幣暴漲,反而更像局部投機而非真正的趨勢形成。
2025—2026年的結構性變局:“BTC搭台,山寨不再唱戲”
2025年加密市場呈現出前所未有的“分裂”景象:BTC在機構資金推動下一度觸及125,000美元,而多數山寨幣較2021年高點暴跌80–95%,即便在BTC創新高的背景下也未能翻身。這一格局動搖了經典的“四年週期”敘事。
機構化如何“改寫遊戲規則”
BTC現貨ETF的推出是核心分水嶺。BlackRock、Fidelity等傳統資管巨頭為BTC打開了“合規資產”的大門,但這些機構的客戶(養老金、家族辦公室等)只認BTC,不碰山寨幣。原因是BTC有SEC批准的現貨ETF、有CME期貨、有15年品牌積累,而山寨幣在機構眼中仍是“不明資產”,無法通過傳統金融的盡職調查。
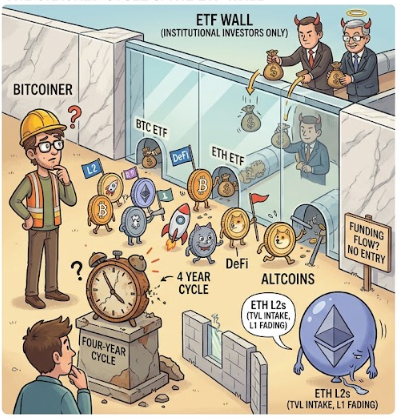
資金流向的結構性固化:2025年流入BTC ETF的數百億美元中,超過95%鎖死在BTC生態內,僅有不到5%通過場外交易或DeFi橋接流入ETH和山寨幣。傳統牛市中的“資金溢出效應”被這堵“ETF牆”阻斷。
Altcoin Season Index全年維持在20以下(50以上為山寨季),創歷史最長低迷期。
ETH為何“掉隊”?
以太坊的疲軟不僅因為機構不買賬,更源於生態內部的矛盾。Arbitrum、Optimism、Base等Layer2網絡的TVL已接近主網的60%,但這些L2的代幣並未給ETH帶來充分的價值捕獲,反而分流了用戶和資金——用戶在L2上支付的是L2代幣或穩定幣,而非ETH。同時,ETH轉向PoS後年化質押收益約3–4%,無法與美債的4.5%競爭,使其從“可編程貨幣”降級為缺乏吸引力的“生息債券”。
板塊輪動的監測方法與實戰框架
核心監測指標
七日交易所淨流入是監測資金動態的重要工具。需結合BTC和ETH的ETF資金流、現貨成交量、BTC市值佔比、ETH/BTC和SOL/BTC相對強弱、資金費率與未平倉量等多項數據交叉驗證。
BTC主導率(Bitcoin Dominance):當主導率從50%以上回落至40%或更低時,通常意味著資金正在離開BTC進入山寨幣。
板塊內龍頭幣異動:若某板塊龍頭(如RWA板塊的ONDO)突然放量拉漲20%,資金很可能接下來會掃貨同板塊的其他跟風盤。當漲幅榜前十中突然有3個以上屬於同一賽道,說明該板塊正在被資金集中攻擊。
實操策略框架
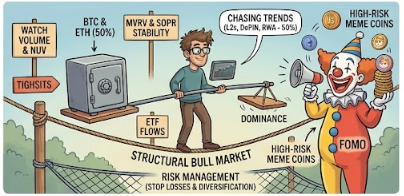
“守正出奇”的資金配置:50%倉位長期持有BTC和ETH作為底倉;剩餘50%分為兩份,一份提前埋伏潛力板塊(如當前尚未大漲的RWA或DePIN),另一份用於追擊已啟動的強勢板塊。追擊時不要追高,而是等板塊龍頭回踩5日或10日均線時再介入。
不同投資者類型的策略:保守型投資者應將更多資金配置在比特幣、以太坊和穩定幣;激進型交易者在強勢行情中可增加高增長板塊的敞口,單筆持倉控制在組合的5–10%,並在8–12個精心挑選的項目間分散資金。
警惕輪動尾聲的“抽血效應”:當Meme幣或小市值幣瘋狂暴漲時,比特幣和主流幣反而會橫盤甚至下跌,因為資金被吸走。這是整體行情可能接近階段性頂部的重要預警信號。
常見問題(FAQ)
Q1:四年週期是否已經“終結”?
尚未終結,但結構已被重塑。減半帶來的供給衝擊仍在,但需求端的驅動力已從散戶FOMO轉向機構配置和宏觀流動性。2025年BTC與山寨的嚴重分化說明,傳統的“BTC→ETH→山寨”劇本可能失效,未來“結構性牛市”而非“普惠性牛市”的概率更高。
Q2:如何判斷山寨季是否真正啟動?
除了Altcoin Season Index,還需觀察ETH/BTC和SOL/BTC交易對的相對強弱——如果以太坊和Solana未能對比特幣走強,即使指數超過75,也可能只是短暫投機而非可持續輪動。同時關注BTC主導率是否有效回落。
Q3:板塊輪動中哪些板塊值得關注?
2026年市場關注兩大主線:“AI+DePIN”交替上漲和“以太坊L2+再質押”聯動。RWA(真實世界資產)和AI代理賽道也被視為潛在資金去向。
相關教程:
推薦閱讀:
推薦閱讀
看更多