損失厭惡與錨定效應:行為經濟學在交易中的陷阱
損失厭惡與錨定效應是行為經濟學中最影響交易決策的兩個認知偏差:損失厭惡讓交易者在虧損時「扛單」不願止損,試圖避免鎖定虧損;錨定效應則讓交易者固執地相信某個價格是「合理的」,從而錯失出場或入場的最佳時機。 理解這兩種偏差如何悄然影響你的判斷,是邁向理性交易的重要一步。
損失厭惡:為什麼「割肉」這麼難?
損失厭惡由心理學家丹尼爾·卡尼曼和阿莫斯·特沃斯基在1979年提出,其核心結論是:人們面對同等金額的收益和損失時,損失帶來的痛苦感約為收益帶來的愉悅感的2~2.5倍。
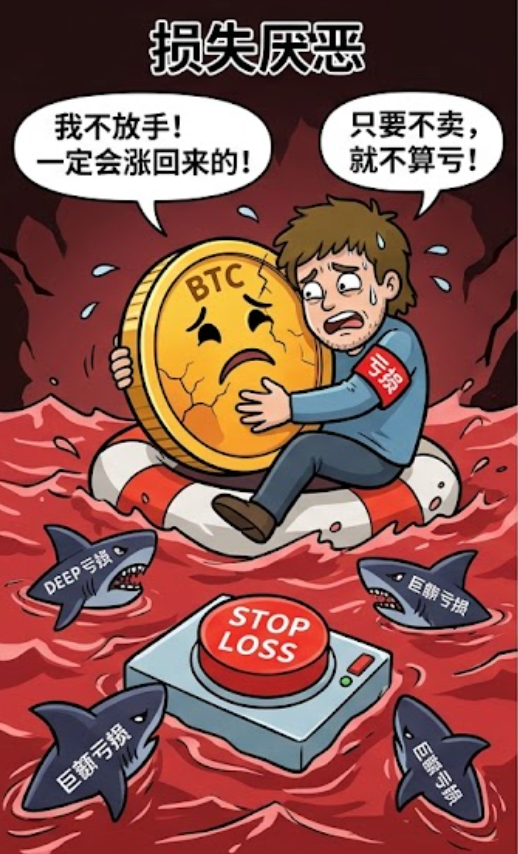
在加密貨幣的槓桿交易場景中,這種偏差會被顯著放大。當倉位浮虧時,大腦會優先啟動「損失規避」模式。一個常見的現象是:投資者在價格跌到一定程度時,明明知道應該止損,卻總是選擇「再等一等」,期待價格反彈回本。這一等,往往讓原本可控的小虧損滾成了大虧損,或直接爆倉。
這正是損失厭惡的經典表現:鎖定虧損意味著將「帳面損失」變為「實際損失」,而人性本能會竭盡全力避免這種痛苦。因此,交易者選擇繼續持有虧損倉位,將希望寄託於「回本」。
從數學角度看,這種行為顛倒了交易的底層邏輯:你應該在損失擴大前止損,在利潤奔跑前持有。但損失厭惡讓你在應該止損的時候持有,在應該持有的時候過早止盈——因為鎖定利潤帶來的滿足感遠大於讓利潤繼續奔跑。
錨定效應:為什麼你會對某個價格「念念不忘」?
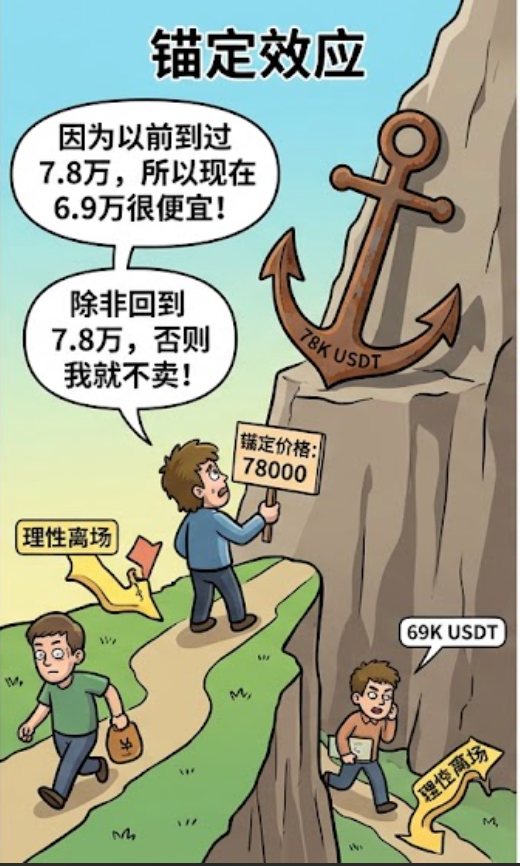
錨定效應是指人們在決策時,過度依賴(錨定)最初獲得的資訊(如某個價格),並將其作為後續判斷的參照標準。
在加密市場中,錨定效應通常以下列方式顯現:
錨定於歷史高點:當BTC從7.8萬跌至6.9萬時,你會覺得「6.9萬很便宜」,因為「最高點是7.8萬」。但實際上,如果趨勢已經反轉,6.9萬可能仍是高位。2021年買入比特幣的投資者因錨定6.9萬美元的高點而堅持不賣,最終經歷巨大回撤,就是這種偏差的典型體現。
錨定於買入價:這是交易中最頑固的陷阱。你會固執地堅持「等到回本才賣」。而市場並不會在乎你的成本價是多少。當趨勢確認向下時,即使沒有回到你的買入價,也應果斷離場。
錨定於社交媒體上的價格預測:KOL說「ETH下個月到5000」,很多投資者便會將5000美元作為心理錨點,在價格從4000跌至3000時仍不願賣出,最終錯失離場時機。
實戰:如何識別自己是否正被偏差影響?
錨定效應自測:你持有某資產,價格從買價下跌了20%。你對自己說:「只要它回到我的成本價,我馬上就賣,再也不玩了。」——你已經被買入價錨定了。
損失厭惡自測:你明知一個倉位已不符合交易計劃中的任何邏輯,但看到「賣出確認」鍵時,手指遲遲無法點下去。——你已經被帳面虧損所錨定,正在被損失厭惡操控。
當出現上述自測反應時,暫停操作,離開螢幕,將注意力轉回你的交易計劃,並問自己:「如果我現在手中沒有這個倉位,我會在這個位置買入嗎?」如果答案是否定的,說明你應該賣出,而該決策與你的成本價或歷史高點無關。
如何對抗這兩種偏差?
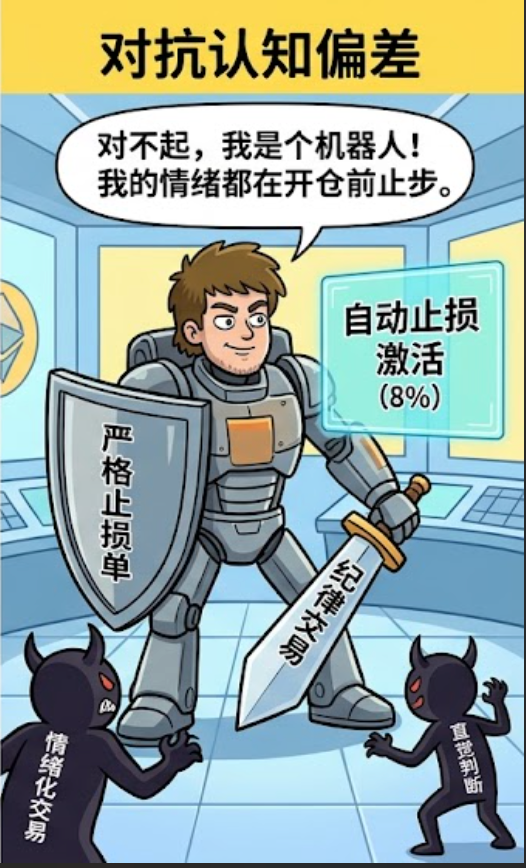
在開倉前預設止損,而非開倉後臨時決定:這是克服損失厭惡最有效的方法。止損命令應在入場前掛好,而不是等到價格下跌、恐慌來襲時才思考「要不要止損」。
使用「換位思考法」:在每個持有的倉位前問自己:「如果我現在沒持有它,我會在這個價格買入嗎?」如果答案是否定的,無論盈虧,都應清倉。
建立系統化規則:將決策從「情緒驅動的瞬時反應」轉向「基於數據的系統化規則」。例如,「任何倉位虧損達到入場價8%時,無條件平倉」,並啟用交易所的止損單功能,強制鎖定最大虧損。
定期復盤,記錄決策情緒:在交易日誌中,專門記錄每筆交易中是否受到錨定效應或損失厭惡的影響,追蹤偏差是如何被觸發、被放大的。
常見問題(FAQ)
Q1:損失厭惡是人類的本能,無法根除嗎?
是的,它根植於大腦的進化機制,確實無法根除。但這不代表你只能被它控制。透過預設止損單、制定交易計劃並嚴格執行,你可以在「情緒出現」和「行動執行」之間建立一道防火牆——讓情緒停留在大腦中,而手指(或系統)執行的是預先設定的規則。
Q2:止損位應該以什麼為標準,才能避免被價格「假突破」掃損?
止損位的設置通常依賴技術分析——如關鍵支撐/阻力位、移動平均線、布林帶下軌等。建議結合ATR(平均真實波幅) 來設置,給價格留有正常波動的空間,避免因市場噪音被提前掃出局。同時,止損必須提前預設,而非臨時決定。
Q3:止盈時也會受到錨定效應影響嗎?
會。例如,你看到某KOL預測「BTC到10萬」,於是在8萬時遲遲不止盈,期待「更高的錨點」,結果價格大幅回落。止盈應基於你的交易系統(如技術阻力位、盈虧比目標),而非外部預測或情緒。當價格觸及你預設的止盈位或出現趨勢轉弱的信號時,應果斷執行,而非糾結於某個更高價位的「錨點」。
Q4:如何在交易日誌中記錄行為偏差?
在每筆交易記錄中增加一個「心理偏差」欄位,標註是否受到損失厭惡或錨定效應影響。長期追蹤可幫你識別個人最常見的決策模式,並有針對性地調整交易規則和提醒機制。
相關教程:
推薦閱讀:
推薦閱讀
看更多