比特幣減半週期詳解:四年輪迴的財富密碼
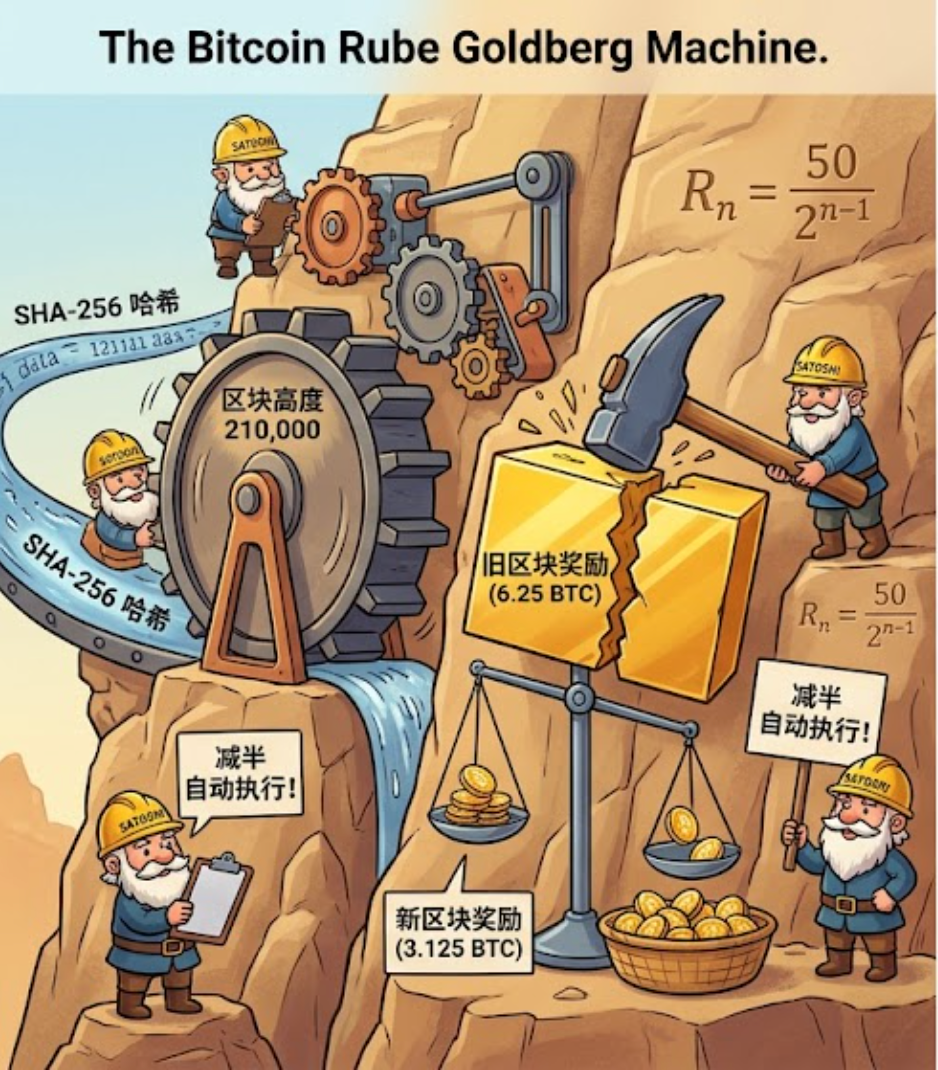
比特幣減半是其協議中內建的硬編碼規則:每挖出約21萬個區塊(約四年),區塊獎勵自動減半。這一機制將比特幣的總供應量永久限定在2100萬枚,創造了數位資產領域最可預測的「供給衝擊」事件。從2012年到2024年,比特幣已完成四次減半,每次都在隨後的12至18個月內催生出新一輪牛市。然而,2024年減半後,比特幣打破了「減半後一年內創新高」的歷史規律,市場正站在「四年週期是否終結」的分岔路口。
減半的數學硬約束:稀缺性的來源
比特幣的減半機制由中本聰在2009年設計並硬編碼於協議之中,無需任何治理投票即可自動執行。其背後的數學邏輯是一個等比數列:初始區塊獎勵為50 BTC,每21萬個區塊減半一次,總供應量最終收斂於2100萬枚。
歷次減半的時間線如下:
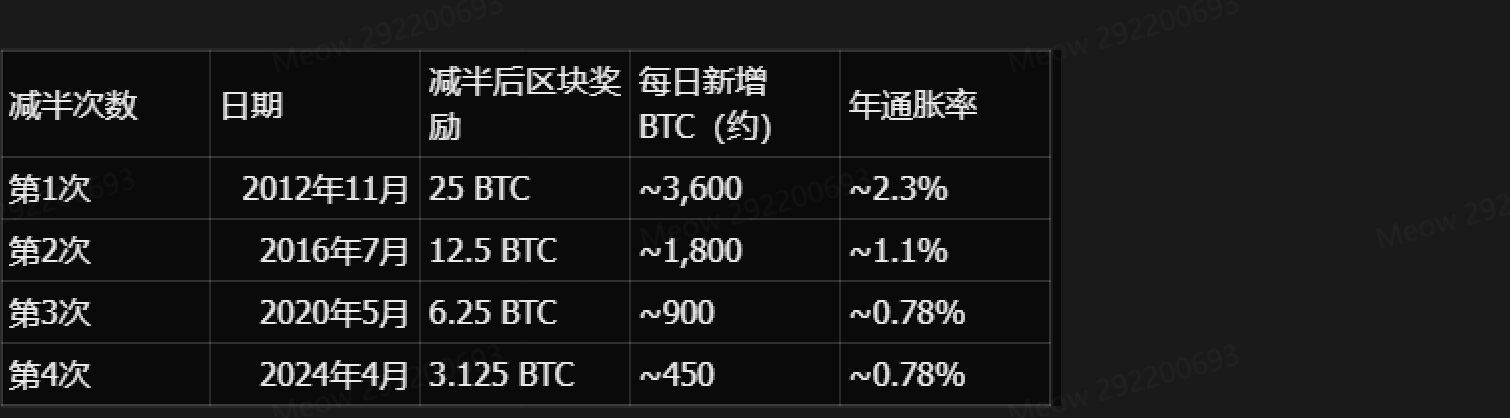
2012年減半時,比特幣通膨率首次低於美元(約2.3%);2020年減半後,比特幣通膨率已降至0.78%,低於黃金的1.5%-2%。截至2024年減半時,超過93%的比特幣已被挖出,剩餘不足7%將釋放至約2140年。
歷次減半後的價格表現
每一次減半後,比特幣都在隨後的12至18個月內創下歷史新高,但報酬率逐次遞減。
第一次減半(2012年)是報酬率最高的一次。減半時比特幣約12美元,12個月後漲幅約8,858%,在2013年11月達到約1,242美元的高點。但當時市場體量極小,這一基準對現代投資者參考價值有限。
第二次減半(2016年)建立了「減半→約17個月見頂」的標準模式。減半時比特幣約650美元,2017年12月漲至約19,800美元,17個月漲幅約2,950%。
第三次減半(2020年)恰好與全球疫情後的超級貨幣寬鬆週期重疊。減半時約8,500美元,2021年11月漲至約69,000美元,12個月漲幅約541%。機構開始大規模進場——MicroStrategy、特斯拉以及現貨ETF的前身(灰度GBTC)成為本輪的重要買家。
2024年減半:週期規律遭遇「滑鐵盧」
2024年4月減半後,比特幣在2025年10月短暫觸及約126,000美元的歷史高點,隨後大幅回落,全年收跌約5%——這是歷史上首次在減半後年份出現年度下跌。
從數據上看,2024年減半後12個月的漲幅僅約100%,遠低於2016年的291%和2020年的541%。減半125天後價格下跌8%,成為有史以來最差的減半後表現。
這一局面引發了關於「四年週期是否終結」的激烈討論。Bitgrow Lab創始人直言「四年週期正式死亡」,而10x Research研究主管則認為週期「仍然存在,但已不再由單一減半因素驅動」。
週期為何「正在被打破」?
減半對市場的實際影響正在急劇縮小。2016年之前,礦工區塊獎勵佔市場交易量的比例超過1%;而今天,即便礦工全部賣出每日獎勵,也僅佔市場交易量的0.17%。
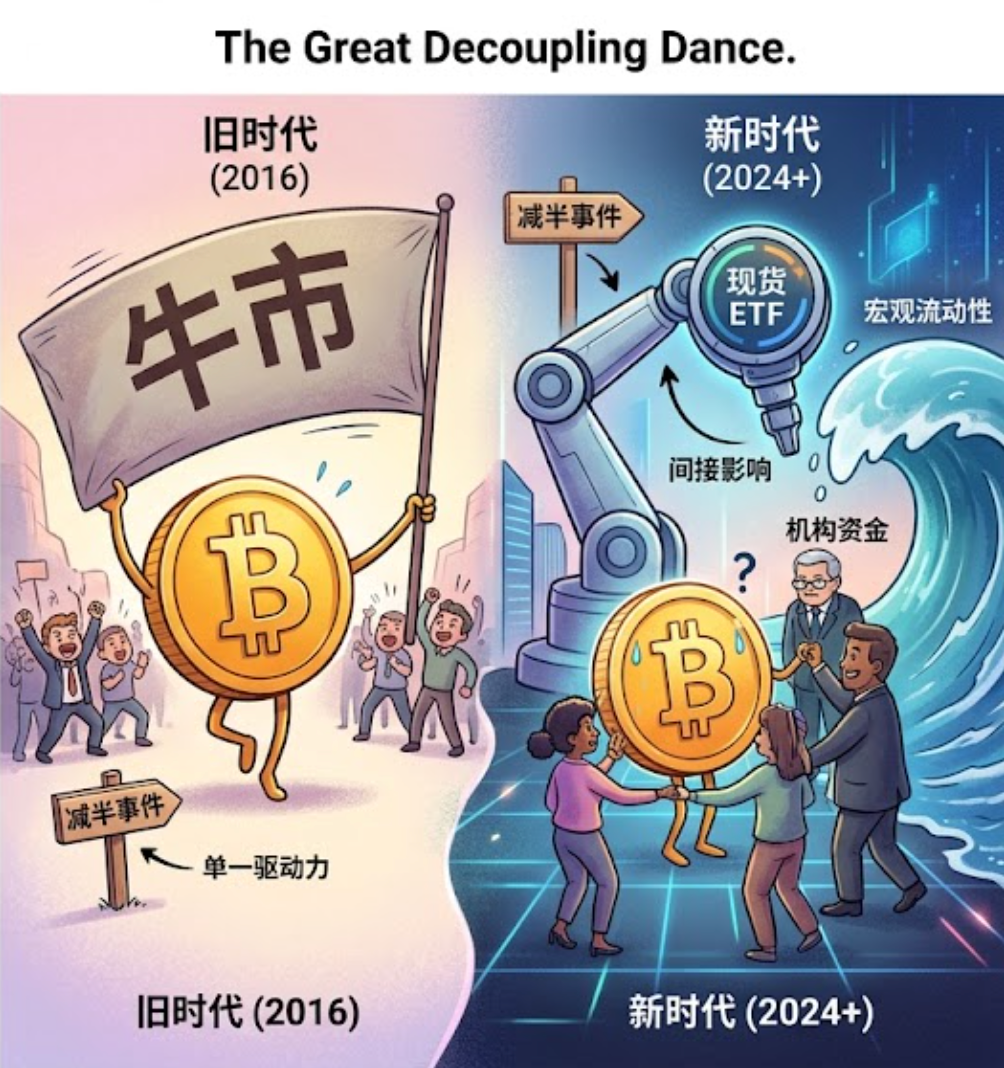
更關鍵的是,市場驅動力正在發生結構性轉變。比特幣現貨ETF的推出為機構資本提供了合規通道,BTC的定價權正從「加密原住民」轉移至華爾街基金經理手中。Galaxy Digital研究指出,本輪週期的波動性顯著降低——比特幣從126,000美元跌至約60,000美元,跌幅約50%,遠低於此前80%-90%的熊市跌幅。
換言之,減半的「供給衝擊」仍然存在,但ETF資金流、機構買入和宏觀流動性已成為比減半本身更強大的定價因子。比特幣正從「散戶情緒驅動的資產」演變為「宏觀流動性驅動的風險資產」。
常見問題(FAQ)
Q1:下一次減半是什麼時候?
第五次減半預計在2028年4月左右發生(區塊高度1,050,000),屆時區塊獎勵將從3.125 BTC降至1.5625 BTC。
Q2:減半後的「牛市」通常多久出現?
歷史上,比特幣在減半後的12至18個月內達到週期頂點。但2024年減半後價格在2025年10月見頂,與過往規律基本吻合,只是漲幅和持續時間都顯著弱於前幾輪。
Q3:減半效應為何在減弱?
因為礦工新增供應佔市場交易量的比例已從1%以上降至0.17%。與此同時,現貨ETF、企業資產負債表買入和宏觀經濟流動性已成為比減半更具影響力的定價因子。
Q4:四年週期真的「死了」嗎?
尚無定論。BitMEX分析認為「每當我們聽到『這次不一樣』,週期最終都證明並無不同」。但多數分析師認同:減半不再是觸發牛市的單一引擎,市場正與宏觀流動性週期、機構資金流向深度綁定,四年週期的表現形態正在被重新定義。
相關教程:
推薦閱讀:
推薦閱讀
看更多