高階合約策略:對沖、套保與跨期交易
對沖、套保與跨期交易是合約交易的高階應用形態,核心在於利用衍生品管理價格風險而非單純追求方向性收益。對沖是保護現貨倉位免受反向價格波動衝擊的策略;套保是實體或機構鎖定未來買賣價格、消除不確定性的風險管理工具;跨期交易則是捕捉不同到期合約之間的價差機會。 這三類策略的共同特徵是「方向中性」——交易者的盈虧不依賴於單邊行情判斷,而是基於價差、基差或價格關係的變化。在機構投資者主導的加密市場中,基差交易等套利策略已成為連接現貨與期貨市場的重要紐帶。
對沖:用合約保護你的現貨倉位
對沖的本質是建立與現貨頭寸方向相反的合約倉位,用衍生品的盈虧來抵消現貨的價格波動。
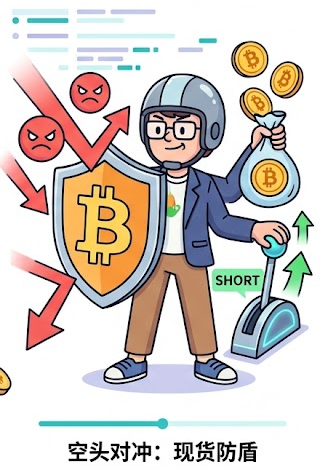
空頭對沖:保護已有的持幣
如果你在現貨錢包中持有BTC或ETH,但短期不打算賣出,同時又擔心價格下跌,可以建立空頭合約倉位。當市場價格下跌時,現貨持倉出現帳面浮虧,但合約空頭倉位的盈利會部分或全部抵消這部分損失。
案例:2025年初,BTC在69,000–70,000美元區間盤整時,許多機構投資者利用永續合約對現貨持倉進行空頭對沖,同時觀望宏觀政策走向。
多頭對沖:鎖定未來的買入價格
如果你計劃在未來買入某資產,但預期價格可能提前上漲,可以提前建立多頭合約倉位,鎖定當前價格,防止錯失上漲收益。
對沖策略的核心價值在於:它分離了「是否持有資產」和「是否承擔價格風險」兩個決策。你可以通過對沖,在保留資產長期配置的同時,階段性降低價格波動對帳戶的影響。
套保:鎖定未來價格的確定性
套期保值(套保)是對沖策略在實體和機構層面的規模化應用。其目標是鎖定未來的買賣價格,消除不確定性,而非通過價格波動獲利。
傳統金融中的套保邏輯
在傳統大宗商品市場,套保是實體企業抵禦價格波動的標準做法。例如,銅加工企業接到遠期訂單後,面臨原材料漲價導致利潤被侵蝕的風險。傳統做法是買入期貨套保,但長期持有多頭會持續佔用大量保證金,資金效率較低。
進階解決方案:銅加工企業可通過累計期權策略實現低成本套保——在設定價格區間內持續獲取收益用於補貼原料成本,單次操作累計為每噸原料降低約4,579元成本。
加密市場的套保應用
在加密市場,交割合約常被用於結構化的套保策略。由於交割合約有固定到期日且不收取資金費率,非常適用於管理特定時間節點(如代幣解鎖、投資組合再平衡)的價格風險。
大型機構則通過基差交易進行規模化套保:在現貨市場或ETF買入BTC,同時在期貨市場賣出等量合約,賺取期貨高於現貨的基差收益。這種策略是Delta中性的,空頭頭寸並非方向性做空,而是為了對沖現貨持倉的風險敞口。
跨期交易:捕捉不同到期日的價差
跨期交易(Calendar Spread)是利用不同到期日的同一資產合約之間的價差進行交易。它不賭價格的絕對漲跌,而是賭「近月合約」與「遠月合約」價差的擴大或收窄。
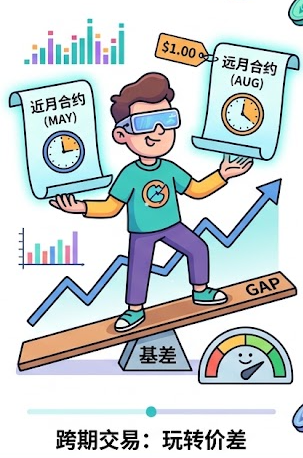
跨期交易的基本邏輯
在正常市場中,遠月合約價格通常高於近月合約(期貨升水),因為包含了持有成本和時間價值。但在特殊市場情緒下,可能出現遠月低於近月(期貨貼水)的異常狀況。
買入價差組合:買入遠月合約,同時賣出近月合約。當價差擴大時獲利,對應預期市場情緒轉為看漲或持有成本上升。
賣出價差組合:賣出遠月合約,同時買入近月合約。當價差收窄時獲利,對應預期市場情緒轉向悲觀或流動性溢價下降。
交易所通常提供價差交易功能,支持現貨與永續合約、現貨與交割合約、永續與交割合約、不同到期日的交割合約之間的價差交易。其核心優勢在於原子執行——雙腿同時成交,消除了一腿成交一腿不成交的多腿交易風險。
價差交易的成本優勢
相比在訂單簿上手動執行兩筆對沖交易,使用價差交易功能可直接實現手續費減半,對於大額或高頻交易者而言,長期可顯著降低交易成本。
雙向持倉模式:高階策略的基礎設施
執行對沖、套保和跨期策略,前提是能夠在同一合約交易對中同時持有多倉和空倉。Hotcoin支持雙向持倉模式,用戶可在同一合約同時持有多倉和空倉。
逐倉保證金模式:多倉與空倉的保證金相互獨立,強平價格分別計算。
全倉保證金模式:多倉與空倉共享帳戶保證金,浮盈與浮虧相互抵消,這正是對沖策略需要的效果——雙向持倉的盈虧抵消後,剩餘的風險敞口才是真正暴露的部分。
常見問題(FAQ)
Q1:對沖交易需要繳納多少保證金?
取決於持倉模式和槓桿設置。在逐倉模式下,多空倉位的保證金分別計算;在全倉模式下,多空倉位共享保證金池,浮盈可自動補貼浮虧。全倉模式更常見於對沖策略,因為它能讓盈虧自然抵消。
Q2:跨期交易和普通方向性交易有什麼不同?
跨期交易不賭價格的絕對漲跌,而是賭兩個合約之間價差的變化。即使價格大幅上漲,如果你做空了近月同時做多了遠月,盈虧主要取決於兩者價差的擴縮,而非BTC本身的漲跌。這種策略的核心優勢是方向中性——不受標的資產單邊趨勢的直接影響。
Q3:套保和普通對沖有什麼區別?
對沖是一個更寬泛的概念,泛指用衍生品抵消風險敞口的所有操作。套保(套期保值)通常指實體或機構層面的系統性風險管理,具有明確的經營目的(如鎖定採購成本、對沖庫存貶值),規模更大、策略更結構化。
相關教程:
推薦閱讀:
推薦閱讀
看更多