量化交易入门:回测系统与策略优化
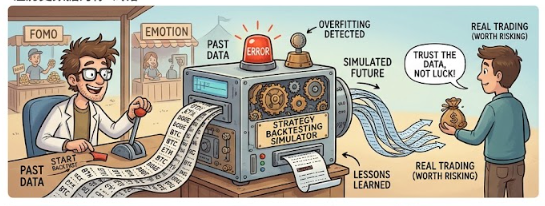
量化交易是以数学模型和统计方法替代主观判断,借助计算机技术制定并执行交易策略的投资方式。回测是量化交易的生命线——用历史数据验证策略是否有效,而不是靠直觉或运气做决策。 量化交易的核心价值在于:通过历史数据反复检验策略逻辑,用客观指标评估策略的盈利能力和风险水平,避免情绪化交易带来的非理性损失。在加密货币市场这个24小时交易、波动剧烈的环境中,一个经过严格回测和优化的策略,远比临场直觉判断可靠得多。
回测的本质:让历史数据为你“试错”
回测的核心任务是用历史行情数据模拟策略的买卖决策,计算在真实市场条件下策略会赚多少钱、亏多少钱、最大回撤有多大。 它解决了交易中最关键的问题:在投入真金白银之前,先用数据验证策略是否值得信任。
一个标准的回测系统通常包含以下模块:
数据模块:通过交易所API或CCXT库获取历史OHLCV数据(开盘价、最高价、最低价、收盘价、成交量),支持多时间周期(1分钟到日线)
策略模块:定义具体的买卖信号逻辑,如均线交叉、RSI超买超卖、布林带突破等
引擎模块:逐根K线回放历史数据,模拟开仓、平仓、止盈止损操作,记录每笔交易的盈亏
分析模块:计算总收益率、最大回撤、夏普比率、胜率、盈亏比等关键指标
以双均线交叉策略为例,回测引擎的核心逻辑如下:
def backtest(data, ema_fast=20, ema_slow=50):
"""简单均线交叉回测示例"""
df = data.copy()
df['ema_fast'] = EMA(df['close'], ema_fast)
df['ema_slow'] = EMA(df['close'], ema_slow)
position = None
trades = []
for i in range(1, len(df)):
# 金叉:快线上穿慢线,买入
if (df['ema_fast'][i-1] <= df['ema_slow'][i-1] and
df['ema_fast'][i] > df['ema_slow'][i] and position is None):
position = df['close'][i]
# 死叉:快线下穿慢线,卖出
elif (df['ema_fast'][i-1] >= df['ema_slow'][i-1] and
df['ema_fast'][i] < df['ema_slow'][i] and position is not None):
trades.append({'buy': position, 'sell': df['close'][i], 'pnl': df['close'][i] - position})
position = None
return trades
策略优化:在“好策略”和“过度拟合”之间找平衡
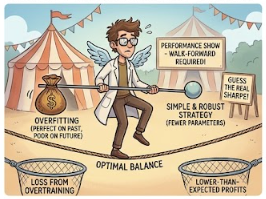
策略优化是指在回测框架内调整参数(如均线周期、RSI阈值),找到使策略在历史数据上表现最好的参数组合。但优化的核心挑战在于:过度拟合(Overfitting)会让策略在历史数据上表现完美,在实盘中却持续亏损。
一项基于线性预测模型的研究显示:当使用10年历史数据进行回测时,策略的样本外夏普比率仅为样本内夏普比率的约30%。参数越多、策略越复杂,过拟合风险越高。另一项针对RSI、MACD、布林带三种经典策略的研究通过滚动回测验证,发现采用多维度优化目标(综合考量收益、一致性和下行风险)比单纯追求历史收益更能提升样本外表现。
核心优化原则
参数越少越好:策略复杂度与过拟合风险正相关。简单策略(如双均线交叉)比复杂的多参数模型更不容易过拟合。
优先选择低夏普策略时需谨慎:低夏普策略更容易受参数选择的偶然性影响,回测表现好可能只是运气;当策略的“真实夏普比率”足够高时,过拟合风险会显著降低。
回测时间越长越好:长期数据覆盖更多市场环境,减少某一特定行情带来的偶然性。
优化方法:从手动到自动化
手动调整参数是最基础的优化方式。进阶方法包括:
网格搜索:遍历参数组合,如测试EMA周期从10到50的所有整数组合,选择表现最佳的一组。
随机搜索:在参数空间中随机采样,适合参数数量较多时使用。
遗传算法:模拟自然选择,让参数组合不断“进化”,是处理复杂策略优化的主流方法之一。
进阶一:运用高级优化目标函数(如GT-Score)
传统优化通常以最大化总收益或夏普比率为目标。但近期研究提出了更稳健的优化方案——GT-Score,这是一种复合目标函数,其数学形式为:
GT_Score = (μ · ln(z) · r²) / σ_d
其中:
μ:策略每笔交易的平均收益率
ln(z):统计显著性的对数变换
r²:策略收益的确定性(类似R²)
σ_d:收益的下行波动率(只惩罚亏损方向)
GT-Score的核心逻辑是:同时优化收益、一致性和下行风险,而非仅追求高收益。研究显示,相比单纯最大化总收益或夏普比率,采用GT-Score作为优化目标的策略在样本外表现更加稳健,尤其在市场风格切换时。
进阶二:样本外验证——区分运气和实力
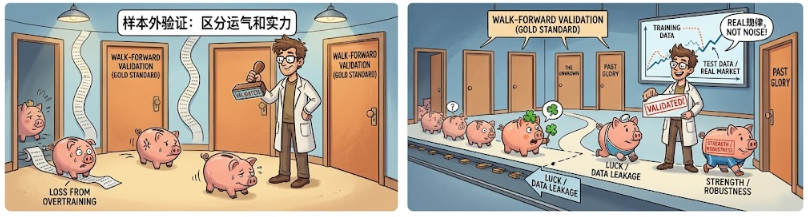
样本外验证(Out-of-Sample Validation)是量化交易中最容易被忽视、却最重要的环节。其核心逻辑是:在优化阶段接触过的数据之外,用全新的数据来检验策略表现。 如果策略在样本外仍能保持稳定,说明策略发现了真实的市场规律,而非仅仅是“记住了”历史数据的噪声。
常用的样本外验证方法包括:
Walk-Forward Validation(滚动验证) :被认为是策略验证的“黄金标准”。具体做法是:用一段历史数据(如4年)优化参数,然后在随后的一段数据(如2年)上测试表现,之后不断向前滚动。每到一个新的测试窗口,策略都必须在一个全新的市场环境中“重新证明自己”。这种方法的优势在于:它模拟了真实交易中的场景——你永远无法用“未来的数据”来优化今天的策略。
训练/测试集分割:最简单的方法——将全部历史数据按比例(如7:3)分成训练集(用于优化参数)和测试集(用于最终验证),两者之间通常还设有禁入期,以防止数据泄露。
蒙特卡洛分析:通过多次随机抽样模拟不同市场路径,检验策略表现的稳定性。
常用的Python回测框架
以下框架可作为入门起点:
Backtrader:Python最经典的回测框架之一,社区成熟,支持自定义指标和策略。
VectorBT:基于向量化计算的高性能回测库,可快速测试数千组参数组合,适合加密货币的多资产回测。
Qubx:新一代量化框架,支持从回测到实盘部署的全流程,基于Python 3.10+开发。
开源项目参考:基于Binance API的完整量化系统,涵盖数据获取、策略回测(含均线交叉、海龟策略等)、实盘交易引擎和风控管理。
常见问题(FAQ)
Q1:回测表现很好,为什么实盘还是亏损?
核心原因是过拟合和数据泄露。 回测好的策略可能在优化时“记住了”历史数据中的噪声,而非发现了真实的市场规律;或者回测时未计入手续费、滑点等真实交易成本。Walk-Forward Validation是验证策略是否真正稳健的最佳方法。
Q2:策略应该用多少历史数据回测?
越长越好,但需考虑市场结构变化。 长周期数据(如10年)能覆盖牛熊转换等多种市场环境,降低特定行情的偶然性。但加密货币市场历史较短,建议至少覆盖2-3年,且包含明显的趋势和震荡阶段。
Q3:优化目标应该选择什么指标?
不要只看总收益或夏普比率。建议同时关注最大回撤、夏普比率、胜率和盈亏比的平衡。进阶可使用GT-Score等复合目标函数,综合考量收益、一致性和下行风险。
Q4:Walk-Forward Validation的具体步骤是什么?
将历史数据划分为多个滚动的时间窗口,每个窗口分为训练集(如4年)和测试集(如2年),每次在训练集上优化参数后,在测试集上验证表现,然后向前滚动窗口,重复以上过程。通过多个测试窗口的表现评估策略是否持续有效。
相关教程:
推荐阅读:
推荐阅读
查看更多