高阶合约策略:对冲、套保与跨期交易
对冲、套保与跨期交易是合约交易的高阶应用形态,核心在于利用衍生品管理价格风险而非单纯追求方向性收益。对冲是保护现货仓位免受反向价格波动冲击的策略;套保是实体或机构锁定未来买卖价格、消除不确定性的风险管理工具;跨期交易则是捕捉不同到期合约之间的价差机会。 这三类策略的共同特征是“方向中性”——交易者的盈亏不依赖于单边行情判断,而是基于价差、基差或价格关系的变化。在机构投资者主导的加密市场中,基差交易等套利策略已成为连接现货与期货市场的重要纽带。
对冲:用合约保护你的现货仓位
对冲的本质是建立与现货头寸方向相反的合约仓位,用衍生品的盈亏来抵消现货的价格波动。
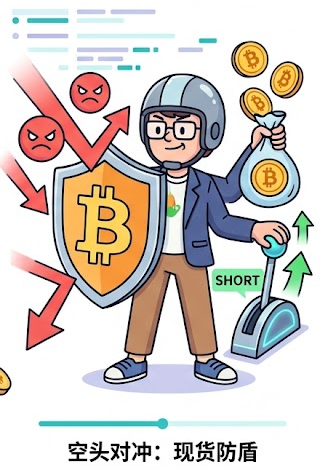
空头对冲:保护已有的持币
如果你在现货钱包中持有BTC或ETH,但短期不打算卖出,同时又担心价格下跌,可以建立空头合约仓位。当市场价格下跌时,现货持仓出现账面浮亏,但合约空头仓位的盈利会部分或全部抵消这部分损失。
案例:2025年初,BTC在69,000–70,000美元区间盘整时,许多机构投资者利用永续合约对现货持仓进行空头对冲,同时观望宏观政策走向。
多头对冲:锁定未来的买入价格
如果你计划在未来买入某资产,但预期价格可能提前上涨,可以提前建立多头合约仓位,锁定当前价格,防止错失上涨收益。
对冲策略的核心价值在于:它分离了“是否持有资产”和“是否承担价格风险”两个决策。你可以通过对冲,在保留资产长期配置的同时,阶段性降低价格波动对账户的影响。
套保:锁定未来价格的确定性
套期保值(套保)是对冲策略在实体和机构层面的规模化应用。其目标是锁定未来的买卖价格,消除不确定性,而非通过价格波动获利。
传统金融中的套保逻辑
在传统大宗商品市场,套保是实体企业抵御价格波动的标准做法。例如,铜加工企业接到远期订单后,面临原材料涨价导致利润被侵蚀的风险。传统做法是买入期货套保,但长期持有多头会持续占用大量保证金,资金效率较低。
进阶解决方案:铜加工企业可通过累计期权策略实现低成本套保——在设定价格区间内持续获取收益用于补贴原料成本,单次操作累计为每吨原料降低约4,579元成本。
加密市场的套保应用
在加密市场,交割合约常被用于结构化的套保策略。由于交割合约有固定到期日且不收取资金费率,非常适用于管理特定时间节点(如代币解锁、投资组合再平衡)的价格风险。
大型机构则通过基差交易进行规模化套保:在现货市场或ETF买入BTC,同时在期货市场卖出等量合约,赚取期货高于现货的基差收益。这种策略是Delta中性的,空头头寸并非方向性做空,而是为了对冲现货持仓的风险敞口。
跨期交易:捕捉不同到期日的价差
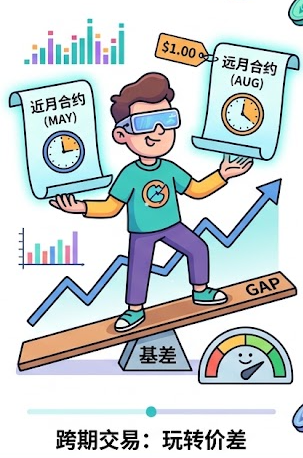
跨期交易(Calendar Spread)是利用不同到期日的同一资产合约之间的价差进行交易。它不赌价格的绝对涨跌,而是赌“近月合约”与“远月合约”价差的扩大或收窄。
跨期交易的基本逻辑
在正常市场中,远月合约价格通常高于近月合约(期货升水),因为包含了持有成本和时间价值。但在特殊市场情绪下,可能出现远月低于近月(期货贴水)的异常状况。
买入价差组合:买入远月合约,同时卖出近月合约。当价差扩大时获利,对应预期市场情绪转为看涨或持有成本上升。
卖出价差组合:卖出远月合约,同时买入近月合约。当价差收窄时获利,对应预期市场情绪转向悲观或流动性溢价下降。
交易所通常提供价差交易功能,支持现货与永续合约、现货与交割合约、永续与交割合约、不同到期日的交割合约之间的价差交易。其核心优势在于原子执行——双腿同时成交,消除了一腿成交一腿不成交的多腿交易风险。
价差交易的成本优势
相比在订单簿上手动执行两笔对冲交易,使用价差交易功能可直接实现手续费减半,对于大额或高频交易者而言,长期可显著降低交易成本。
双向持仓模式:高阶策略的基础设施
执行对冲、套保和跨期策略,前提是能够在同一合约交易对中同时持有多仓和空仓。Hotcoin支持双向持仓模式,用户可在同一合约同时持有多仓和空仓。
逐仓保证金模式:多仓与空仓的保证金相互独立,强平价格分别计算。
全仓保证金模式:多仓与空仓共享账户保证金,浮盈与浮亏相互抵消,这正是对冲策略需要的效果——双向持仓的盈亏抵消后,剩余的风险敞口才是真正暴露的部分。
常见问题(FAQ)
Q1:对冲交易需要缴纳多少保证金?
取决于持仓模式和杠杆设置。在逐仓模式下,多空仓位的保证金分别计算;在全仓模式下,多空仓位共享保证金池,浮盈可自动补贴浮亏。全仓模式更常见于对冲策略,因为它能让盈亏自然抵消。
Q2:跨期交易和普通方向性交易有什么不同?
跨期交易不赌价格的绝对涨跌,而是赌两个合约之间价差的变化。即使价格大幅上涨,如果你做空了近月同时做多了远月,盈亏主要取决于两者价差的扩缩,而非BTC本身的涨跌。这种策略的核心优势是方向中性——不受标的资产单边趋势的直接影响。
Q3:套保和普通对冲有什么区别?
对冲是一个更宽泛的概念,泛指用衍生品抵消风险敞口的所有操作。套保(套期保值)通常指实体或机构层面的系统性风险管理,具有明确的经营目的(如锁定采购成本、对冲库存贬值),规模更大、策略更结构化。
相关教程:
推荐阅读:
推荐阅读
查看更多