算法交易入门:用 Python 构建交易策略
算法交易是将交易策略转化为程序化规则,让计算机自动执行买卖决策的过程。在加密货币市场,7×24 小时交易、API 接口开放、数据高度结构化,使其成为算法交易天然的试验场。主流交易所的很大一部分交易量已由算法程序自动执行。对于普通开发者而言,Python 凭借丰富的金融库和简洁语法,是入门算法交易最友好的语言。
算法交易的技术栈
一个完整的算法交易系统通常包含以下层次:
数据层:获取行情数据
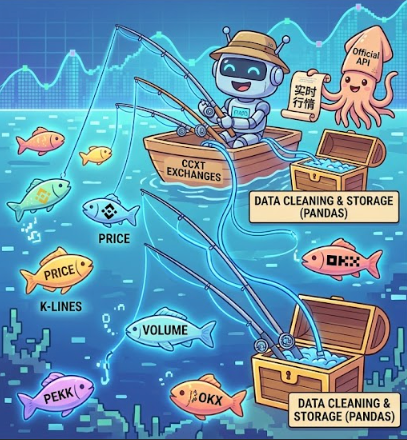
交易策略的第一步是获取可靠的历史和实时数据。主流通用方案包括:
CCXT(CryptoCurrency eXchange Trading Library):一个统一接口库,支持接入 100+ 交易所的行情和交易 API。通过 CCXT,你可以用同一套代码连接币安、欧易等多个平台。
交易所官方 API:币安和欧易等主流交易所提供完整的 REST 和 WebSocket API。重点掌握账户查询、实时行情获取、自动下单、设置止盈止损等基础功能。
Python 数据处理库:pandas、NumPy 用于数据清洗、K 线合成和特征工程;MySQL 或 SQLite 用于历史数据持久化存储。
策略层:定义交易逻辑
策略层是系统的核心,负责根据市场数据生成交易信号。一个标准策略类通常包含:
class BaseStrategy:
def prepare_indicators(self, data):
# 计算技术指标:均线、RSI、MACD 等
pass
def generate_signals(self, data):
# 根据指标信号生成买卖决策
pass
以简单的 EMA 均线交叉为例:
class EMAStrategy(BaseStrategy):
def prepare_indicators(self, data):
df = data["1h"].copy()
df["ema20"] = EMA(df["close"], 20).value
return {**data, "1h": df}
def generate_signals(self, data):
df, signals = data["1h"], []
for i in range(1, len(df)):
prev, curr = df.iloc[i-1], df.iloc[i]
# 价格上穿 EMA20 → 买入信号
if prev["close"] < prev["ema20"] and curr["close"] >= curr["ema20"]:
*signals.append(Signal(..., stop_loss=curr["close"]0.98))
return signals
回测层:验证策略有效性
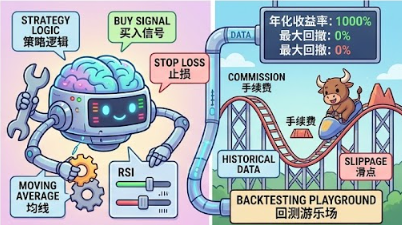
在投入实盘之前,必须用历史数据验证策略表现。回测引擎的核心功能包括:
逐 K 线回放:模拟历史行情按时间顺序推进,策略在每根 K 线结束时判断是否开平仓
计算绩效指标:收益率、年化收益率、波动率、最大回撤、夏普比率、胜率、盈亏比等
成本模拟:计入手续费(通常 0.1% 每边)、滑点和杠杆影响
config = SimulateConfig(
initial_balance=10000,
commission=0.001, # 0.1% 手续费
risk_per_trade=1.0, # 每笔风险 1%
tp_rr=2.0, # 盈亏比 2:1
)
report = Simulate(config).run(strategy_result)
执行层:对接实盘交易
执行层负责将策略信号转化为实际订单。通过交易所 API 或 CCXT 统一接口:
import ccxt
exchange = ccxt.binance({
'apiKey': API_KEY,
'secret': SECRET_KEY,
'options': {'defaultType': 'future'} # 合约交易
})
# 下单示例
order = exchange.create_order('BTC/USDT', 'limit', 'buy', 0.01, 60000)
安全提醒:为交易程序创建的 API 密钥必须关闭提现权限,并绑定 IP 白名单,这是最基本的账户安全措施。
开发流程:从零到实盘
第一步:环境搭建
推荐从开源框架入手,而非从零造轮子。一个成熟的框架可提供数据拉取、回测引擎、绩效分析和实盘接入的完整管线:
pip install ccxt pandas numpy backtesting
第二步:数据准备
从币安等交易所拉取历史 K 线数据,清洗后存入本地数据库:
# 拉取日线数据示例(SiriFi 框架)
fetcher = Sirifi_C_DataStreamer(api_key=API_KEY, api_secret=SECRET)
results = fetcher.fetch(
base_assets=['BTC', 'ETH'],
quote_asset='USDT',
interval='1d',
source='binance'
)
第三步:策略开发
在回测框架中编写策略逻辑。推荐从简单的指标策略开始,如 MACD 金叉/死叉、RSI 超买超卖等。初学者不建议一开始就尝试复杂的机器学习模型。
第四步:回测验证
用历史数据回测策略,重点关注最大回撤和夏普比率,而非只看总收益率。一个高收益但回撤巨大的策略,在实盘中很难坚持执行。
第五步:模拟盘验证
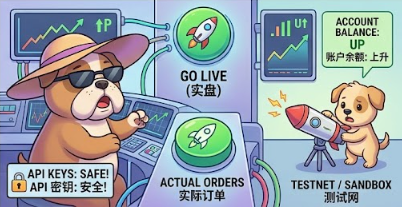
将策略接入交易所的测试网(sandbox),用模拟资金实时运行 1-3 个月。这是发现代码 bug 和滑点问题的关键阶段。
第六步:小资金实盘
从小额资金(建议总资金的 5% 以内)开始实盘,逐步验证后再放大仓位。
常用开源框架参考
以下框架可作为入门起点:
Open Source 自研框架:基于 CCXT 和币安 API 封装,涵盖数据准备、回测、实盘接入和数据库存储的完整管线,适合学习量化工程架构
AlgoTradeKit:轻量级 Python 回测库,支持策略可视化、盈亏比止盈止损,适合快速原型开发
StackSats:专注于比特币定投策略的研究和回测
常见问题(FAQ)
Q1:没有编程基础能学算法交易吗?
可以,但有门槛。 需要先掌握 Python 基础语法(变量、循环、函数、pandas 基础操作)。清华大学出版社有专门针对区块链量化交易编程的入门书籍,从交易所 API 设置到具体策略实现均有详细步骤。
Q2:算法交易需要机器学习吗?
不需要。 绝大多数的盈利策略是基于均线、RSI、布林带等传统技术指标的规则型策略。机器学习(如 LSTM 预测)是进阶方向,适合有一定经验后探索。
Q3:实盘运行需要哪些基础设施?
至少需要:一台云服务器(确保 24 小时运行)、交易所 API 密钥(限制权限)、稳定的网络连接。代码部署后需配置日志记录和异常告警,便于及时发现程序错误。
相关教程:
推荐阅读:
推荐阅读
查看更多