合约交易平台对比:费率、深度与插针对比
不同合约交易平台的核心差异体现在三个维度:手续费结构决定交易成本,订单簿深度和流动性影响大额订单的成交质量,标记价格算法则直接关系极端行情下的爆仓风险。 Binance 以 29% 的未平仓合约(OI)市场份额断层领先,Bybit 和 MEXC 分别以 12.78% 和 12.13% 位居第二、第三,OKX 则位列第三梯队。但市场占有率并不能完全反映平台在真实交易中的表现——底层算法的差异可能在实际操作中带来截然不同的体验。
费率结构:Maker 与 Taker 的基本逻辑
合约交易的手续费分为 Maker 和 Taker 两种:Maker 指流动性提供者(挂单等待成交),费率通常较低,部分平台甚至提供负费率(即返还);Taker 指流动性消耗者(市价成交),费率相对较高。
以 Hotcoin 为例,USDT 永续合约的 Maker 费率为 0.02%,Taker 费率为 0.06%。手续费计算方式为:手续费 = 合约订单价值 × 手续费率。对于高频或大规模交易者,VIP 等级和手续费抵扣券可进一步降低实际成本。
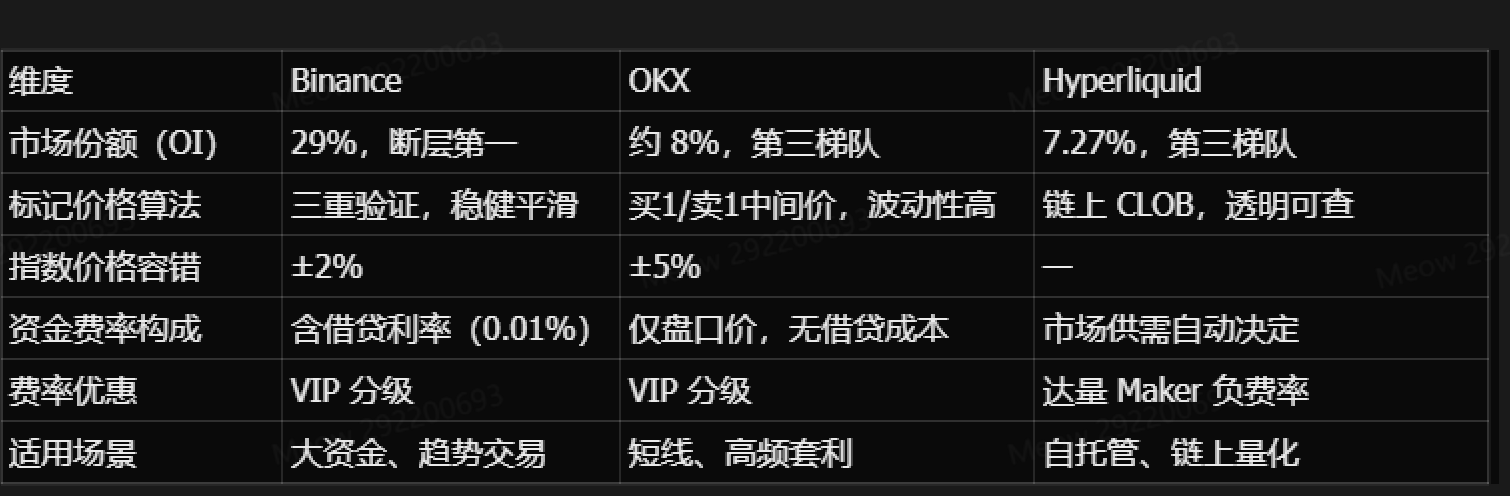
不同平台的费率结构差异显著:Hyperliquid 的 Maker 在达到一定交易量后可获得返还,形成负费率激励;OKX 则提供完整的 VIP 分级制度,交易量或资金量大的用户可享受阶梯式优惠。
流动性深度:谁承载了最多的杠杆资金?
未平仓合约(OI)是最能反映交易所“真实存量资金池”的指标——它代表市场上尚未平仓的杠杆仓位总和,每一笔 OI 背后都意味着用户真实占用了保证金、平台真实承担了清算风险。
根据 2026 年 4 月的数据,Binance 的日均 OI 超过 236 亿美元,以 29% 的份额断层领先,峰值时达到 265.5 亿美元,是第二名 Bybit(115.5 亿美元)的 2.3 倍。这一差距意味着在行情剧烈波动时,Binance 能够吸纳更多大额仓位,提供更优的大单成交质量。
第二梯队:Bybit(12.78%)、MEXC(12.13%)、Gate(11.79%),三者份额接近。第三梯队:OKX(8.0%)、Bitget(7.62%)、Hyperliquid(7.27%)、KuCoin(6.95%),其中 Hyperliquid 是唯一进入前列的去中心化衍生品平台。
在主流交易对上,OKX 和 Hyperliquid 同样具备充足的流动性,几万至几十万美元的交易通常不会产生明显的滑点。但对于超大额订单或长尾资产,Binance 的综合深度和标的覆盖仍然更有优势。
标记价格与插针风险:最易被忽视的差异
标记价格(Mark Price)是决定仓位是否被强制平仓的核心依据,而非 K 线显示的最新成交价。 不同交易所的标记价格算法差异,直接导致了“同样的行情,在不同平台爆仓风险不同”的现象。
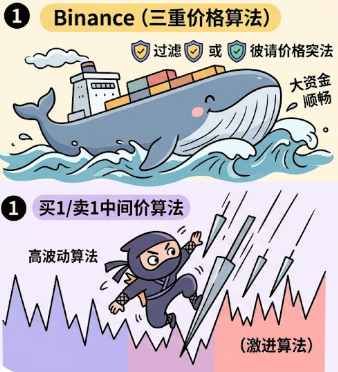
Binance 的算法采用相对稳健的三重验证机制:综合考虑现货指数价格、订单簿深度和合约实际成交价,取三者中位数,波动较小,能够有效过滤瞬间的价格毛刺,适合大资金稳健操作。
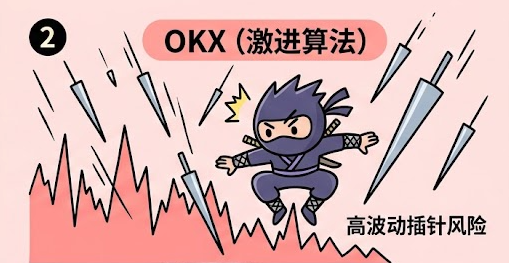
OKX 的算法更激进,仅取合约盘口的“买1”和“卖1”中间价(即 Taker 价),不参考订单簿深度,波动性更高——价格回归现货的速度更快,但也更容易出现“插针”行情,导致仓位在短暂的异常波动中被强平。此外,OKX 的指数价格允许偏离 ±5%,而 Binance 限制为 ±2%,进一步加剧了极端行情下的波动差异。
实战意义:在同样的市场环境下,OKX 的标记价格可能比 Binance 更早触及强平线。有交易者因此将其形容为“OKX 在盯着你的账户做定点暴击”。对短线交易者而言,OKX 的高波动性意味着更频繁的套利机会;对追求稳健的大资金,Binance 的平滑机制更具保护性。
资金费率:持仓成本的隐形差异
资金费率在永续合约中同样受到算法差异的影响。Binance 的资金费率综合考虑订单簿深度和借贷利率(默认 0.01%),更贴近真实供需,费率相对平稳;OKX 仅基于盘口价格计算,不包含借贷成本约束,波动更快、更剧烈。
这意味着长期持仓成本在不同平台之间会有明显差异。对于趋势跟踪策略而言,Binance 的资金费率更具可预测性;而 OKX 的费率波动可能在持仓过程中带来额外的意外成本。
对比总览
选择平台的三点建议
- 别只看手续费,更要看算法和深度。交易成本不仅是手续费,还包括滑点、资金费率和插针爆仓风险——这些隐性成本往往远高于手续费本身的差异。
- 了解平台的标记价格算法。如果你在 OKX 交易,需要为更高的波动性预留更宽的安全边际;在 Binance 交易,标记价格相对稳定,但期现价差的收敛速度可能更慢。
- 充分利用平台特色功能。重点考虑平台的市场份额、目标交易对的流动性、资金费率历史表现,以及是否支持自定义止损触发价格类型(标记价格或最新成交价)。
常见问题(FAQ)
Q1:Maker 和 Taker 手续费有什么区别?
Maker 是挂单等待成交(提供流动性),费率通常较低,部分平台可低至 0.02% 甚至负费率;Taker 是市价立即成交(消耗流动性),费率相对较高,通常在 0.04%~0.06% 之间。如果是高频交易者,Maker 订单可显著节省成本。
Q2:未平仓合约(OI)高的平台一定更好吗?
通常情况下是的,但不是唯一标准。 高 OI 意味着平台承载更多杠杆资金,流动性更深,大额订单成交滑点更低。但也需关注资金费率是否稳定、标记价格算法是否适合自己的交易风格,以及交易所的储备资产是否充足。
Q3:为什么同样的行情,在不同交易所爆仓价不同?
核心差异在于标记价格的算法。Binance 采用三重验证取中位数,波动更平滑;OKX 只参考买1/卖1的盘口中间价,对短暂价格毛刺更敏感。这使得 OKX 的强平触发价格更容易因短暂插针而被触及。
Q4:如何判断一个交易所的流动性是否真实?
可以关注三个维度:未平仓合约(OI) 是最真实的杠杆存量指标;买卖盘口的价差——主流合约价差越小,做市深度越好;大额订单的成交滑点——用模拟挂单测试 10 万美元级别的市价单滑点表现。
相关教程:
推荐阅读:
推荐阅读
查看更多