损失厌恶与锚定效应:行为经济学在交易中的陷阱
损失厌恶与锚定效应是行为经济学中最影响交易决策的两个认知偏差:损失厌恶让交易者在亏损时“扛单”不愿止损,试图避免锁定亏损;锚定效应则让交易者固执地相信某个价格是“合理的”,从而错失出场或入场的最佳时机。 理解这两种偏差如何悄然影响你的判断,是迈向理性交易的重要一步。
损失厌恶:为什么“割肉”这么难?
损失厌恶由心理学家丹尼尔·卡尼曼和阿莫斯·特沃斯基在1979年提出,其核心结论是:人们面对同等金额的收益和损失时,损失带来的痛苦感约为收益带来的愉悦感的2~2.5倍。
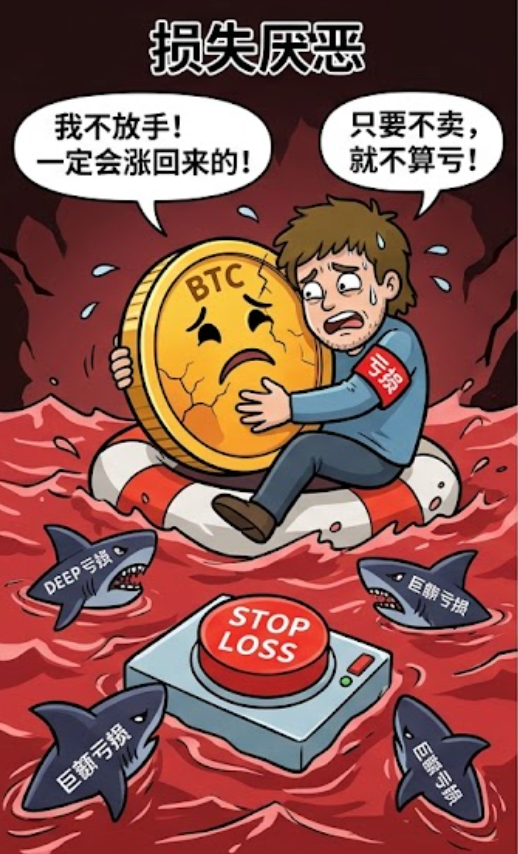
在加密货币的杠杆交易场景中,这种偏差会被显著放大。当仓位浮亏时,大脑会优先启动“损失规避”模式。一个常见的现象是:投资者在价格跌到一定程度时,明明知道应该止损,却总是选择“再等一等”,期待价格反弹回本。这一等,往往让原本可控的小亏损滚成了大亏损,或直接爆仓。
这正是损失厌恶的经典表现:锁定亏损意味着将“账面损失”变为“实际损失”,而人性本能会竭尽全力避免这种痛苦。因此,交易者选择继续持有亏损仓位,将希望寄托于“回本”。
从数学角度看,这种行为颠倒了交易的底层逻辑:你应该在损失扩大前止损,在利润奔跑前持有。但损失厌恶让你在应该止损的时候持有,在应该持有的时候过早止盈——因为锁定利润带来的满足感远大于让利润继续奔跑。
锚定效应:为什么你会对某个价格“念念不忘”?
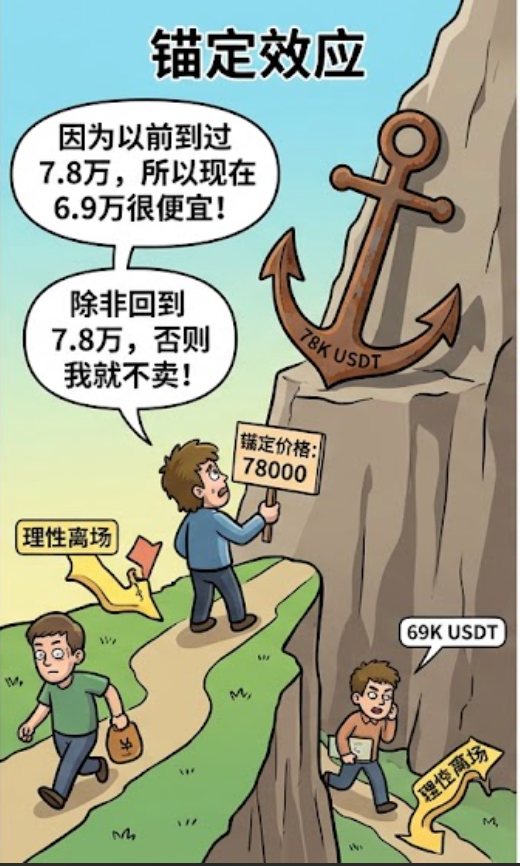
锚定效应是指人们在决策时,过度依赖(锚定)最初获得的信息(如某个价格),并将其作为后续判断的参照标准。
在加密市场中,锚定效应通常以下列方式显现:
锚定于历史高点:当BTC从7.8万跌至6.9万时,你会觉得“6.9万很便宜”,因为“最高点是7.8万”。但实际上,如果趋势已经反转,6.9万可能仍是高位。2021年买入比特币的投资者因锚定6.9万美元的高点而坚持不卖,最终经历巨大回撤,就是这种偏差的典型体现。
锚定于买入价:这是交易中最顽固的陷阱。你会固执地坚持“等到回本才卖”。而市场并不会在乎你的成本价是多少。当趋势确认向下时,即使没有回到你的买入价,也应果断离场。
锚定于社交媒体上的价格预测:KOL说“ETH下个月到5000”,很多投资者便会将5000美元作为心理锚点,在价格从4000跌至3000时仍不愿卖出,最终错失离场时机。
实战:如何识别自己是否正被偏差影响?
锚定效应自测:你持有某资产,价格从买价下跌了20%。你对自己说:“只要它回到我的成本价,我马上就卖,再也不玩了。”——你已经被买入价锚定了。
损失厌恶自测:你明知一个仓位已不符合交易计划中的任何逻辑,但看到“卖出确认”键时,手指迟迟无法点下去。——你已经被账面亏损所锚定,正在被损失厌恶操控。
当出现上述自测反应时,暂停操作,离开屏幕,将注意力转回你的交易计划,并问自己:“如果我现在手中没有这个仓位,我会在这个位置买入吗?”如果答案是否定的,说明你应该卖出,而该决策与你的成本价或历史高点无关。
如何对抗这两种偏差?
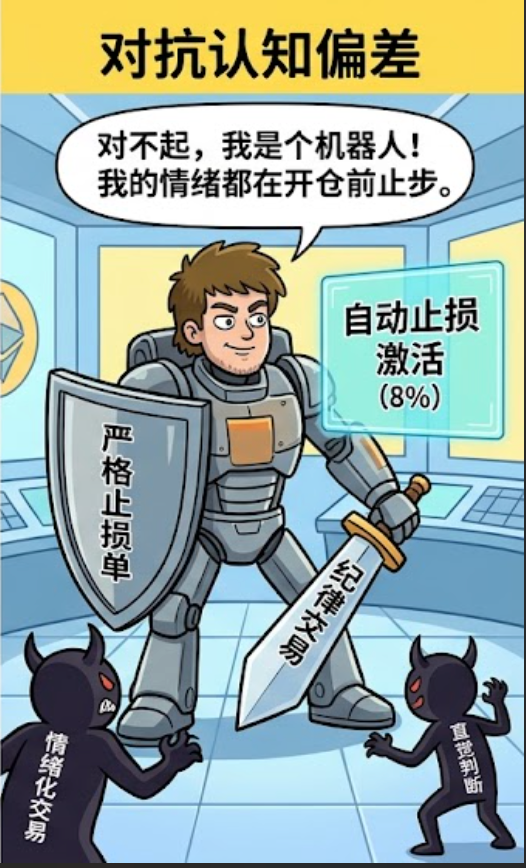
在开仓前预设止损,而非开仓后临时决定:这是克服损失厌恶最有效的方法。止损命令应在入场前挂好,而不是等到价格下跌、恐慌来袭时才思考“要不要止损”。
使用“换位思考法”:在每个持有的仓位前问自己:“如果我现在没持有它,我会在这个价格买入吗?”如果答案是否定的,无论盈亏,都应清仓。
建立系统化规则:将决策从“情绪驱动的瞬时反应”转向“基于数据的系统化规则”。例如,“任何仓位亏损达到入场价8%时,无条件平仓”,并启用交易所的止损单功能,强制锁定最大亏损。
定期复盘,记录决策情绪:在交易日志中,专门记录每笔交易中是否受到锚定效应或损失厌恶的影响,追踪偏差是如何被触发、被放大的。
常见问题(FAQ)
Q1:损失厌恶是人类的本能,无法根除吗?
是的,它根植于大脑的进化机制,确实无法根除。但这不代表你只能被它控制。通过预设止损单、制定交易计划并严格执行,你可以在“情绪出现”和“行动执行”之间建立一道防火墙——让情绪停留在大脑中,而手指(或系统)执行的是预先设定的规则。
Q2:止损位应该以什么为标准,才能避免被价格“假突破”扫损?
止损位的设置通常依赖技术分析——如关键支撑/阻力位、移动平均线、布林带下轨等。建议结合ATR(平均真实波幅) 来设置,给价格留有正常波动的空间,避免因市场噪音被提前扫出局。同时,止损必须提前预设,而非临时决定。
Q3:止盈时也会受到锚定效应影响吗?
会。例如,你看到某KOL预测“BTC到10万”,于是在8万时迟迟不止盈,期待“更高的锚点”,结果价格大幅回落。止盈应基于你的交易系统(如技术阻力位、盈亏比目标),而非外部预测或情绪。当价格触及你预设的止盈位或出现趋势转弱的信号时,应果断执行,而非纠结于某个更高价位的“锚点”。
Q4:如何在交易日志中记录行为偏差?
在每笔交易记录中增加一个“心理偏差”字段,标注是否受到损失厌恶或锚定效应影响。长期跟踪可帮你识别个人最常见的决策模式,并有针对性地调整交易规则和提醒机制。
相关教程:
推荐阅读:
推荐阅读
查看更多