博傻理论(Greater Fool Theory)与加密泡沫
博傻理论描述了一种投机行为:投资者买入资产并非基于其内在价值,而是相信未来能以更高价格转手给下一个“更傻”的人。当市场上不再有更傻的买家时,击鼓传花的游戏停止,最后一批持有者将承担全部损失。 在加密货币市场中,Meme币的炒作、缺乏实际应用的代币暴涨、NFT的疯狂拍卖,都是博傻理论的典型体现。
什么是博傻理论?
博傻理论(Greater Fool Theory)的核心逻辑与价值投资完全相反:价值投资者关心“这个资产值多少钱”,而博傻参与者只关心“会不会有人出更高价来买”。
可以把博傻理论想象成一个“烫手山芋”的游戏:只要能在音乐停止前把山芋交出去,参与者就能获利;一旦找不到下一个接盘者,最后接棒的人承担主要损失。
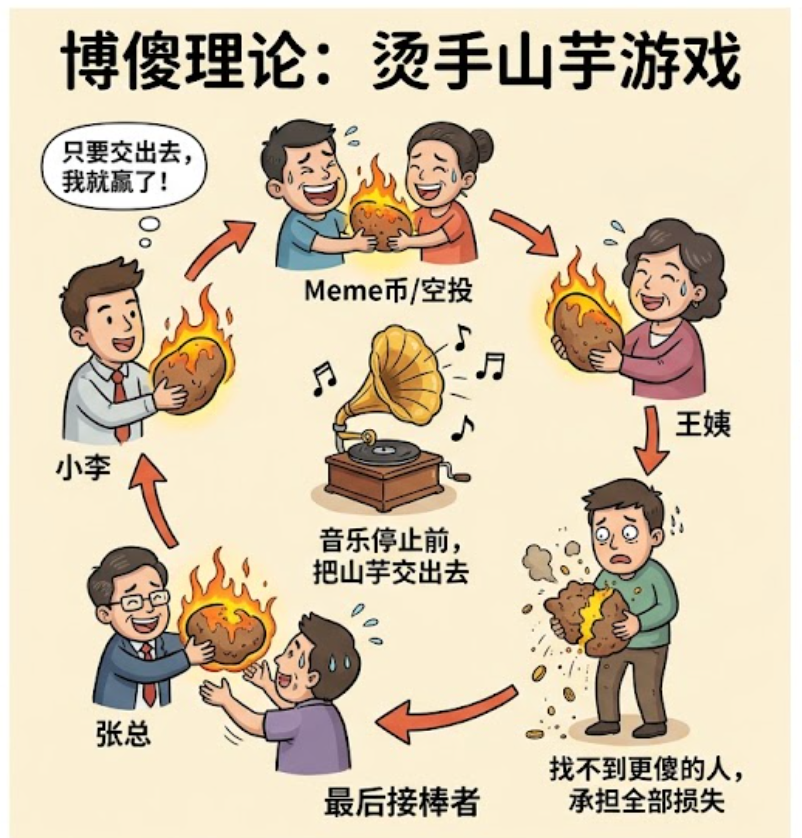
在加密市场中,博傻行为常见于以下场景:
Meme币炒作:DOGE、DOGE、SHIB、$PEPE等代币的暴涨往往不是基于技术突破,而是社群热度和FOMO情绪驱动。
新发代币:缺乏盈利模式或实际应用的项目,仅凭“叙事”吸引投机者。
NFT拍卖:价格被迅速拉高的数字收藏品,早期持有者获利后抛售给后来者。
加密市场为何成为博傻理论的“温床”?
博傻理论并非加密市场独有,但加密市场的某些特性使其特别容易滋生博傻行为:
第一,24/7全天候交易与极低准入门槛。任何人都可以随时进场,代币可以在几分钟内部署并上线流动性池,热门叙事在数小时内就能通过社交媒体扩散到全球。
第二,FOMO(害怕错过)情绪的天然放大器。加密推特(Crypto Twitter)上充斥着“翻倍截图”和“暴富故事”,这种选择性展示让观望者产生强烈的追赶冲动。数据显示,84%的加密货币持有者曾因FOMO做出投资决策。
第三,流动性分散且深度不足。加密资产分散在不同区块链和交易所,少量资金即可在短期内推动价格剧烈波动,为博傻接力创造了条件。
第四,缺乏统一估值框架。传统资产有现金流、市盈率等估值标准,而许多加密项目(尤其是Meme币)没有可验证的收入或用户数据,价格更容易被情绪和叙事主导。
博傻理论的运作机制:四个阶段
加密泡沫的形成和破裂通常遵循类似的演化路径:
第一阶段:点火。一个新叙事出现——例如“某Meme币将掀起文化运动”或“某新公链将颠覆以太坊”。早期参与者少量买入,价格开始爬升。
第二阶段:扩散与FOMO。价格上涨吸引更多关注,KOL(关键意见领袖)讨论、社交媒体截图和盈利案例在社群中快速传播。更多买家因FOMO情绪蜂拥进场,推动价格加速上涨,形成正反馈循环。
第三阶段:极度贪婪与见顶。散户大量涌入,永续合约资金费率长期为正且持续走高,表明市场处于极度贪婪状态。价格在急涨后出现剧烈震荡(长上影线),边际买盘开始衰竭。
第四阶段:崩盘。一些负面消息或触发事件(如监管收紧、宏观变化)打破共识,新买家不再入场,早期持有者开始获利了结。一旦卖压超过买盘,价格快速回落,触发高杠杆仓位的连环强平,加速下跌。
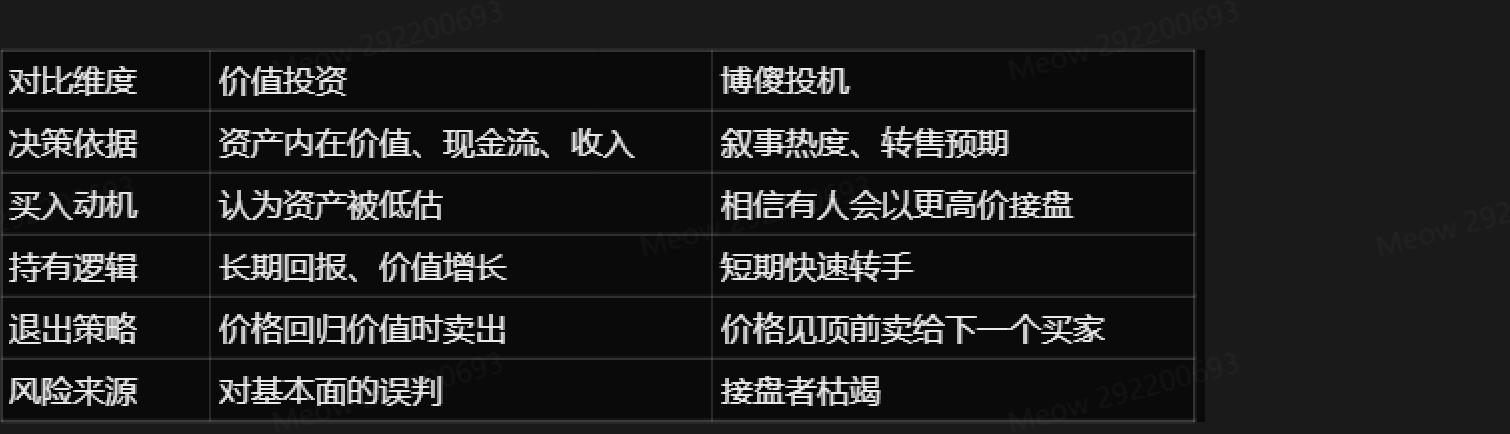
博傻理论 vs 价值投资:两种思维的分水岭
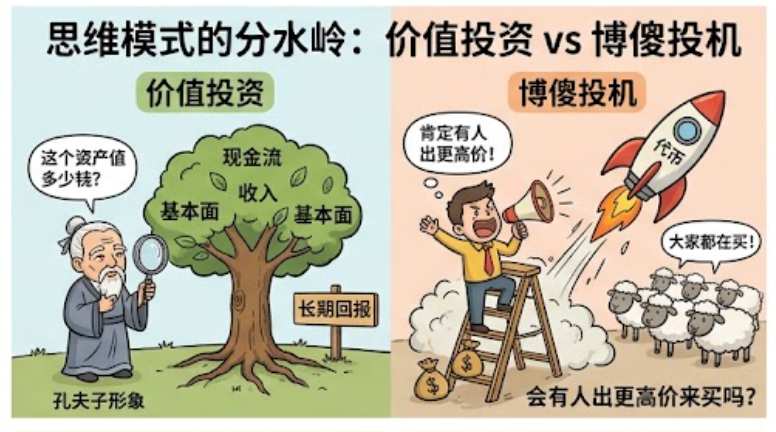
这两种投资哲学的差异不仅体现在操作手法上,更体现在根本的思维模式上:
博傻理论的真实案例
模因币与NFT热潮(2021年) :比尔·盖茨在2022年将NFT和相关加密项目称为“基于博傻理论”的资产,并讽刺“昂贵的猴子数码照片”不会改善世界。数据显示,2024年一些Meme币的大规模拉高出货事件已导致散户巨额亏损。
博傻理论不是加密世界的边缘现象,而是维持某些板块价格的核心机制。研究表明,约90%的山寨币缺乏真实应用场景,其估值依赖博傻理论维持。
当资金费率长期为正且多头集中,意味着市场可能处于博傻的最后阶段。
常见问题(FAQ)
Q1:博傻理论的“傻”是指投资者智力不足吗?
不是。博傻理论描述的是行为模式,而非智力水平。许多参与博傻的人完全清楚自己在投机,只是相信能在价格见顶前成功离场。问题在于,这种“每个人都能在音乐停止前离场”的假设在统计上不成立——最后接棒者必然存在。
Q2:如何区分“博傻”和“早期投资”?
关键在于你持有资产的理由。早期投资基于资产基本面的判断——团队、技术路线、市场需求、营收模式。博傻的决策依据是“最近涨了很多”、“大家都在买”、“我朋友赚了钱”。如果去掉“转售给下一个买家”的预期后,你找不到任何持有理由,那么这很可能就是博傻。
Q3:博傻理论意味着整个加密市场都是骗局吗?
不。博傻理论适用于以转售预期而非内在价值为支撑的资产。比特币和以太坊拥有庞大的开发者生态、真实用户和链上经济活动,这些资产的价值基础远比Meme币和空气项目扎实。博傻理论描述的是加密市场的一部分行为,而非全部。
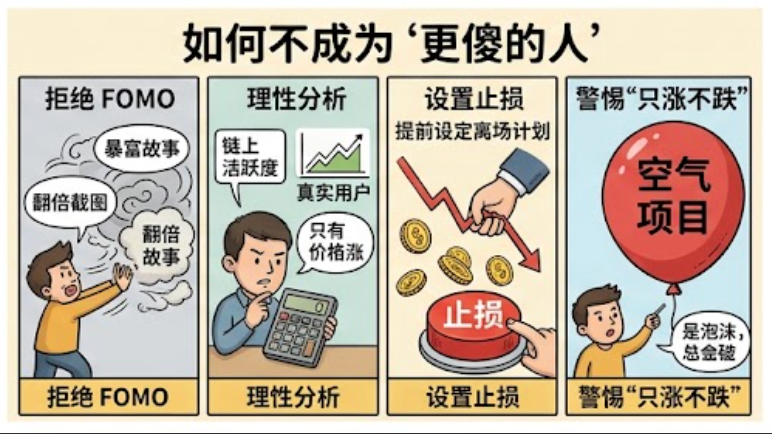
Q4:如何避免成为博傻的“最后接棒者”?
以下措施可以有效降低“接盘”风险:拒绝在FOMO情绪下追涨;对“只涨不跌”的叙事保持警惕;检查资产是否有真实用户和链上活跃度——如果价格暴涨但这些指标停滞,可能是泡沫;提前设定止损,不因“还能涨”而不断推迟离场计划。
相关教程:
推荐阅读:
推荐阅读
查看更多