Hotcoin TradFi 每日资产报告|2026年10月20日

作者 kim
今日核心要点
- 指数与情绪: 10月19日纳斯达克综合指数上涨1.1%,领跑主要指数;VIX 收于18.44,较前一交易日下降7.75%,短线避险情绪有所降温。
- 平台波动: 截至北京时间10月20日13:54,Hotcoin TradFi 现货中 CBRSB 过去24小时下跌8.93%,合约中 CRMLUSDT 下跌9.64%,是各自产品池内绝对波动最大的标的。
- 今日事件: 美国9月新屋开工与成屋签约销售数据将先后公布,通用汽车、孩之宝和 Netflix 的业绩与指引也可能影响盘前及盘后交易情绪。
美股市场全景:指数回升不等于全面走强
10月19日,美股主要指数多数收高。标普500指数收于7,690.73点,上涨0.4%;纳斯达克综合指数收于26,430.89点,上涨1.1%;罗素2000指数上涨0.3%。道琼斯工业平均指数则小幅下跌0.1%,收于51,966.03点。
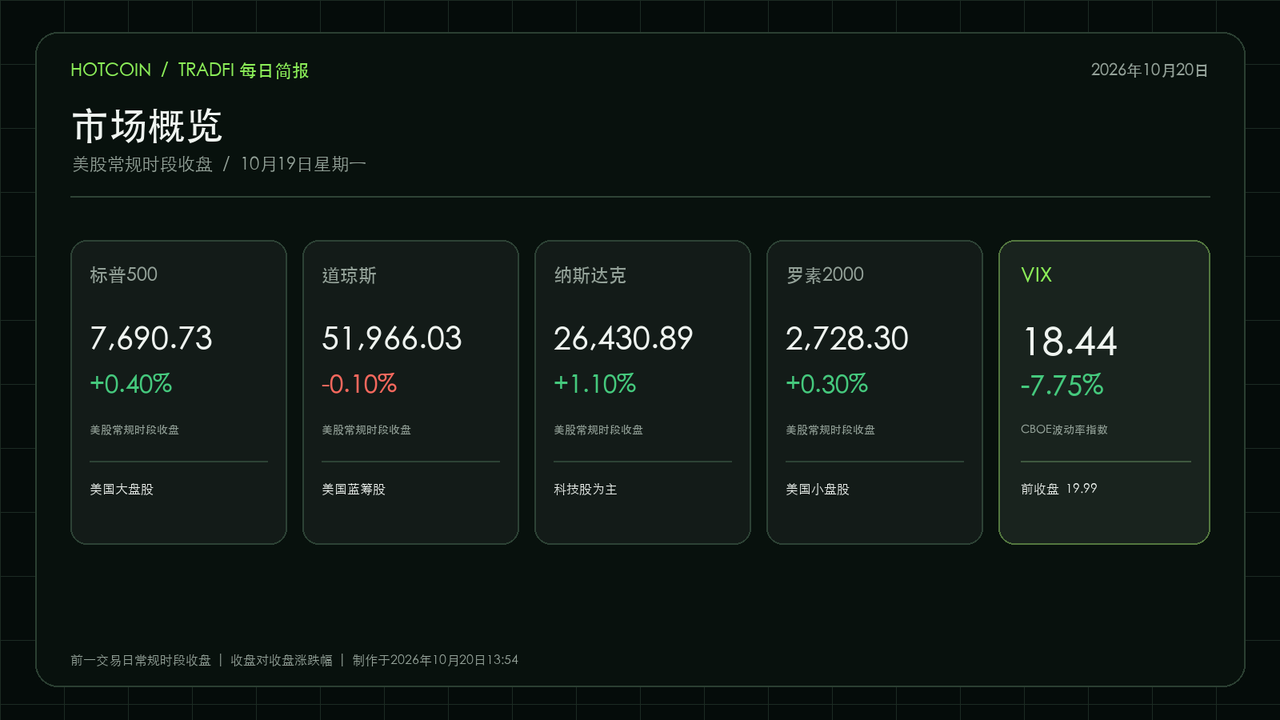
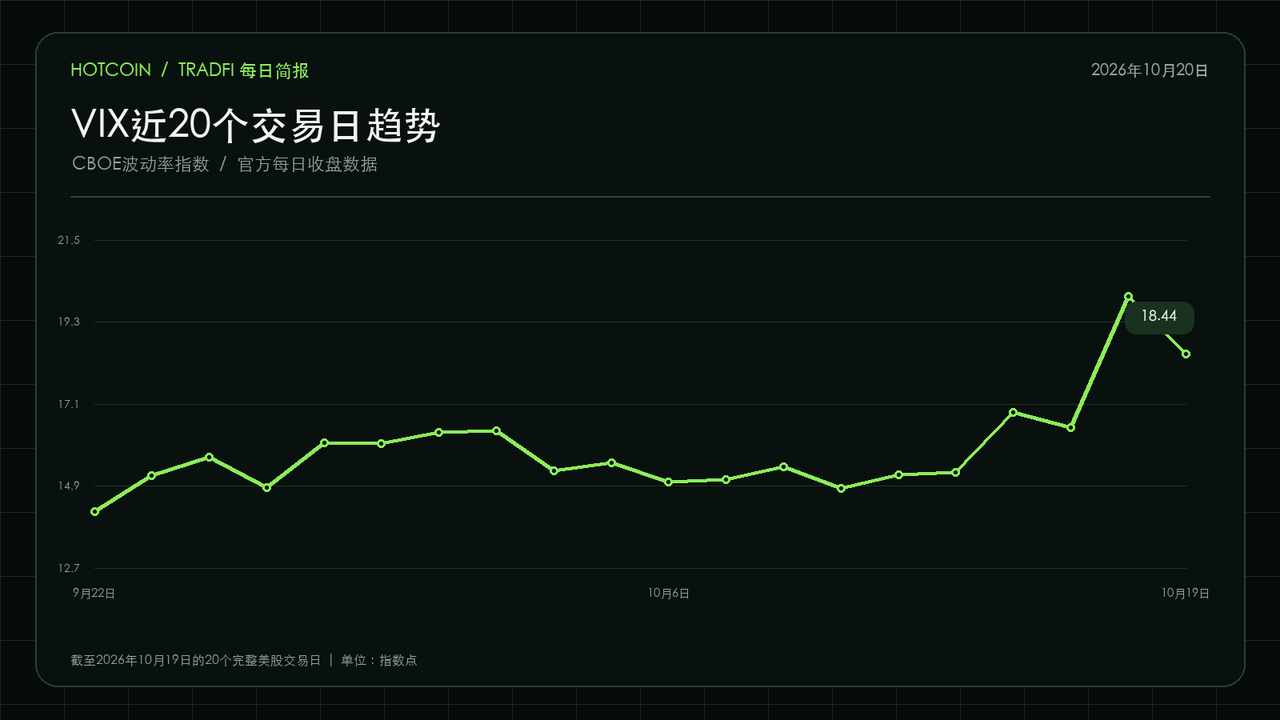
VIX 从19.99回落至18.44,说明市场对短期波动的定价有所降温,但它仍高于10月上半月多数交易日。过去20个交易日中,VIX 在10月16日一度升至19.99,随后回落,但尚未回到15附近的低波动区间。
行业表现:上涨集中在少数成长板块
行业层面呈现明显分化。可选消费上涨1.76%,信息技术上涨1.34%,是推动指数反弹的主要力量;材料板块基本持平。其余八个行业板块均录得下跌,其中公用事业下跌1.99%,房地产下跌1.19%,金融板块下跌0.83%。
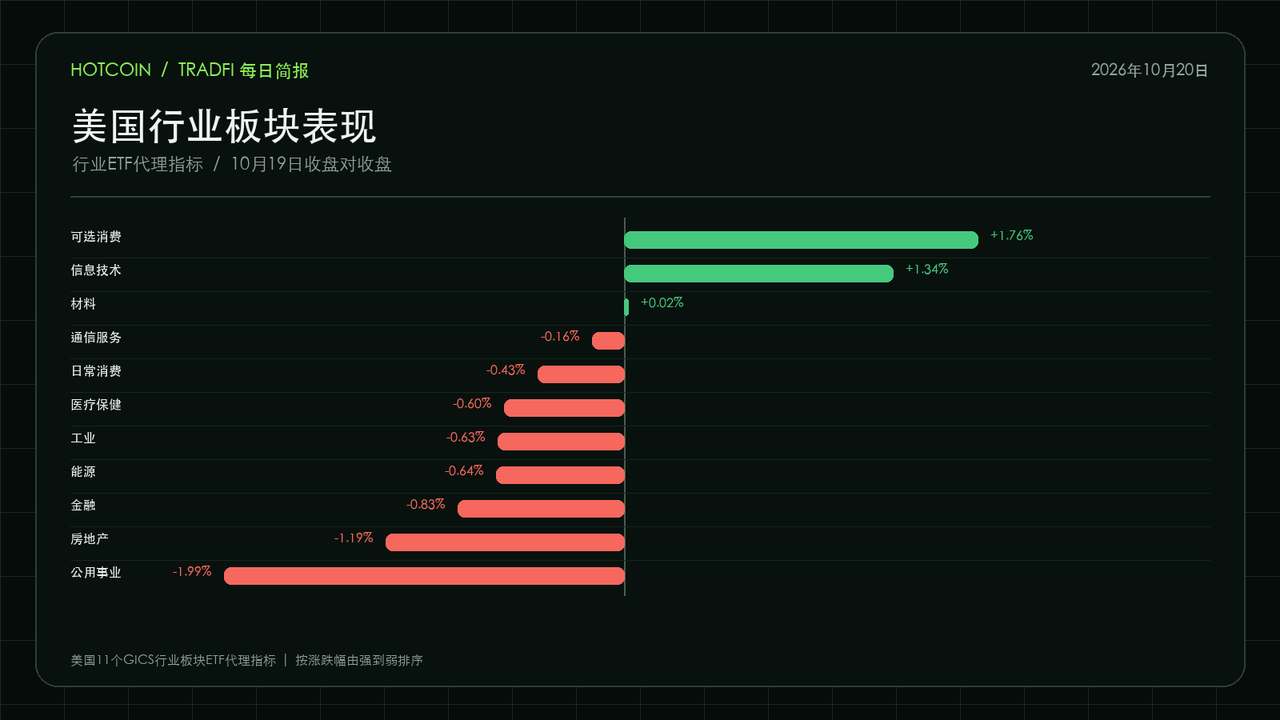
这意味着10月19日的上涨更接近科技与成长风格驱动,而不是全面风险偏好回升。交易者需要同时观察指数方向和市场广度,避免只凭纳指上涨判断所有行业同步转强。
Hotcoin TradFi 波动资产:现货与合约分开观察
本节使用 Hotcoin 平台在同一时间点的真实行情。现货按照滚动24小时涨跌幅排序,合约按照平台合约涨跌幅排序。两类产品的结构、杠杆和风险不同,因此只在同类产品内部排名,不进行跨产品直接比较。
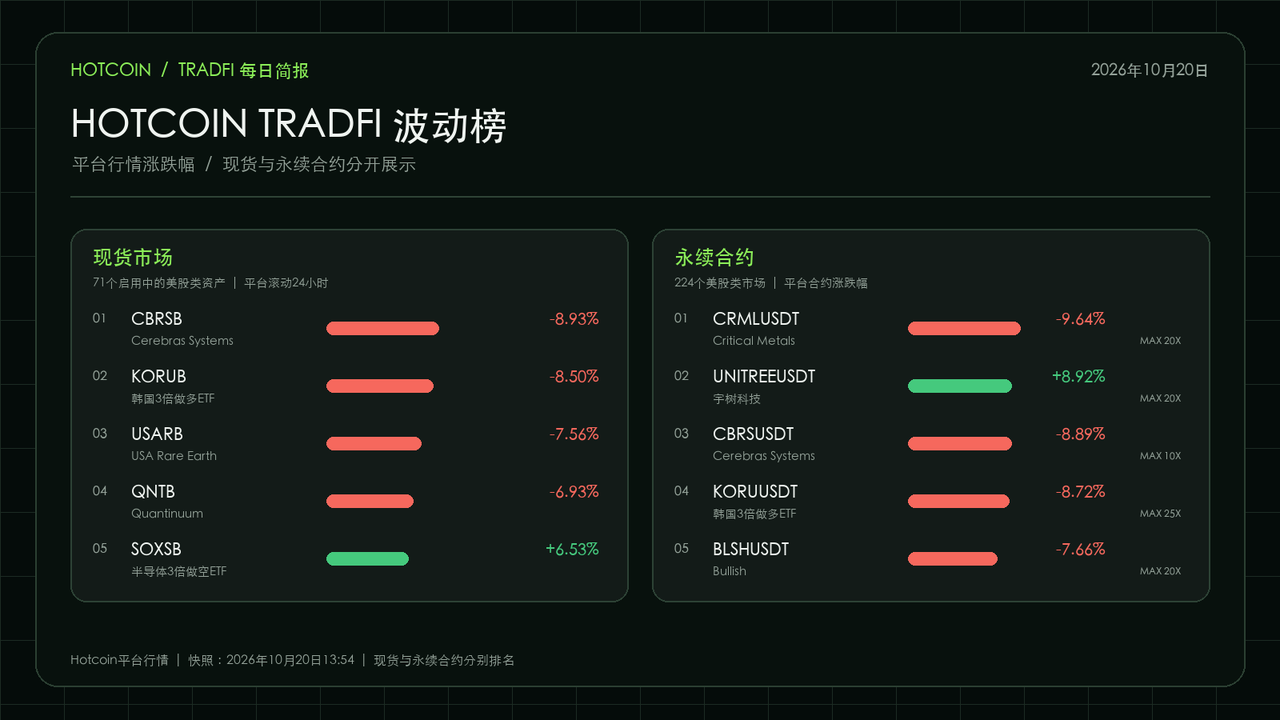
现货波动前列主要集中在高成长公司和杠杆 ETF。CBRSB 下跌8.93%,KORUB 下跌8.50%,USARB 下跌7.56%,QNTB 下跌6.93%;反向半导体 ETF 标的 SOXSB 上涨6.53%。
合约市场中,CRMLUSDT 下跌9.64%,UNITREEUSDT 上涨8.92%,CBRSUSDT 下跌8.89%,KORUUSDT 下跌8.72%,BLSHUSDT 下跌7.66%。同一底层资产的现货与合约方向大体一致,但实际涨跌幅仍可能因产品结构、流动性和报价窗口出现差异。
加密概念股:Bitcoin 相关资产与平台股走势分化
10月19日,加密概念股整体弱于纳斯达克指数。Coinbase 下跌2.73%,Robinhood 下跌2.35%,MARA 下跌2.06%,Circle 下跌1.03%,Strategy 下跌0.69%。作为现货 Bitcoin ETF 参考标的,IBIT 则上涨0.30%。
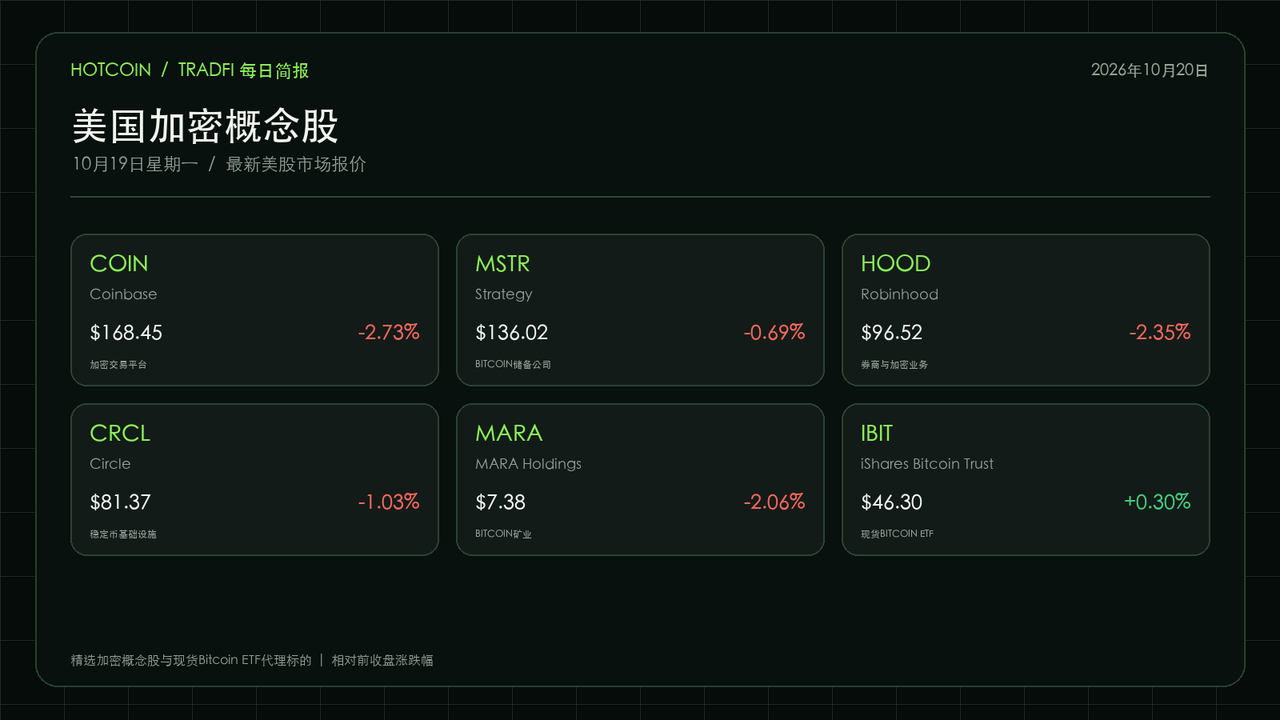
这一分化说明,科技股反弹并未完整传导至加密交易平台、矿业和稳定币基础设施公司。若 Bitcoin 价格保持稳定,而 COIN、HOOD 等平台股继续落后,市场可能仍在重新评估交易量、监管预期或个股基本面,而不是单纯交易加密资产方向。
今日美股大事件日历
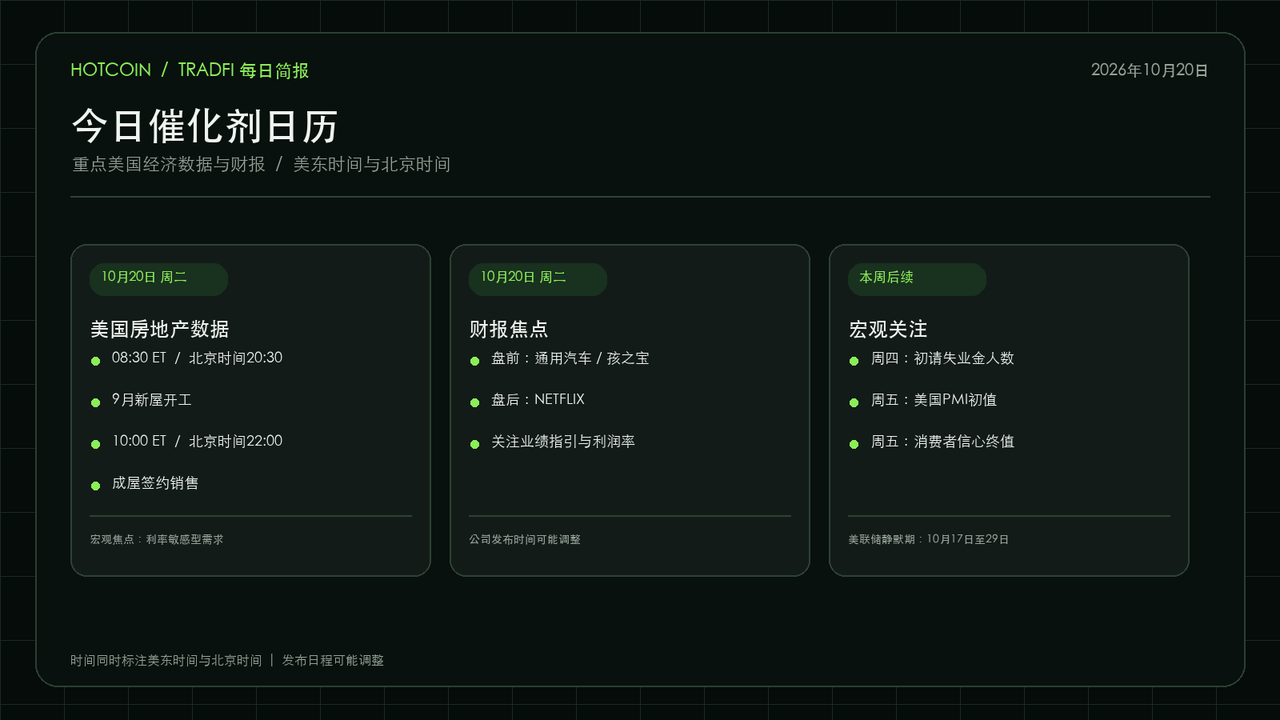
今晚最值得关注的是美国房地产数据。9月新屋开工将在美东时间08:30、北京时间20:30公布;成屋签约销售将在美东时间10:00、北京时间22:00公布。房地产数据会影响市场对利率敏感需求、建筑活动和住房负担能力的判断。
财报方面,通用汽车和孩之宝计划在盘前发布业绩,Netflix 计划在盘后发布业绩。市场不仅会关注收入和利润,也会重点观察管理层对需求、成本、利润率和下一季度指引的表述。
今日交易观察重点
- 观察科技股反弹能否扩散。 如果信息技术和可选消费继续领涨,而多数行业仍下跌,指数可能保持强势,但个股交易难度仍然较高。
- 观察VIX能否继续回落。 18.44较前一日明显下降,但仍高于月初水平。若VIX重新升向20,说明市场对事件风险的定价再次增强。
- 区分平台现货、合约与底层美股。 Hotcoin现货采用滚动24小时涨跌幅,合约使用平台合约行情;即使代码指向相同底层资产,也不能直接把一种产品的涨跌幅套用到另一种产品。
- 关注住房数据与财报指引的交叉影响。 弱于预期的住房数据可能压低利率预期,但也可能强化经济放缓担忧;企业指引能否支撑高估值,将决定科技和消费板块反弹的持续性。

 hotcoin.com