NVDA 拆股是什麼?股票分割對股價的影響
輝達(NVIDIA,NASDAQ: NVDA)在 2024 年 6 月完成 10 拆 1 的股票分割,把原本約 1,200 美元的股價降到約 120 美元。這是公司史上第六次、也是最大一次拆股;若把 2000 年以來的分割全部還原,1 股已變成 480 股。
拆股不改變公司價值,卻會改變每股價格、每股盈餘、股利與選擇權契約。這篇文章用 NVIDIA 的案例,拆解拆股的機制、對股價的短期與長期影響,以及投資人最常見的誤解。
重點摘要
- 拆股是按比例把 1 股拆成多股,股價等比例下降,市值、持股比例與投票權不變。
- NVIDIA 於 2024 年 6 月 10 日完成 10 拆 1,股價從約 1,200 美元降到約 120 美元;2000 年以來累計分割達 480 拆 1。
- 拆股宣告常帶來短期正面反應,但長期股價仍由營收、獲利與估值決定;拆股本身不創造價值。
- 拆股後每股盈餘、股利與選擇權履約價會等比例調整;多數稅制不把拆股視為應稅處分,但成本基礎計算需依當地規定。
NVDA 拆股是什麼?
拆股(stock split,也稱股票分割)是公司把現有股份按比例拆成更多股。以 NVIDIA 的 10 拆 1 為例,股東每持有 1 股,會變成 10 股;同時,每股價格調整為原來的十分之一。拆股不涉及公司發行新股籌資,也不改變股東在公司中的持股比例。
拆股的核心邏輯是「切披薩」:披薩大小不變,只是切成更多片。公司的市值、資產、負債與獲利都沒有因為拆股而改變,改變的是「每一片」的價格與數量。對 NVIDIA 來說,10 拆 1 讓更多員工、散戶與定期定額投資人更容易買得起一股。
需要區分的是「拆股」與「增發」。拆股只是分割現有股份,不會稀釋股東;增發則是公司新發行股份籌資,會稀釋原有股東。兩者都會讓股數變多,但經濟實質完全不同。
NVIDIA 的拆股歷史:六次分割、480 拆 1
NVIDIA 自 2000 年以來共進行六次拆股。前五次規模較小,最近兩次分別是 2021 年的 4 拆 1 與 2024 年的 10 拆 1。把這些比例相乘,2000 年的 1 股相當於今天的 480 股。
| 年份 | 比例 | 說明 |
|---|---|---|
| 2000 | 2拆 1 | 早期員工與散戶更容易參與 |
| 2001 | 2拆 1 | 網路泡沫後的第二次分割 |
| 2006 | 2拆 1 | 股價再度走高後的調整 |
| 2007 | 3拆 2 | 1股變 1.5股,屬於較特殊的比例 |
| 2021 | 4拆 1 | AI 需求起飛前的最後一次分割 |
| 2024 | 10拆 1 | 公司史上最大一次,6月 10日生效 |
累計比例:2 × 2 × 2 × 1.5 × 4 × 10 = 480。資料來源:NVIDIA 公告與 Yahoo Finance 拆股記錄。
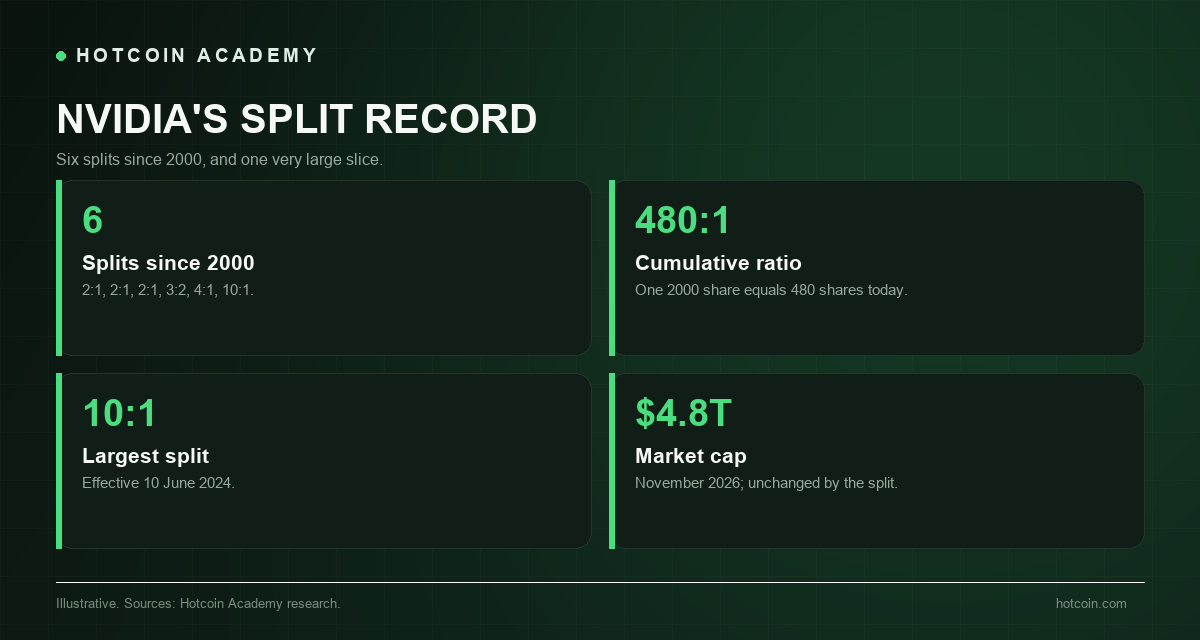
圖:NVIDIA 的六次拆股與 480 拆 1 的累計比例。
2024 年的 10 拆 1 在 5 月 22 日隨第一季財報公布,6 月 7 日登記,6 月 10 日生效。拆股前股價約 1,200 美元,拆股後約 120 美元;如果你持有 1 股,會變成 10 股,總市值在拆股當天理論上不變。
值得注意的是,NVIDIA 在 2021 年 4 拆 1 後,股價在 AI 浪潮推動下再次漲到四位數,才有 2024 年的 10 拆 1。拆股並不是「股價見頂」的信號,也不是「股價必漲」的保證;它更多是公司對流動性、員工薪酬與散戶可達性的一次工程調整。
10 拆 1 改變了什麼?沒有改變什麼?
以 1 股、股價 1,200 美元為例:拆股後變 10 股、每股 120 美元,持倉市值仍是 1,200 美元;公司總市值、持股比例、投票權與分紅總額都不變。以上為簡化示例,未計入交易費用、稅與市場波動。
| 項目 | 拆股前 | 拆股後 |
|---|---|---|
| 持有股數 | 1股 | 10股 |
| 每股價格 | 1,200 美元 | 120美元 |
| 持倉市值 | 1,200 美元 | 1,200 美元(理論值) |
| 每股盈餘(假設 EPS 48 美元) | 48美元 | 4.8美元 |
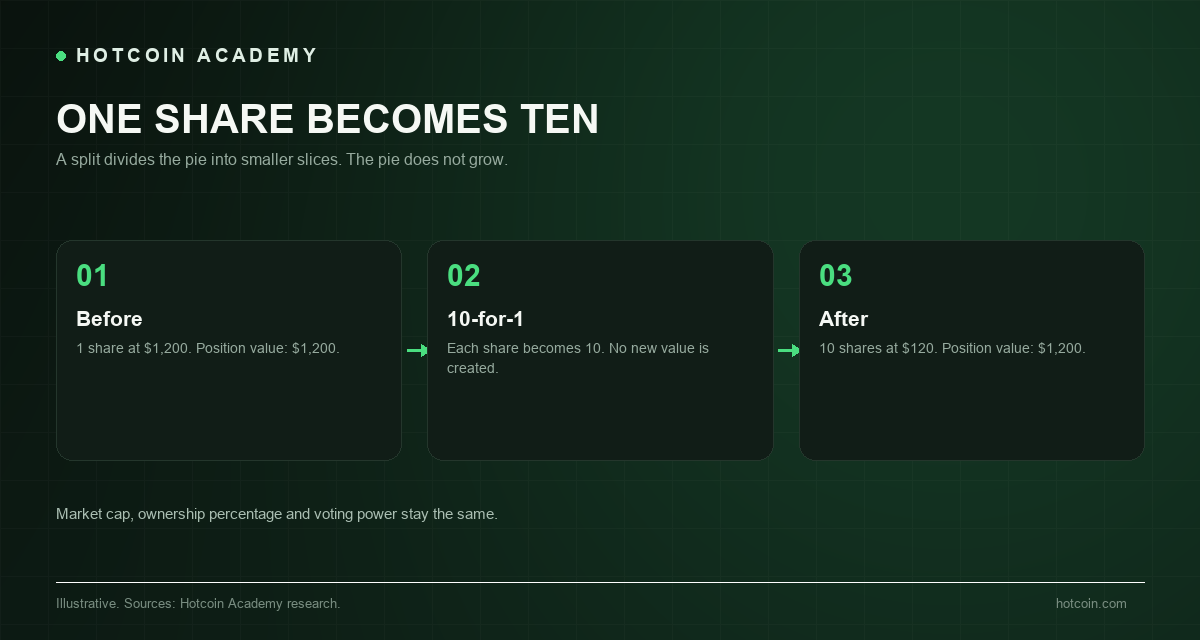
圖:1 股 1,200 美元變成 10 股 120 美元,持倉價值不變。
拆股後,每股盈餘(EPS)會變成原來的十分之一,本益比(P/E)不變。這也是為什麼「股價變便宜」不等於「估值變便宜」:分母(每股盈餘)也同步變小了。若公司同時上調股利,那是獨立的股利政策,不是拆股自動帶來的好處。
拆股對股價的短期影響:宣告效應
學術研究普遍發現,拆股宣告前後存在正的異常報酬,尤其是散戶關注度高、流動性改善明顯的成長股。原因通常有三個:第一,拆股被視為管理層對前景有信心的信號;第二,較低的名義股價吸引更多散戶與定期定額資金;第三,拆股後流動性提升,買賣價差可能縮小。
NVIDIA 在 2024 年 5 月 22 日公布拆股後,股價在短期內走強,6 月 10 日生效後繼續受到 AI 需求推動。但很難把這段漲幅全部歸因於拆股——同一時期,AI 資本支出、資料中心營收與新品週期才是更大的驅動因素。
短期交易者還要注意「買預期、賣事實」:拆股宣告時市場提前反應,生效日前後可能出現獲利了結。把拆股當成短線催化劑,需要配合成交量、期權持倉與整體市場情緒,而不是只看公告日期。
拆股對股價的長期影響:基本面才是主角
拆股不改變公司的現金流、利潤率、競爭地位或估值。長期股價仍由三件事決定:公司能不能持續成長、獲利能不能兌現、以及市場願意為這些獲利付多少倍。拆股只是把同一家公司切成更多股,不會讓公司變得更有價值。
以 NVIDIA 為例,2024 年拆股後股價上漲,核心原因是 AI 資料中心需求爆發、營收與獲利連續超預期;2026 年股價回落,也同樣與 AI 資本支出預期、競爭與估值有關,而不是「拆股失效」。截至 2026 年 11 月初,NVDA 約 181 美元,市值約 4.8 兆美元,較 2024 年拆股後的約 120 美元仍有明顯漲幅,但距離 2025 年高點已有一段回撤。
換句話說,拆股提供的是「更容易交易的價格」,不是「更好的生意」。如果你因為拆股而買入,真正該研究的是財報、訂單、競爭格局與估值,而不是拆股比例。
對投資人的實際影響:零股、期權、稅與股利
- 零股與碎股:若拆股後出現不足 1 股的零頭,券商可能存入碎股,或以現金找零;不同券商處理方式不同。
- 選擇權:10 拆 1 後,選擇權契約通常會調整履約價與合約數量,整體經濟價值不變;實際調整以 OCC 與券商公告為準。
- 稅:美國稅制一般不把拆股視為應稅處分,成本基礎會按比例分攤到新股,持有期間延續;其他國家與地區的規定不同,應諮詢當地稅務專業人士。
- 股利:每股股利會等比例調整,總股利不變;若公司同時宣布提高股利,那是另一項決策。
- 指數:以市值加權的指數(如 S&P 500、Nasdaq-100)不會因拆股改變權重;以價格為權重的道瓊工業指數,拆股會改變個股的相對權重,但指數除數會調整以維持點位連續。NVIDIA 已於 2024 年 11 月納入道瓊,因此未來若再拆股,道瓊的成分權重會受影響。
對長期投資人來說,拆股最重要的實際影響通常是「記帳」:你需要確認券商的成本基礎、持有期間與碎股處理是否正確。對短線交易者來說,則是選擇權契約與流動性的變化。
2026 年的 NVIDIA:還會再拆股嗎?
截至 2026 年 11 月,NVIDIA 尚未宣布新一輪拆股。市場每年都會出現「下一次拆股」的猜測,但拆股與否取決於股價、員工薪酬需求、散戶可達性與董事會判斷,並沒有固定時間表。
從歷史看,NVIDIA 大約每隔幾年就會在股價大幅上漲後分割一次:2021 年 4 拆 1、2024 年 10 拆 1。若未來股價再次回到高位,公司確實可能再拆;但把「可能再拆」當成買入理由,是把公司治理事件當成基本面催化劑,風險很高。
2026 年真正需要關注的,是 AI 資本支出的持續性、資料中心營收增速、競爭(AMD、客製化 ASIC)、出口管制與估值。拆股只是這些基本面之外的「技術性事件」。
常見誤區
- 「拆股讓股票變便宜」:股價變低,但每股盈餘也等比例下降,本益比不變。
- 「拆股會創造市值」:市值由股價乘以股數決定,拆股只改變兩者,不改變乘積。
- 「拆股後一定上漲」:宣告效應可能存在,但不是保證;很多拆股後股價長期跑輸大盤。
- 「股數變多,股利變多」:每股股利會等比例調整,總股利不變,除非公司另外提高股利。
- 「拆股是買入理由」:拆股不改變公司的獲利、競爭與估值,不能替代基本面研究。
常見問題
NVDA 拆股幾次? NVIDIA 自 2000 年以來共拆股六次:2000、2001、2006 年各 2 拆 1,2007 年 3 拆 2,2021 年 4 拆 1,2024 年 10 拆 1。累計比例為 480 拆 1。
拆股會影響公司市值嗎? 不會。拆股後股價等比例下降、股數等比例增加,市值(股價 × 股數)不變。股東的持股比例、投票權與分紅總額也不變。
拆股要繳稅嗎? 多數稅制不把拆股本身視為應稅處分,但成本基礎與持有期間的計算方式不同。美國通常按比例分攤成本基礎;其他國家與地區請以當地規定為準。
拆股後選擇權怎麼辦? 交易所與結算機構會調整選擇權的履約價與合約數量,使整體經濟價值大致不變。實際調整方式以 OCC 與券商公告為準,持有人應確認合約乘數與到期日。
NVIDIA 還會再拆股嗎? 截至 2026 年 11 月,NVIDIA 尚未宣布新一波拆股。市場有各種猜測,但拆股沒有固定時間表,也不應作為買入理由。
拆股後股價一定上漲嗎? 不一定。拆股宣告可能帶來短期正面反應,但長期股價取決於營收、獲利、估值與市場情緒。歷史上也有拆股後長期表現不佳的案例。
結語
拆股是一場「切披薩」的會計工程:披薩沒有變大,只是切成更多片。NVIDIA 的 10 拆 1 讓股價從四位數降到三位數,也讓更多投資人買得起,但公司的價值、獲利與風險都沒有因此改變。
如果你關注 NVDA,真正該追蹤的是 AI 需求、營收增速、競爭與估值,而不是下一次拆股的傳聞。拆股可以降低交易門檻,卻不能替代基本面判斷。
風險提示:本文僅供教育與資訊參考,不構成投資建議。股票與選擇權交易可能造成本金損失;拆股、股利與稅務處理請以公司公告、券商與當地法規為準。
推薦閱讀
看更多