滑點與 MEV:DEX 交易的隱藏成本
在 DEX 上交易,頁面顯示的報價並不一定等於最終成交價格。Price Impact、Slippage、Gas 和 MEV 都可能增加實際交易成本,其中滑點決定了你最多願意接受多大的價格變化,而 MEV 則可能讓其他參與者利用你的鏈上交易資訊獲取額外收益。
理解這幾個概念,是判斷一筆 DEX 交易到底貴不貴、為什麼實際到帳比預期少的關鍵。
什麼是 DEX 交易中的滑點?
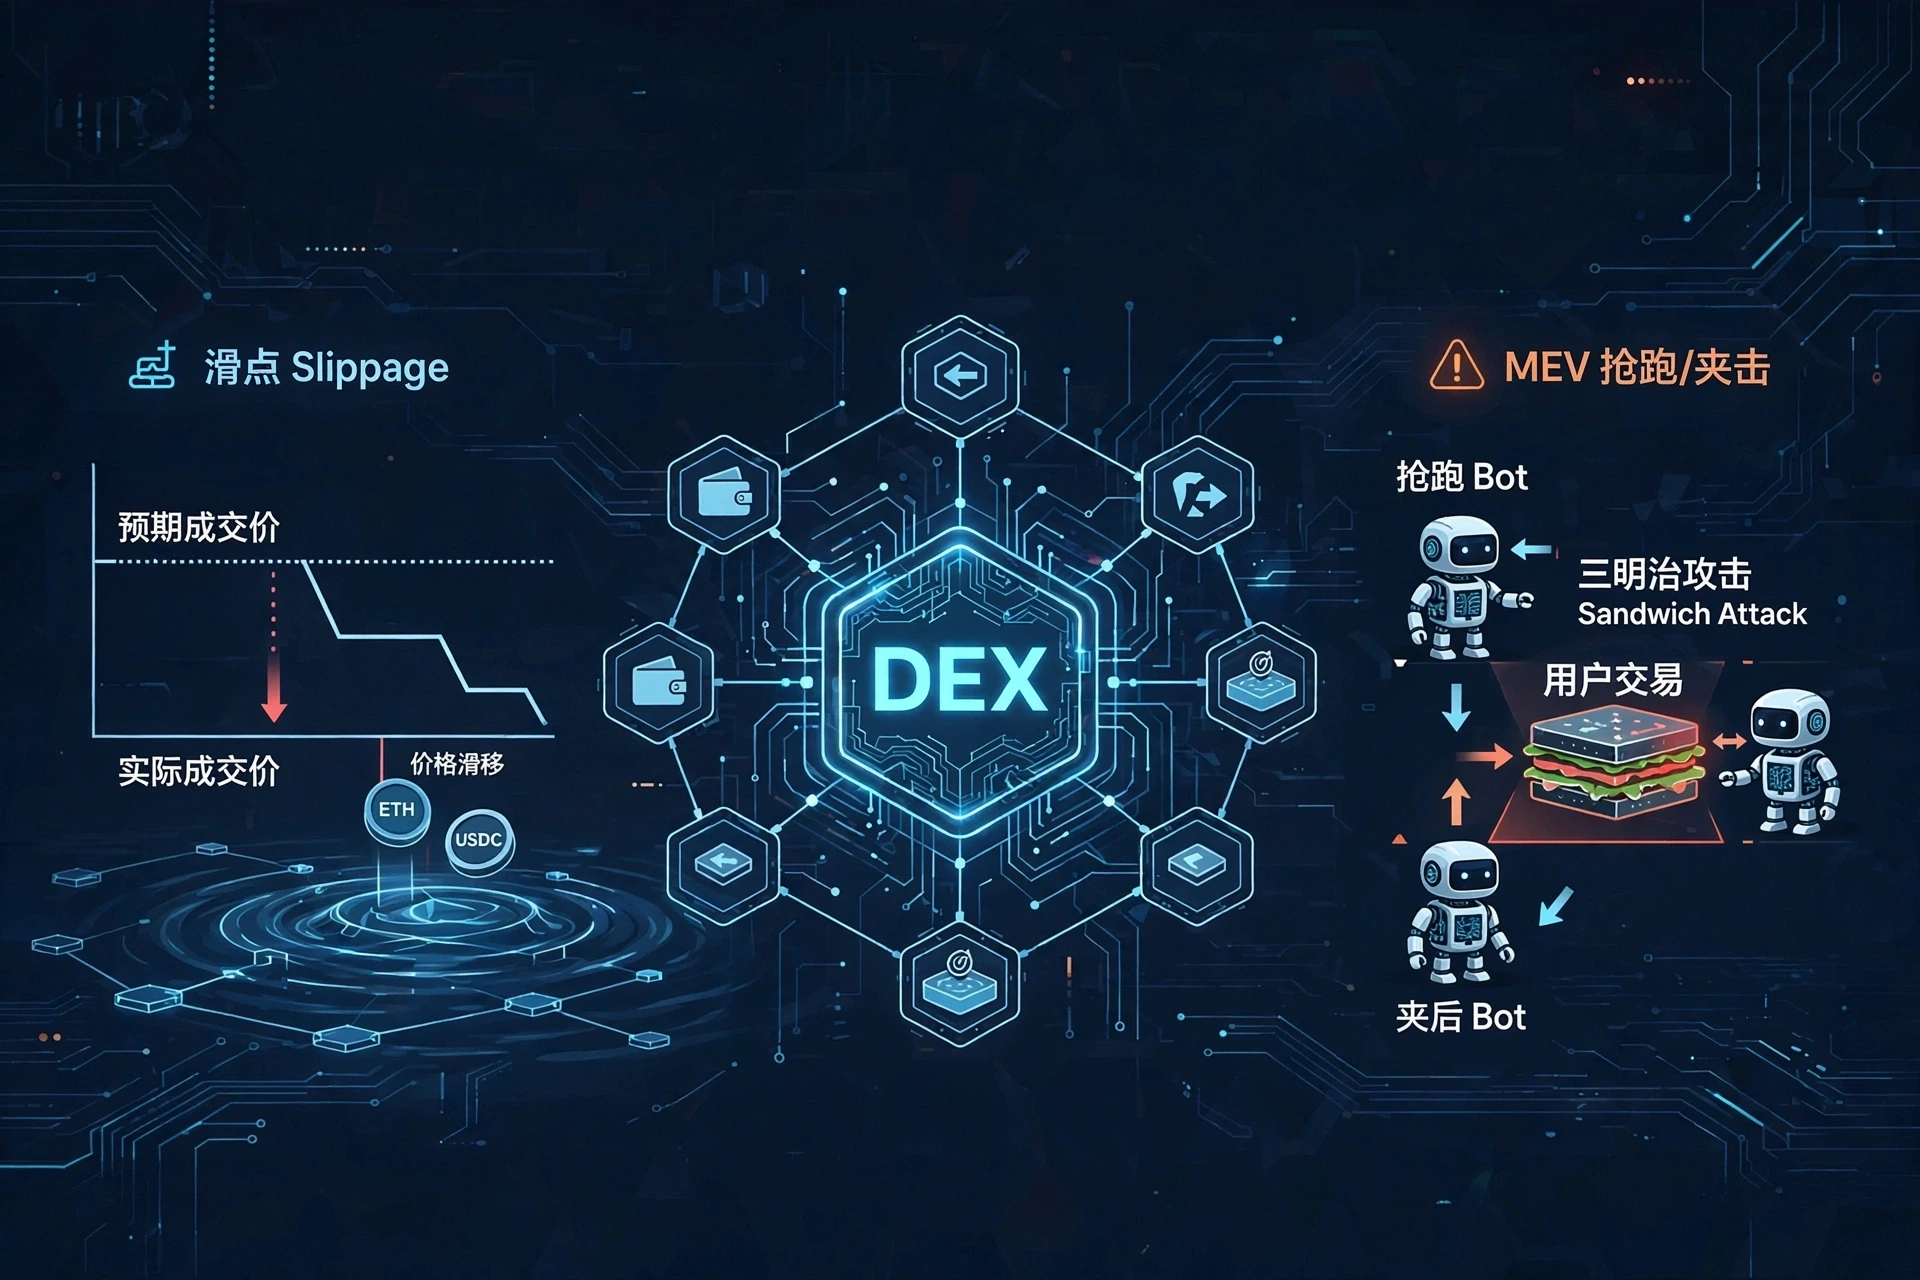
滑點(Slippage)指的是預期成交價格與實際成交價格之間的差異。
例如,你準備使用 1,000 USDC 買入 ETH,確認交易時預計可以獲得 0.30 ETH。但由於交易等待確認期間市場價格發生變化,最終只獲得 0.297 ETH,這種實際成交結果與最初預期之間的偏差,就涉及滑點。
需要注意的是,滑點並不完全等於「被市場多收了一筆錢」。
在 AMM DEX 中,你自己的交易規模首先可能造成 Price Impact;與此同時,從提交交易到最終上鏈確認之間,市場價格還可能繼續變化。這些因素共同影響最終成交價格。Uniswap 官方也明確區分了 Price Impact 和 Price Slippage:前者主要來自交易本身對流動性的影響,後者則涉及預期價格與實際執行價格之間的變化。
Price Impact 和 Slippage 有什麼區別?
這是 DEX 新手最容易混淆的兩個概念。
可以簡單理解:
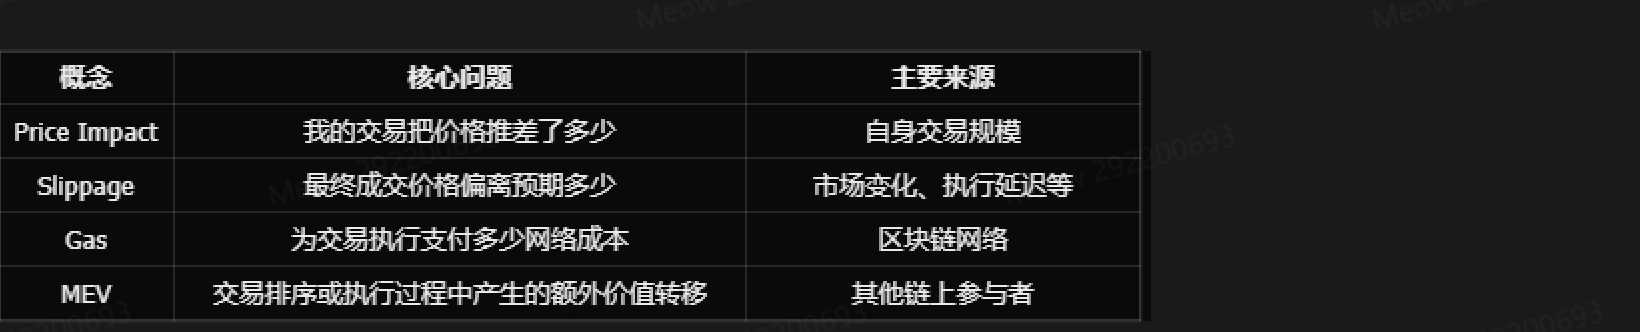
Price Impact = 你的交易本身把價格推差了多少。
Slippage = 從你看到報價到交易真正執行期間,實際成交價格偏離預期多少。
舉一個簡單例子。
假設某個 ETH/USDC 流動性池比較淺,你準備買入大量 ETH。
第一層影響來自你的交易:
交易金額較大 → 消耗大量流動性 → 池內 ETH/USDC 比例發生變化 → 成交價格變差
這就是 Price Impact。
接著,你提交交易後等待區塊確認。在這幾秒鐘裡,ETH 市場價格又發生變化。
市場繼續波動 → 最終執行價格進一步變化
這部分屬於 Slippage 所涵蓋的執行價格變化。
因此,一筆交易即使你設定了 0.5% 的 Slippage,也不意味著你的 Price Impact 就只有 0.5%。Price Impact 和 Slippage 是兩個不同維度的問題。
為什麼交易金額越大,滑點通常越明顯?
核心原因是流動性深度。
假設某個交易池中只有相對有限的流動性:
交易 100 USDC,可能幾乎不會明顯改變池子的價格;
交易 1,000 USDC,價格影響開始增加;
交易 100,000 USDC,可能明顯改變池內資產比例。
對於 AMM 來說,交易價格會隨著池內資產比例變化而變化。因此,同一個交易對並不存在一個對所有交易規模都完全相同的實際成交價格。
Uniswap 官方資料也指出,流動性越深,同等規模交易產生的 Price Impact 通常越低;流動性越淺,Price Impact 越高。
所以,大額交易判斷成本時,不能只看頁面上的 Token 報價,還應該看:
交易金額 ÷ 可用流動性
這個關係。
Slippage Tolerance 是什麼意思?
DEX 頁面上的 Slippage Tolerance,可以理解為:
「我最多願意接受多大的價格偏差,如果最終價格差得超過這個範圍,就不要執行這筆交易。」
例如,你準備買入某個 Token,當前報價預計可以獲得 100 個。
如果設定最大滑點為 1%,那麼實際執行時通常需要滿足相應的最低獲得數量條件;如果價格變化超過允許範圍,交易可能直接失敗,而不是強行按照更差的價格成交。
因此,Slippage Tolerance 本質上是一個使用者保護參數。
Uniswap 的開發者文件也說明,滑點容忍度用於規定使用者可接受的執行價格變化範圍;如果最終價格超出允許範圍,交易會回滾。
滑點設定太低和太高分別有什麼問題?
滑點設定太低:交易可能失敗
假設市場正常波動比較快,而你把 Slippage Tolerance 設定得非常小。
交易提交後,價格稍微變化,實際執行價格就可能超出你的允許範圍。
結果就是:
交易沒有成交,但已經產生的部分鏈上操作成本可能無法避免。
因此,低滑點並不是絕對更好,它只是對成交價格提出了更嚴格的要求。
滑點設定太高:可能接受很差的成交價格
如果為了避免交易失敗,把滑點直接設定得非常高,風險則反過來了。
例如你設定 20% 的最大滑點,就意味著在滿足其他條件的情況下,你可能接受明顯低於最初預期的成交結果。
Uniswap 當前官方說明也特別提醒,滑點設定過低可能導致交易失敗,而設定過高則可能導致實際獲得的 Token 明顯少於交易預覽中的數量。
因此:
滑點不是越低越好,也不是越高越容易成交越好。
合理的設定應該與 Token 流動性、交易規模和市場波動情況匹配。
為什麼有些 Token 需要特別高的 Slippage?
如果你交易的是主流、高流動性的 Token,通常不需要依賴特別高的滑點容忍度。
但一些小市值 Token 可能存在:
流動性不足;
買賣價差較大;
Token 轉帳稅;
動態手續費;
特殊合約邏輯;
市場波動劇烈。
這時,使用者可能發現低 Slippage 無法成交。
但這裡有一個重要陷阱:
交易失敗 ≠ 應該繼續提高 Slippage。
如果根本原因是 Token 合約收取高額賣出費用,或者 Token 本身存在交易限制,提高 Slippage 可能只是讓你接受更差的價格。
Uniswap 的官方排除故障資料也指出,一些帶有可變買賣費用或特殊轉帳邏輯的 Token,可能導致 Swap 失敗。
所以,遇到異常 Token 時,第一步應該是判斷為什麼失敗,而不是直接把滑點拉高。
什麼是 MEV?
MEV 是 Maximal Extractable Value 的縮寫,可以理解為:
區塊生產和交易排序過程中,參與者透過改變或利用交易執行順序獲取的額外價值。
在公開的鏈上交易環境中,一筆 Swap 從提交到最終確認通常不是瞬間完成的。
交易可能先進入待處理狀態,然後等待被納入區塊。
在這個過程中,其他參與者可能觀察到交易資訊,並嘗試利用:
你的交易規模;
交易方向;
預計成交價格;
流動性池狀態;
交易排序;
等資訊尋找獲利機會。
因此,DEX 的交易成本並不只有 Swap Fee 和 Gas。
有時候,交易順序本身也可能成為成本來源。
MEV 為什麼會影響普通使用者?
最典型的情況就是使用者準備進行一筆較大的 Swap。
假設某使用者準備:
100,000 USDC → ETH
交易被提交到公開交易環境後,如果其他參與者能夠提前觀察到這筆交易,就可能判斷:
這筆大額買單可能推動 ETH 在相關流動性池中的價格上漲。
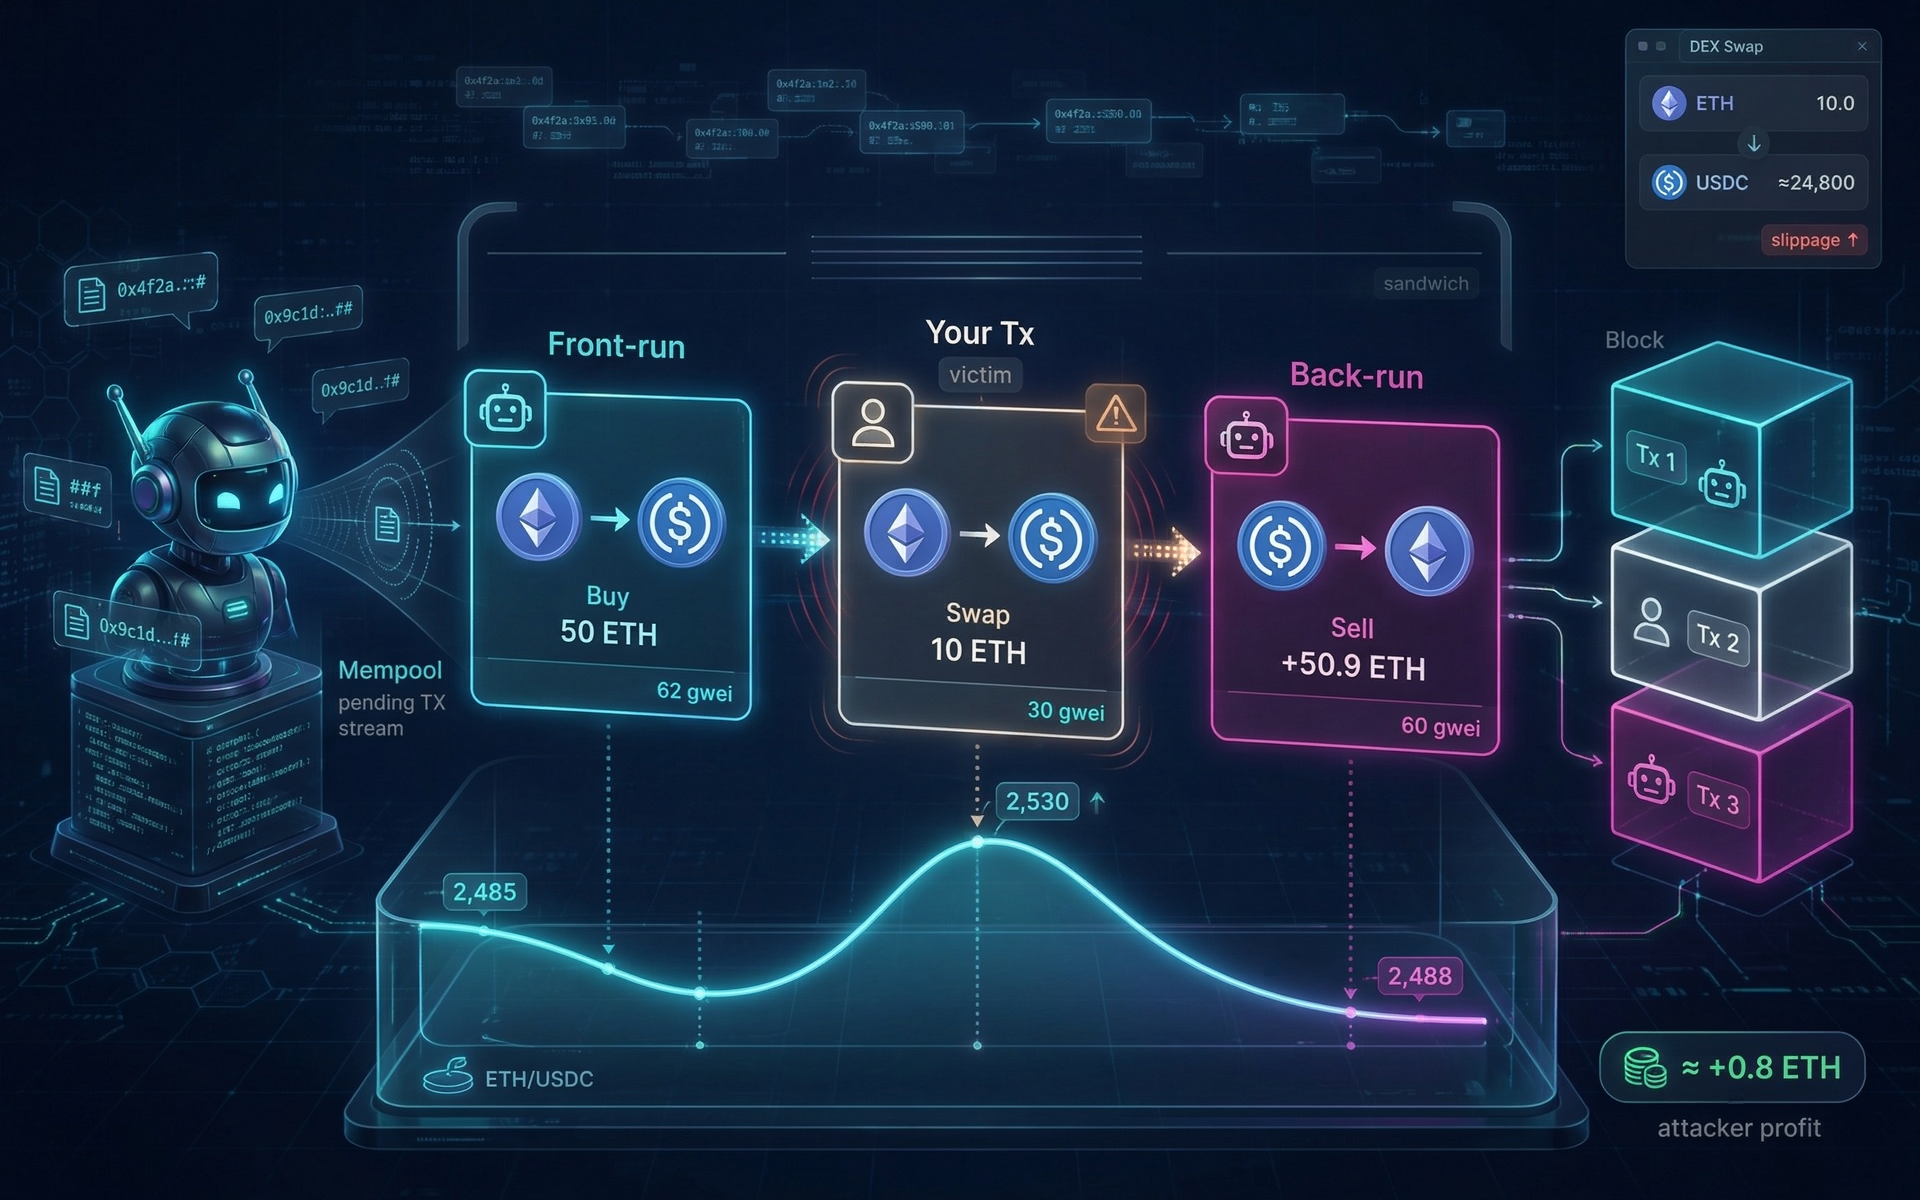
於是,攻擊者可能嘗試在使用者交易前後安排自己的交易。
簡化來看可能形成:
攻擊者買入 → 使用者的大額買單 → 攻擊者賣出
攻擊者利用使用者的交易推動價格變化獲取差價。
這類典型策略就是 Sandwich Attack(三明治攻擊)。
如果你想進一步理解攻擊者到底如何透過「前置交易 + 使用者交易 + 後置交易」從一次普通 Swap 中獲利,可以繼續看:三明治攻擊:你的 DEX 交易如何被搶跑。
為什麼大額交易更容易受到 MEV 關注?
因為大額交易能夠對市場價格產生更明顯的影響。
假設一個交易池只有有限的流動性:
小額交易 → 對價格影響很小
大額交易 → 可能明顯改變池內價格
對於試圖從交易排序中獲利的人來說,後一種交易顯然更有價值。
因此,以下交易尤其需要關注 MEV:
大額 Swap;
低流動性 Token;
高波動市場;
公開交易環境中的大額訂單;
可能明顯改變流動性池價格的交易。
這也是為什麼不能簡單地認為:
「DEX 沒有中心化交易所撮合員,所以不存在搶跑。」
去中心化並不會自動消除交易排序問題。
MEV 和 Slippage 是同一件事嗎?
不是。
兩者經常同時出現,但概念完全不同。
它們之間又存在聯繫。
例如:
大額交易 → 高 Price Impact → 更有價值的 MEV 機會 → 可能進一步影響實際執行價格
所以,在分析 DEX 交易成本時,不能只盯著一個數字。
一筆 DEX 交易的真實成本怎麼算?
可以用一個比較實用的框架:
真實交易成本 ≈ Swap Fee + Price Impact + 執行價格偏差 + Gas + 潛在 MEV 損失
這裡並不是嚴格的財務會計公式,而是幫助使用者分析交易成本的框架。
例如:
假設你準備兌換 10,000 USDC。
交易頁面顯示:
Swap Fee:20 USDC;
Price Impact:0.4%;
Gas:10 USDC;
最終執行價格又比預期差了一部分。
那麼真正應該關注的並不是:
「手續費只有 20 USDC。」
而是:
「為了完成這筆 10,000 USDC 的兌換,我最終少獲得了多少目標資產?」
這也是為什麼比較 DEX 時,不能只比較交易手續費。
一個手續費更低的 DEX,如果流動性更差、Price Impact 更高,最終交易成本反而可能更高。
DEX 聚合器能解決滑點和 MEV 嗎?
DEX 聚合器能夠降低部分成本,但不能消除所有風險。
例如 1inch 的 Pathfinder 會比較多個 DEX 和不同流動性來源,並可以拆分交易,從而降低部分 Price Impact。1inch 官方也明確說明,Pathfinder 會將交易分配到多個流動性來源,以減少負面的價格影響。
這對於大額交易尤其有意義。
假設:
DEX A:前半部分流動性好
DEX B:後半部分流動性更好
那麼聚合器可能將一筆交易拆分到不同流動性來源,而不是把全部交易量壓在一個池子裡。
但聚合器無法憑空創造流動性。
如果某個 Token 只有一個非常淺的交易池,那麼無論路由演算法多麼複雜,都無法完全解決流動性不足的問題。
1inch 官方也明確指出,對於只有單一流動性來源的低流動性 Token,Pathfinder 並不能憑空優化掉 Price Impact。
Fusion 這類交易模式如何應對 MEV?
除了傳統的聚合 Swap,部分交易協議已經開始採用 Intent-based Trading。
以 1inch Fusion 為例,使用者提交的是交易意圖,隨後由 Resolver 競爭完成訂單。Resolver 負責執行交易,並按照 Dutch Auction 等機制競爭訂單。1inch 官方目前將 Fusion 的 MEV Protection 和 Gasless Execution 作為其主要特點之一。
它和傳統 Swap 的思路存在明顯區別:
傳統模式:
使用者 → 路由器 → 鏈上交易 → 區塊確認
Intent 模式:
使用者表達交易意圖 → Resolver 競爭 → Resolver 執行 → 完成交易
這種機制的目標之一,就是減少使用者訂單直接暴露在公開交易環境中後被前置利用的機會。
但仍然需要注意:
MEV Protection ≠ 所有鏈上風險消失。
交易仍然受到市場價格、Token 合約、流動性和協議執行機制等因素影響。
普通使用者怎麼降低滑點?
可以從五個方面入手。
1.避免在低流動性市場進行大額交易
交易規模相對於流動性越大,Price Impact 通常越明顯。
2.盡量比較不同交易路徑
不要預設某個 DEX 永遠是最優價格。
不同 DEX、不同池子和不同路由可能產生不同的最終結果。
3.不要盲目提高 Slippage
交易失敗時,先查原因。
如果是流動性不足,提高滑點可能只是讓你用更差的價格成交。
4.注意網路壅塞
交易提交後等待時間越長,市場環境變化的可能性通常越高。
在網路條件允許的情況下,合理的交易執行設定有助於降低不必要的價格偏差。
5.大額交易考慮使用聚合或意圖交易
對於規模較大的 Swap,可以比較聚合器的執行結果,並根據具體場景考慮具有 MEV 防護設計的交易模式。
如何降低 DEX 交易中的 MEV 風險?
沒有一種方法能讓普通使用者在所有鏈上環境中完全避開 MEV,但可以降低暴露程度。
第一:減少不必要的大額單筆交易
在流動性允許的情況下,可以考慮更加合理的交易規模。
第二:選擇具有 MEV 防護設計的交易模式
部分聚合器和交易協議已經提供 Intent、Solver、Private Order Flow 等機制。
第三:關注交易執行方式
不要只看「最終能拿多少 Token」,還應該關注:
Order Routing → Slippage → Price Impact → Execution Method
第四:警惕低流動性 Token
低流動性意味著更大的 Price Impact,也可能讓一筆交易更容易成為 MEV 目標。
第五:不要把 Slippage 設定成「越高越好」
高滑點雖然提高了成交容忍度,卻也可能擴大潛在的價格損失空間。
一個實用的 DEX 交易成本檢查表
在點擊 Swap 前,可以按照下面的順序檢查:
① 看流動性
流動性夠不夠?
↓
② 看 Price Impact
我的交易會不會明顯推動價格?
↓
③ 看報價
不同交易路徑最終到手數量是多少?
↓
④ 看 Slippage
我最多接受多大的執行價格偏差?
↓
⑤ 看 Gas
網路成本是否合理?
↓
⑥ 看交易模式
是否存在更合適的聚合或 MEV 防護方案?
↓
⑦ 最後再確認
Token、數量、網路、授權和交易參數全部確認後,再簽名。
這套順序比單純盯著「手續費是多少」更適合判斷一筆 DEX 交易是否划算。
常見問題
DEX 滑點 1% 是什麼意思?
通常表示使用者允許最終執行價格相對於預期價格出現一定範圍的偏差。具體執行邏輯取決於 DEX 和交易模式。如果最終價格超出允許範圍,交易可能失敗,而不是按照更差的價格繼續成交。
滑點越低越好嗎?
不一定。滑點過低可能導致交易失敗,尤其是在市場波動較大或流動性不足時;滑點過高則意味著你願意接受更大的價格偏差。合理設定應該結合交易規模、流動性和市場波動判斷。
Price Impact 越低越好嗎?
從交易執行角度看,較低的 Price Impact 通常意味著交易對自身市場價格造成的影響較小。但它仍然需要結合手續費、Gas 和最終到手數量一起判斷。
為什麼我的交易明明設定了 1% 滑點,最後價格還是比預期差?
因為 Slippage Tolerance 不是一個「固定成交價格」。它只是允許交易在一定價格變化範圍內執行,而且實際交易結果還會受到 Price Impact、市場價格變化、流動性和交易路徑等因素影響。
MEV 會讓我的交易直接失敗嗎?
MEV 本身不等於交易失敗。它更多涉及交易排序和執行過程中可能產生的價值轉移。但如果市場在等待確認期間發生變化,或者交易條件超出你的滑點容忍範圍,交易可能因為保護條件被觸發而失敗。
使用 DEX 聚合器就不會有 MEV 了嗎?
不會。聚合器可以透過路由、拆單或特定交易模式降低部分風險,但不能保證完全消除 MEV。具體防護能力取決於所使用的交易模式和底層網路。
總結
DEX 交易的成本遠不只是頁面上顯示的手續費。
真正需要關注的是:
Price Impact → Slippage → Gas → MEV → 最終到手數量。
其中,Price Impact 主要來自自己的交易規模對流動性的影響;Slippage 解決的是交易提交到最終執行期間能夠接受多大的價格變化;Gas 是鏈上執行成本;MEV 則涉及其他參與者利用交易排序和市場資訊獲取價值。
因此,判斷一筆 DEX 交易是否划算,最重要的不是尋找一個「手續費最低」的平台,而是觀察:
流動性夠不夠、Price Impact 高不高、Slippage 是否合理、Gas 是否合適、交易執行方式是否存在額外風險。
對於小額、深流動性的主流 Token 交易,這些成本可能並不明顯;但當交易金額增大、市場流動性下降或者行情快速波動時,隱藏成本就可能明顯放大。
尤其需要記住:滑點不是越高越容易交易,手續費也不是越低越划算,DEX 聚合器也不能保證零滑點或零 MEV。
在鏈上交易中,真正重要的是把「報價」轉換成「最終執行結果」來判斷成本。
加密資產和 DeFi 交易具有較高風險。價格波動、流動性不足、智慧合約、Token 合約、授權、MEV、網路壅塞和交易執行偏差都可能導致資金損失。本文僅用於知識和機制介紹,不構成投資或交易建議。
推薦閱讀
看更多