槓桿交易全解析:放大收益也放大風險
槓桿交易是加密貨幣市場中用少量自有資金作為保證金、借入資金放大交易規模的核心工具。它能讓小幅價格波動帶來數倍乃至數十倍的收益,也會在判斷失誤時讓本金在短時間內歸零。2025年10月,一次瀑布式崩盤中約190億美元的槓桿部位被強制平倉,波及超過160萬名交易者。理解槓桿的運作機制與風險,是參與合約交易前必須完成的必修課。
槓桿如何運作?從頭期款到爆倉
槓桿的運作原理可以類比房屋貸款:你支付頭期款(保證金),銀行提供貸款,你獲得更大規模的資產。交易中的槓桿也類似——你用自有資金作為「押金」,從交易平台借入資金,獲得遠超本金的交易曝險。
以10倍槓桿為例:用100 USDT保證金,可以開出約1,000 USDT的部位。如果價格上漲10%,你的收益約為100 USDT(按本金計算的報酬率達100%);但如果價格下跌約10%,浮動虧損同樣接近保證金,觸發強制平倉。
永續合約是槓桿交易最常見的載體。它沒有到期日,透過資金費率機制錨定現貨價格——當費率高於現貨時,多方向空方支付費用,反之則由空方向多方支付。這一機制意味著長期持倉存在持續成本,而非一次性借貸利息。
兩種保證金模式:逐倉與全倉
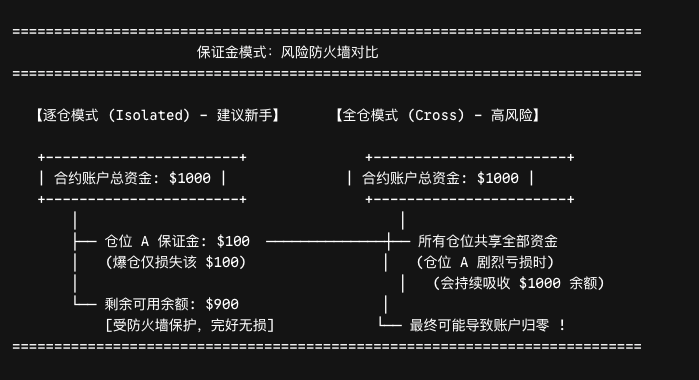
槓桿交易中,保證金模式直接影響風險分布:
逐倉(隔離模式):每個部位的保證金單獨計算,風險不互相影響。一筆交易的虧損不會拖累其他部位。這是新手的首選。
全倉(交叉模式):合約帳戶的全部餘額作為所有部位的共同保證金。某筆交易虧損時,其他部位的保證金也會被用來填補。抗波動能力更強,但風險也更集中。
收益與風險:被放大的兩面
槓桿是一把雙刃劍。在價格朝有利方向波動時,收益被成倍放大。但下跌時,損失同樣被放大——且因保證金每日盯市,虧損會迅速侵蝕帳戶淨值,直至觸發強制平倉。
一個極端案例:2026年6月,知名人士安德魯·泰特在Hyperliquid以約10萬美元USDC保證金,開出約40倍槓桿、名目價值約379萬美元的比特幣多單。比特幣僅下跌約2%,該部位便在24小時內被完全強制平倉,損失超過9.5萬美元。此後他轉向做空,同樣因價格反彈遭遇強制平倉,帳戶餘額跌至約1.4萬美元——幾乎歸零。
強制平倉與槓桿倍數:越高的槓桿,越小的容錯空間
強制平倉(爆倉)是槓桿交易最核心的風險機制。當虧損導致帳戶淨值低於平台設定的維持保證金水準時,系統會自動平掉部位,避免交易者欠平台資金。
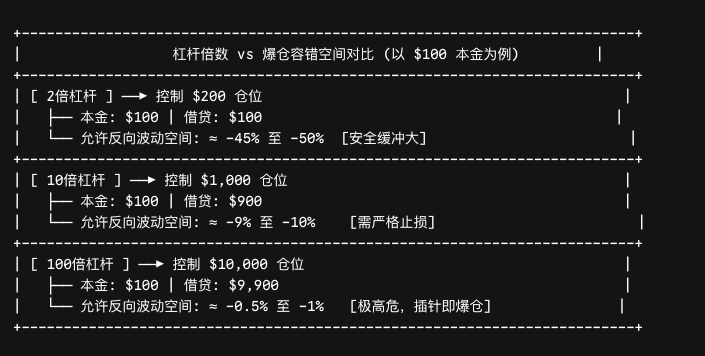
槓桿倍數越高,可承受的不利波動空間越小:
100倍槓桿下,大約僅需0.5%–1%的價格反向波動就可能觸發強制平倉;
50倍槓桿下,容錯空間也僅約2%左右;
而2–3倍槓桿則為價格回檔留出了明顯更大的緩衝空間。
這正是為何槓桿倍數越高,爆倉機率越高——不是市場走勢判斷錯了,而是價格還沒走到你的目標價位,保證金就已經被耗盡了。
連鎖清算:當槓桿成為「骨牌效應」
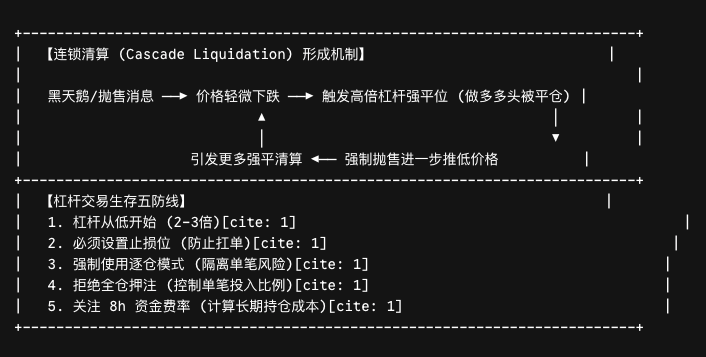
槓桿交易的另一個系統性風險是連鎖清算。當市場中大量槓桿部位集中在相近價位時,一次價格波動可能觸發一連串強制平倉——每一次強制賣出都會進一步壓低價格,導致更多部位觸及強制平倉門檻,形成自我強化的下跌螺旋。
2025年10月10日,加密市場因一則關稅消息觸發拋售,約24小時內超過190億美元的槓桿部位被強制平倉,主要交易所永續期貨未平倉合約單日暴跌43%。交易平台雖有保險基金作為「緩衝」,但在極端行情下若基金耗盡,甚至會強制平倉獲利方的部位以維持系統平衡。
槓桿交易的生存守則
從低槓桿開始。建議新手不超過2–3倍,而非平台允許的最高100倍以上。
永遠設定停損。停損決定了你最大可承受的虧損額度,是避免情緒化「扛單」的唯一防線。
用逐倉,不用全倉。逐倉模式將單筆部位的風險限制在該筆保證金範圍內。
絕不「All in」。高槓桿下全倉進場,意味著一次極端波動即可歸零。
理解資金費率成本。正費率時做多需持續向空方支付費用,長期持倉會侵蝕利潤。
常見問題(FAQ)
Q1:100倍槓桿是什麼概念?
100倍槓桿意味著僅需動用本金的1%作為保證金,即可控制相當於本金100倍的部位。然而,價格反向波動約0.5%–1%即可觸發爆倉,容錯空間極窄,被歸類為超高風險的交易工具。
Q2:保證金交易和合約交易是一回事嗎?
不完全相同。保證金交易指借入資金進行現貨交易,交易者實際持有標的資產並需支付借貸利息。期貨/永續合約則是衍生品,交易者不持有資產,盈虧來自價格變動,成本多體現為資金費率而非利息。
Q3:為什麼說槓桿不是「借錢賭博」?
槓桿本質上是一種資金效率工具,可用於方向性投機、對沖風險或收益疊加。風險源於錯誤使用——缺乏停損、過度使用高槓桿、無視資金成本。合理使用槓桿(如低倍槓桿、設定停損)與賭博有本質區別。
相關教學:
推薦閱讀:
推薦閱讀
看更多