ETH 定投策略:每月定投 ETH 的長期回報
ETH 定投是指按照固定週期投入固定金額購買 ETH,而不是一次性判斷最低點買入。它的核心價值不是保證盈利,而是透過分散買入時間降低擇時依賴,並用固定金額在低價時買入更多 ETH、高價時買入更少 ETH。長期回報最終取決於 ETH 的價格變化、投資週期、投入金額、平均成本以及交易費用。
什麼是 ETH 定投?
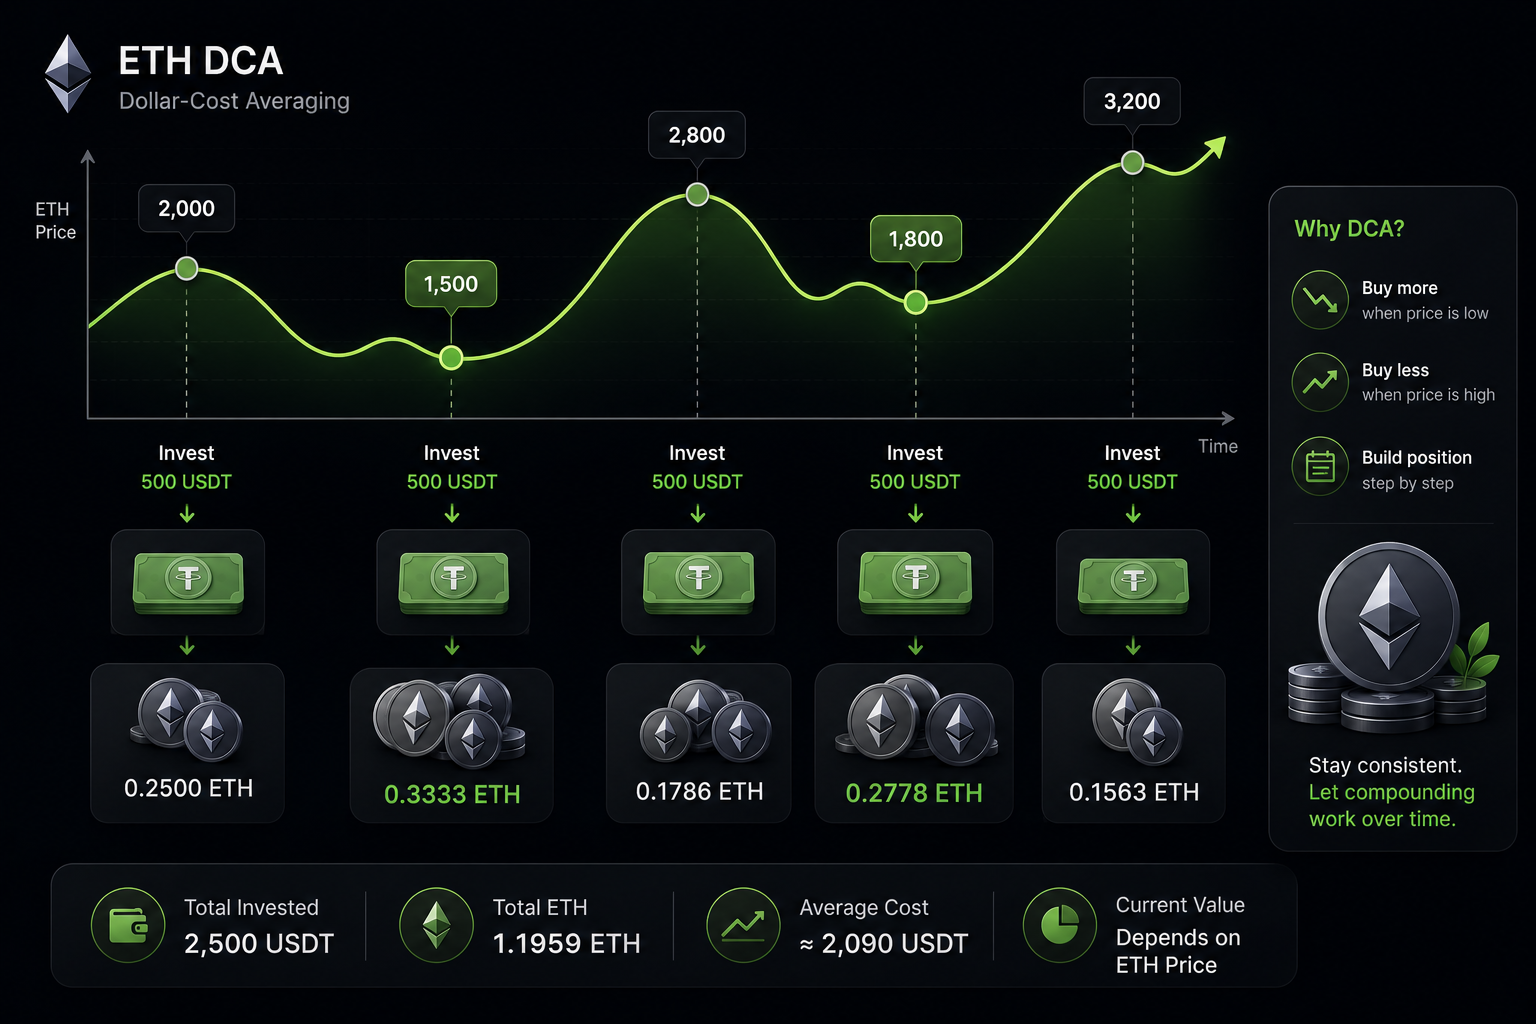
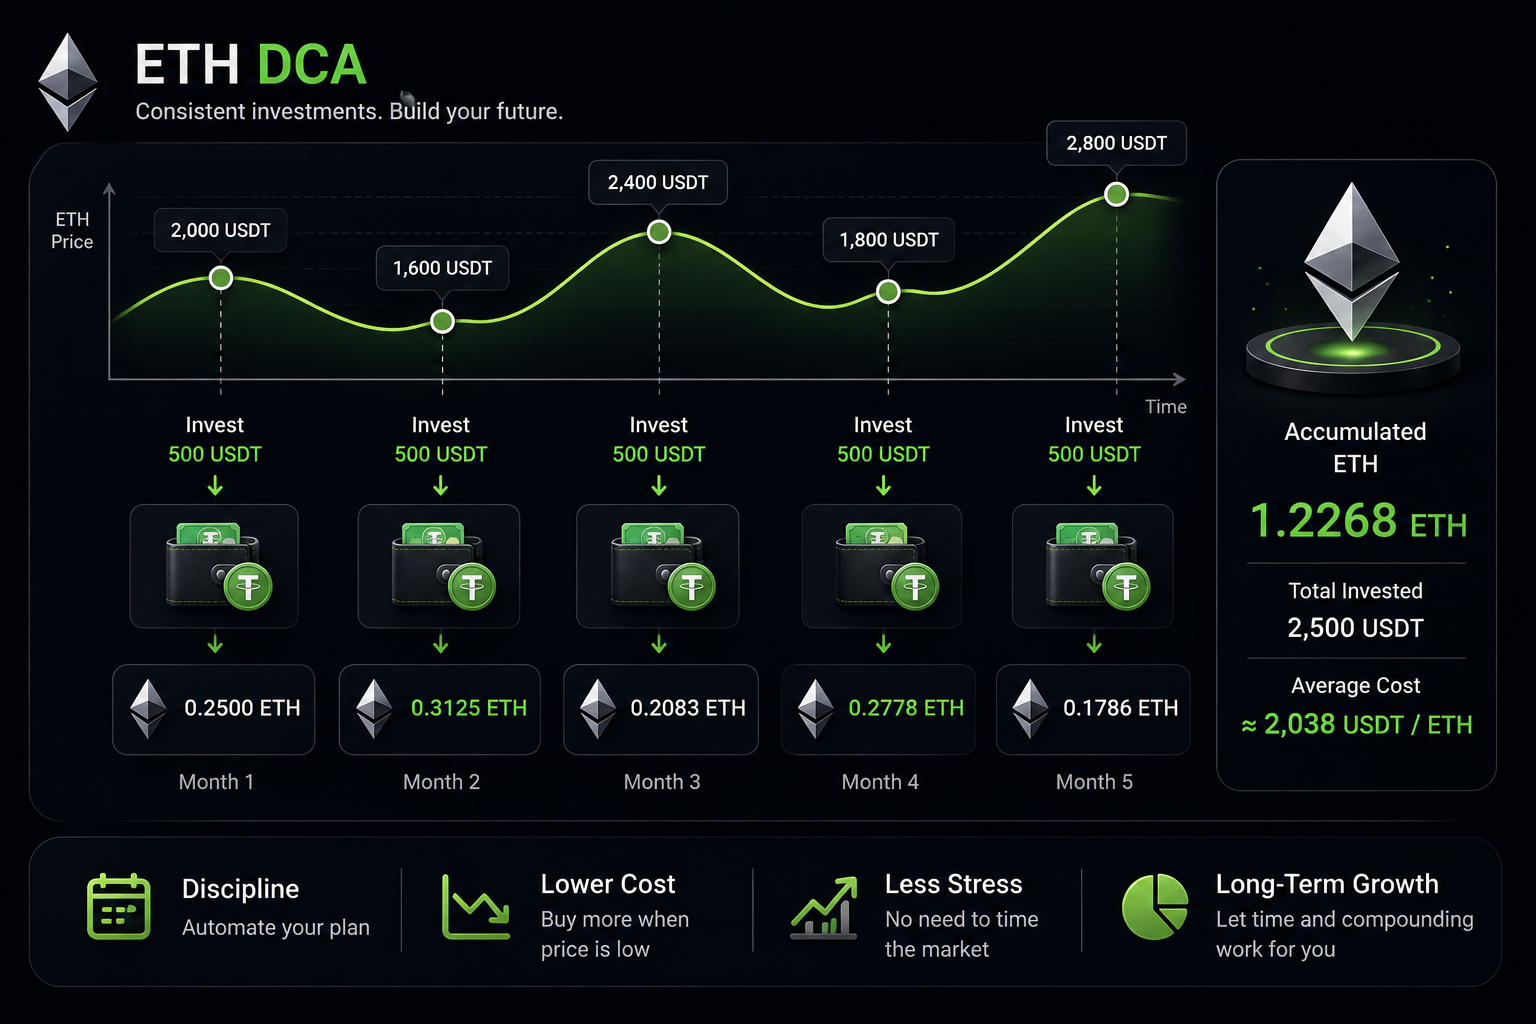
ETH 定投,也叫 ETH DCA(Dollar-Cost Averaging),是按照預先制定的時間和金額持續購買 ETH。例如,你計劃每月投入 500 USDT,那麼無論 ETH 當月上漲還是下跌,都按照計劃購買 500 USDT 的 ETH。
它和“跌了才買”的策略不同。
真正的定投強調的是規則固定:
固定金額 + 固定週期 + 持續執行。
假設連續三個月 ETH 價格分別為 2,000、1,500 和 2,500 USDT,你每個月都投入 500 USDT,那麼:
以下僅為計算示例,不代表 ETH 當前價格或 Hotcoin 當前實際規則。
你會發現,第二個月價格下跌後,同樣的 500 USDT 可以買到更多 ETH;第三個月價格上漲後,同樣的資金買到的 ETH 數量減少。
這正是定投的基本機制。
ETH 定投是怎麼降低擇時壓力的?
ETH 定投並不能消除市場風險,但可以減少“必須準確判斷什麼時候買入”的要求。
一次性買入需要解決一個問題:
“現在是不是合適的買入時點?”
而定投把這個問題拆成很多次:
“這個月是否按照計劃執行?”
兩者的決策難度完全不同。
假設你手上有 12,000 USDT。
一次性投資意味著你需要決定什麼時候把這 12,000 USDT 全部換成 ETH。
定投則可以把資金分成 12 份,每月投入 1,000 USDT。
如果 ETH 在這 12 個月裡經歷上漲、下跌和反彈,你不需要提前知道哪一天是最低點。
但這裡有一個非常重要的限制:
定投不是“自動抄底”。
如果 ETH 長期持續下跌,定投仍然可能產生虧損;如果 ETH 在整個投資週期內持續上漲,一開始就持有更多 ETH 的一次性投資反而可能獲得更高的最終收益。
因此,定投解決的是“如何降低擇時依賴”,而不是“如何保證收益”。
ETH 定投收益怎麼計算?
判斷 ETH 定投結果,不能簡單使用:
投入金額 × ETH 漲幅
因為你不是一次性買入 ETH,而是在不同價格下分批買入。
更準確的計算方式是:
累計 ETH 數量 = 每次買入金額 ÷ 當次 ETH 買入價格
平均持倉成本 = 累計投入金額 ÷ 累計獲得 ETH 數量
當前持倉價值 = 累計 ETH 數量 × 當前 ETH 價格
未實現盈虧 = 當前持倉價值 − 累計投入金額
收益率 = 未實現盈虧 ÷ 累計投入金額 × 100%
例如,以下僅為計算示例,不代表 ETH 當前價格。
假設你連續 4 個月,每月投入 1,000 USDT:
累計投入:
4,000 USDT
累計 ETH:
0.5000 + 0.4000 + 0.6250 + 0.5000
= 2.025 ETH
平均持倉成本:
4,000 ÷ 2.025
≈ 1,975.31 USDT/ETH
如果之後 ETH 價格上漲到 2,500 USDT:
持倉價值:
2.025 × 2,500
= 5,062.50 USDT
示例收益:
5,062.50 − 4,000
= 1,062.50 USDT
示例收益率:
1,062.50 ÷ 4,000 × 100%
≈ 26.56%
這個例子真正需要關注的不是最終的 26.56%,而是平均持倉成本如何透過不同價格下的分批買入形成。
為什麼 ETH 下跌時,定投反而能買到更多 ETH?
固定金額定投有一個天然特點:
價格越低,同樣的資金可以買到越多 ETH。
例如,每月固定投入 500 USDT:
ETH = 5,000 USDT → 買入 0.1 ETH
ETH = 2,500 USDT → 買入 0.2 ETH
ETH = 1,000 USDT → 買入 0.5 ETH
所以,當市場下跌時,定投者獲得的 ETH 數量會增加。
但這並不意味著“下跌一定是好事”。
如果 ETH 只是短期下跌,之後重新上漲,那麼低價買入的 ETH 會降低整體平均成本。
如果 ETH 進入長期下跌週期,那麼雖然每月可以買到更多 ETH,但整個持倉價值仍然可能持續下降。
因此:
低價買得更多 ≠ 一定賺錢。
定投真正依賴的是後續價格能夠回升到高於你的長期平均成本,並且最終上漲幅度足以覆蓋交易成本等費用。
ETH 每月定投和一次性買入哪個更好?
沒有絕對答案。
如果你已經擁有一筆準備長期投資 ETH 的現金,一次性買入和定投之間最大的區別是資金進入市場的速度。
一次性買入:
資金更早進入市場。
如果之後 ETH 持續上漲,通常更有利。
定投:
資金分批進入市場。
如果之後價格出現明顯波動或下跌,可以降低一次性買在高位的風險。
可以這樣理解:
這裡還有一個容易被忽略的問題:
如果你的資金本來就是每個月收入的一部分,那麼“每月定投”和“等待一大筆錢後一次性投資”並不是完全對等的選擇。
例如你每個月工資到賬後拿出固定金額購買 ETH,本質上是在用未來現金流進行定期投資。
這與手裡已經有一筆 12 個月生活費之外的閒置資金,再決定是否分 12 個月投入,是兩個不同的問題。
ETH 每月定投多少錢合適?
沒有一個適用於所有人的固定金額。
更合理的方法是先確定“長期可以持續投入多少”,再確定定投金額。
可以按照:
可投資現金流 = 穩定收入 − 日常支出 − 必要儲蓄 − 應急資金需求
再從可投資現金流中決定用於高波動資產的比例。
例如,假設你每月有一筆確定可以長期用於投資的資金,不需要用於房租、生活費、短期債務或應急支出,那麼可以從一個自己能夠長期堅持的金額開始。
關鍵不是:
“每個月投得越多越好。”
而是:
“這個金額即使 ETH 連續幾個月下跌,我仍然能夠按照計劃執行。”
因為定投最難的部分往往不是設定第一次買入,而是在市場下跌時繼續執行原來的計劃。
ETH 每月定投還是每週定投?
如果你的目標是長期積累 ETH,月投和周投都可以,重點在於執行成本和資金流入頻率。
每月定投:
操作次數少;
更容易管理;
適合每月固定收入的人;
交易次數相對較少。
每週定投:
買入時間更加分散;
對短期價格波動的暴露更加平均;
需要更頻繁地執行;
交易成本需要單獨考慮。
如果平臺存在交易手續費,那麼交易頻率越高,並不意味著最終收益一定越高。
例如:
每月投入 1,000 USDT。
方案 A:每月一次買入 1,000 USDT。
方案 B:每週買入 250 USDT。
兩者投入金額相同,但方案 B 的交易次數更多。
如果每筆交易都有手續費,就需要把這些交易成本納入長期回報計算。
因此,不應該簡單認為:
周投 > 月投。
更準確的判斷是:
資金來源穩定性 + 執行習慣 + 交易成本 + 價格波動,共同決定哪種頻率更適合你。
ETH 定投應該堅持多久?
如果採用定投策略,最好提前定義投資週期,而不是根據每個月的漲跌臨時決定是否繼續。
例如:
6 個月
12 個月
24 個月
36 個月
這些都可以成為計劃週期,但不同週期承擔的價格風險不同。
對於 ETH 這樣的高波動資產,“長期”並不意味著價格一定上漲。
歷史上 ETH 曾經歷過非常明顯的上漲和下跌週期。因此,長期持有隻是增加經歷完整市場週期的可能性,並不能消除資產本身的價格風險。
更合理的做法是提前定義三個條件:
開始條件:
什麼時候開始定投?
執行條件:
每個月什麼時候、投入多少?
結束或調整條件:
什麼情況下停止、減少、增加或重新評估?
這樣才能避免把定投變成:
漲了就追,跌了就停。
ETH 下跌時還要繼續定投嗎?
如果你的定投計劃本身沒有改變,單純因為 ETH 下跌就停止,並不符合固定定投策略的原始邏輯。
但“繼續定投”也不是無條件建議。
當 ETH 大幅下跌時,應該重新檢查:
你的投資預算是否仍然合理?
你的現金流是否發生變化?
這筆資金是否已經有其他更重要的用途?
你的風險承受能力是否發生變化?
你是否仍然願意承受 ETH 進一步下跌?
如果答案發生變化,可以調整投資計劃。
真正危險的是把“堅持定投”理解成“無論發生什麼都必須繼續買”。
定投是一種資金管理方法,不應該變成機械執行的義務。
ETH 定投最大的優勢是什麼?
ETH 定投最大的優勢不是“低買高賣”,而是降低決策頻率。
一次性買入需要你判斷:
現在是不是低點?
市場是不是已經見底?
是不是還會跌?
什麼時候應該買?
定投把大量預測工作變成了執行工作:
到了時間 → 按計劃投入。
這會減少兩個常見的情緒陷阱。
第一是 FOMO。
ETH 快速上漲時,擔心錯過機會,於是突然增加投入。
第二是恐慌。
ETH 快速下跌時,擔心繼續虧損,於是停止原來的計劃。
定投不能讓你避免虧損,但可以幫助你減少因為短期情緒而頻繁改變計劃。
ETH 定投最大的缺點是什麼?
定投最大的缺點是:
如果 ETH 在整個投資期間持續上漲,分批買入可能不如一開始就投入全部資金。
這是因為部分資金在等待後續買入時,並沒有完全暴露在 ETH 價格上漲中。
舉一個簡單的計算示例。
以下僅為計算示例,不代表 ETH 當前價格或未來表現。
假設你擁有 12,000 USDT。
方案 A:
第一天全部買入 ETH。
方案 B:
連續 12 個月,每月投入 1,000 USDT。
如果 ETH 在這 12 個月裡持續上漲,那麼方案 A 的資金更早獲得 ETH 的價格暴露,因此最終結果可能優於方案 B。
反過來,如果買入後 ETH 很快大幅下跌,方案 B 則擁有後續低價買入的機會。
所以定投並不是“收益更高的策略”。
它更準確的定位是:
一種降低單一買入時點影響、提高執行紀律的資金投入方式。
ETH 定投如何設定一個可執行的計劃?
一個簡單的 ETH 定投計劃,可以拆成五個引數:
第一,金額。
每期投入多少 USDT?
第二,頻率。
每週、每兩週還是每月?
第三,週期。
計劃執行 6 個月、12 個月還是更長?
第四,資產比例。
ETH 佔你整體可投資資產的多少?
第五,調整規則。
什麼情況下重新評估定投金額?
例如:
每月 1,000 USDT
每月第一個交易日執行
計劃週期 12 個月
期間不根據短期漲跌改變金額
每季度重新檢查現金流和風險承受能力
這比簡單說“長期看好 ETH,所以每個月買一點”更加可執行。
ETH 定投收益應該怎麼看?
不要只看“賺了多少錢”。
至少應該同時觀察四個指標:
累計投入金額
累計持有 ETH
平均持倉成本
當前持倉價值
例如:
累計投入 = 12,000 USDT
累計持有 = 4 ETH
那麼平均成本:
12,000 ÷ 4
= 3,000 USDT/ETH
如果當前 ETH = 3,500 USDT:
持倉價值:
4 × 3,500
= 14,000 USDT
未實現盈虧:
14,000 − 12,000
= 2,000 USDT
收益率:
2,000 ÷ 12,000
≈ 16.67%
但如果當前 ETH 跌到 2,500 USDT:
持倉價值:
4 × 2,500
= 10,000 USDT
未實現盈虧:
10,000 − 12,000
= -2,000 USDT
收益率:
-16.67%
所以:
定投不是一個“保證正收益”的計算器。
它只是幫助你建立平均成本。
最終結果仍然由 ETH 未來價格決定。
ETH 定投需要考慮手續費嗎?
需要。
如果每次買入都會產生交易手續費,那麼長期、多次交易產生的手續費會降低實際回報。
可以用:
實際累計成本 = 累計買入金額 + 累計交易費用
來計算。
例如,以下僅為計算示例,不代表 Hotcoin 當前實際費率。
如果一年執行 12 次買入,每次買入 500 USDT,那麼名義投入為:
500 × 12 = 6,000 USDT
如果每次交易費用為 1 USDT:
年度交易費用:
1 × 12 = 12 USDT
那麼實際用於計算投資成本時,就不能只看 6,000 USDT。
尤其當定投金額很小時,固定交易費用對投資本金的比例可能更加明顯。
因此,制定定投計劃時,不應該只問:
“每月買多少?”
還應該問:
“每次交易的實際成本是多少?”
ETH 定投和“逢跌加倉”有什麼區別?
兩者經常被混在一起,但實際上不是同一種策略。
定投:
無論價格漲跌,都按照固定規則投入。
逢跌加倉:
只有價格下跌到某個條件時,才增加投入。
例如:
每月固定投入 500 USDT = 定投。
ETH 下跌 10% 後投入 800 USDT,下跌 20% 後投入 1,200 USDT = 逢跌加倉。
後者需要判斷“什麼叫跌得足夠多”,因此對市場判斷的要求更高。
如果沒有明確規則,“逢跌加倉”很容易變成情緒化操作:
上漲時怕錯過 → 追高。
下跌時怕繼續跌 → 不敢買。
真正執行策略時,規則應該在市場波動之前確定,而不是在價格劇烈變化之後臨時制定。
ETH 定投什麼時候不適合?
定投並不適合所有情況。
如果你存在以下情況,就需要謹慎:
你短期內需要使用這筆資金;
你的現金流非常不穩定;
你無法承受 ETH 大幅波動;
你把全部可用資金都投入 ETH;
你希望在幾個月內獲得確定收益;
你無法接受本金出現明顯浮虧。
尤其是最後一點。
ETH 是高波動加密資產。
“長期定投”並不等於“短期不會虧損”。
如果你不能接受某個階段出現較大幅度的賬面虧損,那麼首先需要重新評估投資金額,而不是簡單增加定投週期。
ETH 定投真正應該解決的問題是什麼?
很多人把 ETH 定投理解成:
“怎樣才能透過每個月買 ETH 賺錢?”
其實這個問題本身就存在偏差。
定投真正解決的是:
“我沒有能力準確預測 ETH 的短期價格,怎樣建立一個相對有紀律的長期買入計劃?”
因此,它的價值主要體現在三個方面:
降低單一買入時點的重要性;
減少頻繁擇時;
讓資金投入規則提前確定。
但它不能解決:
ETH 會不會上漲;
ETH 最終能漲多少;
投資週期內會經歷多大回撤;
未來是否存在更好的資產配置機會。
這也是判斷定投是否適合自己的關鍵。
ETH 定投 FAQ
每月定投 ETH 真的能賺錢嗎?
不能保證。定投可以分散買入時間、降低對單一入場點的依賴,但最終回報仍然取決於 ETH 未來價格。如果投資週期結束時 ETH 的價格低於你的平均持倉成本,定投仍可能產生虧損。
ETH 定投每個月買多少合適?
沒有統一標準。更重要的是選擇不會影響日常生活、應急資金和其他必要支出的金額,並確保即使 ETH 持續下跌,也不會因為資金壓力被迫停止計劃。
ETH 每週定投和每月定投哪個好?
沒有絕對答案。每週定投可以進一步分散買入時間,但交易次數更多;每月定投更簡單,也更適合固定月度現金流。還需要把實際交易費用納入考慮。
ETH 一直下跌,還應該繼續定投嗎?
如果你的原始計劃、現金流和風險承受能力都沒有改變,可以繼續按照原規則執行。但如果個人財務狀況或風險承受能力發生變化,就應該重新評估,而不是為了“堅持定投”機械投入。
ETH 定投和一次性買入哪個收益更高?
無法提前確定。如果 ETH 在投資期間持續上漲,一次性投入可能佔優勢;如果買入後先經歷明顯下跌,分批定投則可以在更低價格繼續買入。兩種方式的結果取決於實際價格路徑。
ETH 定投需要長期持有嗎?
定投通常需要與相對明確的投資週期配合,否則很容易因為短期價格波動頻繁改變計劃。但“長期”並不代表一定上漲,也不能消除 ETH 本身的市場風險。
風險提示
ETH 屬於高波動加密資產,定投不能保證盈利,也不能避免本金損失。
歷史價格表現不能保證未來結果。即使長期執行定投,ETH 仍可能經歷大幅上漲、下跌甚至較長時間的低迷週期。
不要因為“長期定投”幾個字就忽略資產配置、資金流動性和風險承受能力。定投金額應該建立在你能夠長期承受的可投資資金之上,而不是借貸或影響基本生活的資金。
本文中的計算案例均僅用於解釋定投機制,不代表 ETH 當前價格、未來收益或 Hotcoin 當前實際交易規則。
如果你想開始購買 ETH
如果你還沒有購買過 ETH,可以先了解完整的購買流程:
如果你準備在 Hotcoin 完成第一次 BTC 購買
可以繼續閱讀:
推薦閱讀
看更多