DeFi 是什麼?傳統金融 vs DeFi 對比
DeFi 是建立在區塊鏈和智能合約之上的去中心化金融體系,它把交易、借貸、資產兌換等部分金融服務放到鏈上運行。與傳統金融相比,DeFi 最核心的區別不只是「有沒有銀行」,而是資金由誰控制、交易由誰執行、用戶如何獲得服務,以及風險由誰承擔。
一、DeFi 到底是什麼?
DeFi 是 Decentralized Finance(去中心化金融)的簡稱,指基於區塊鏈和智能合約構建的金融應用與協議。
傳統金融通常依賴銀行、券商、交易所等機構提供帳戶、託管、交易、借貸和結算服務;DeFi 則嘗試把其中部分功能轉化為可以在區塊鏈上運行的智能合約。
簡單理解:
傳統金融:用戶 → 金融機構 → 金融服務
DeFi:用戶 → 區塊鏈錢包 → 智能合約 → 金融服務
例如,傳統銀行貸款通常需要開戶、身份審核、信用評估以及人工或系統審批;在部分 DeFi 借貸協議中,用戶可以直接連接錢包,根據協議規定抵押資產並借出其他資產,具體條件由智能合約和協議參數決定。
不過,「去中心化」並不意味著 DeFi 完全沒有中心化因素。具體協議仍可能依賴開發團隊、治理機制、預言機、區塊鏈網絡以及其他基礎設施,因此判斷一個 DeFi 項目時,不能只看名稱中是否有「DeFi」。
二、傳統金融和 DeFi 有什麼區別?
傳統金融和 DeFi 都可以提供交易、借貸、資產管理等金融服務,但兩者的運行方式不同。
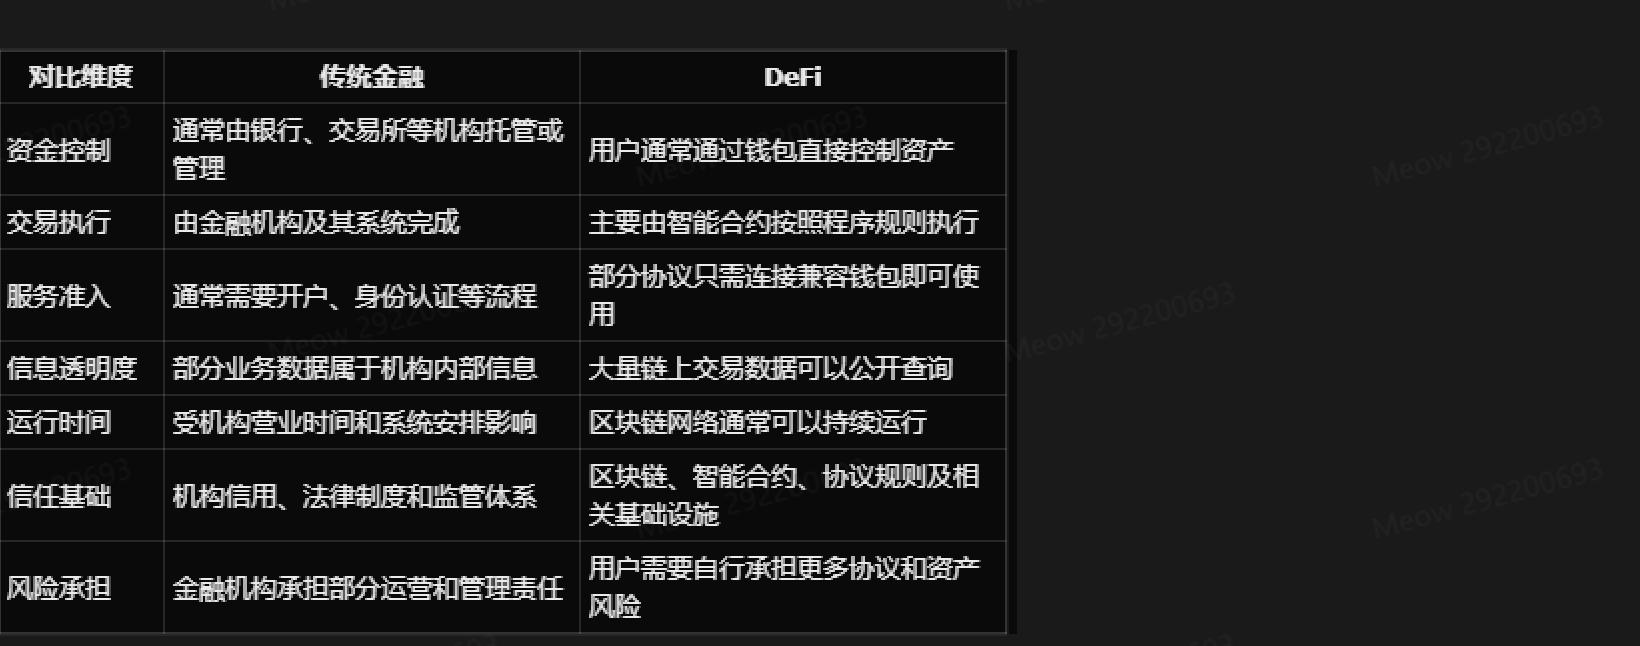
需要注意的是,這張表比較的是兩套金融體系的典型運行方式,並不意味著所有傳統金融機構或所有 DeFi 協議都完全符合其中每一項。
真正理解兩者的區別,需要繼續拆解資金、交易、准入和信息這幾個環節。
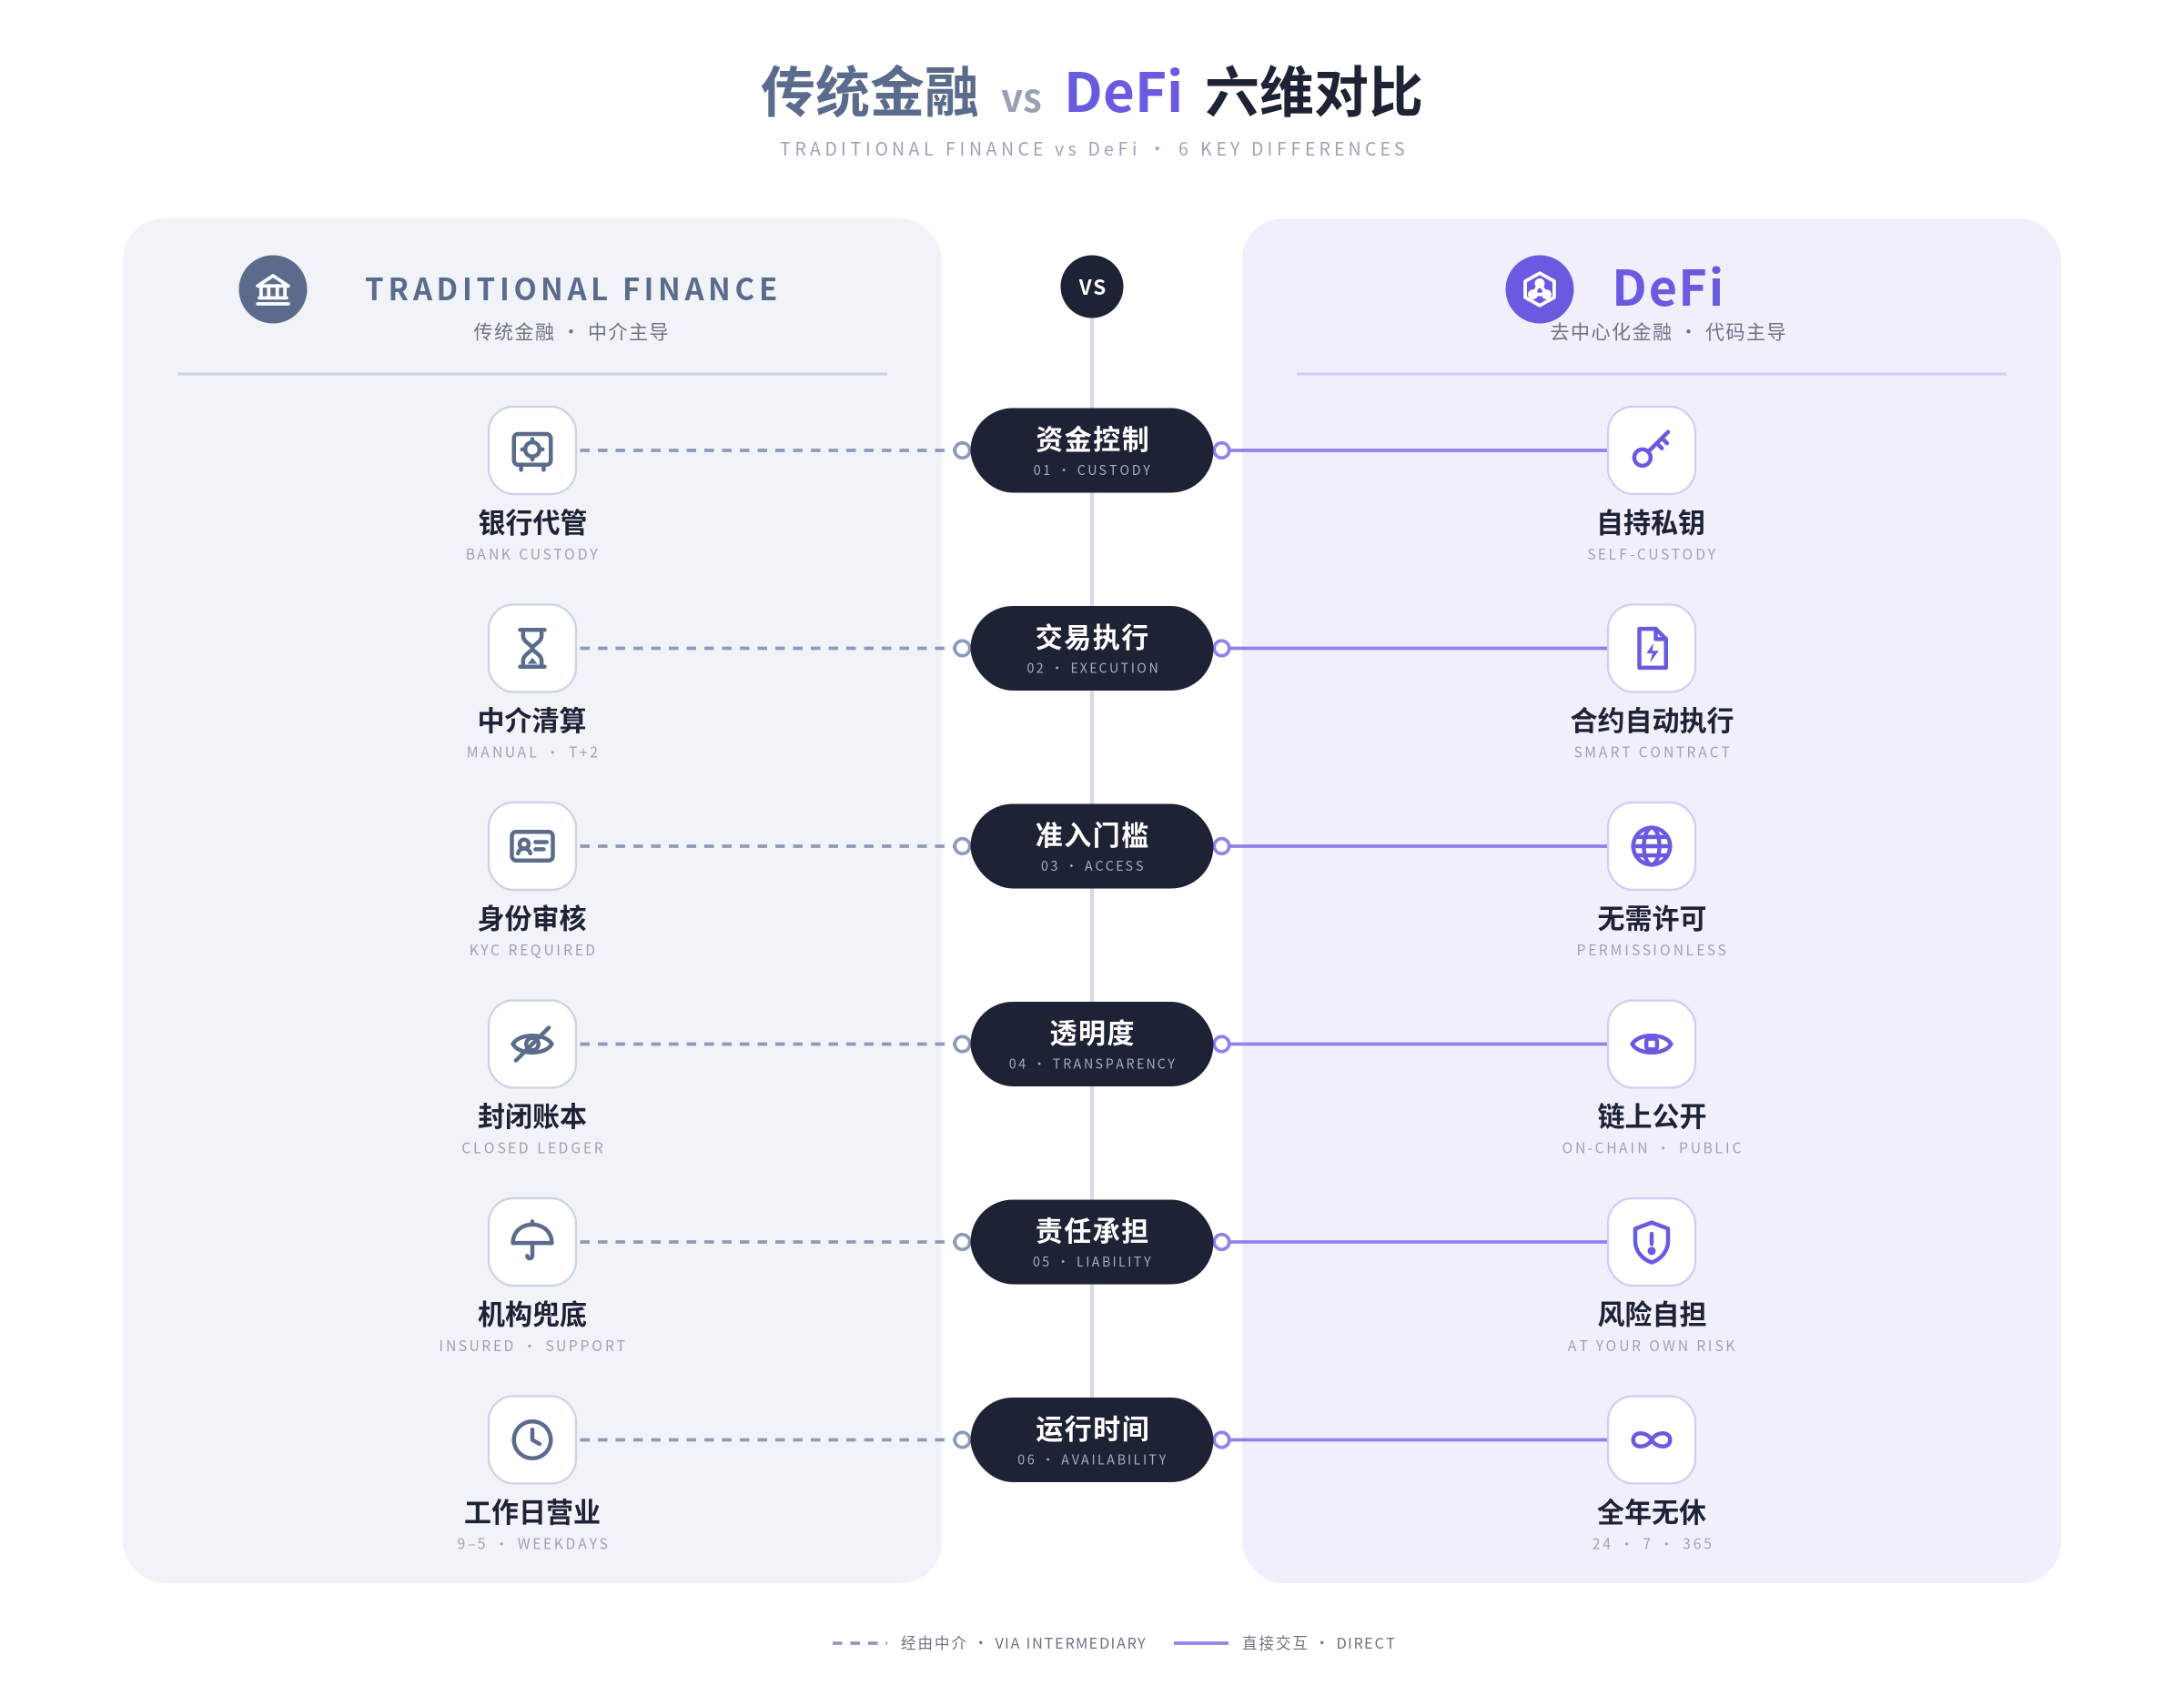
三、資金由誰控制?這是 DeFi 和傳統金融最直觀的區別
傳統金融中,用戶的資金通常進入銀行、券商、交易所或其他金融機構提供的帳戶體系。
例如,把錢存入銀行後,用戶擁有的是對銀行的帳戶權益,而不是直接控制銀行金庫中的某一筆現金。金融機構負責資金保管、帳戶管理和相關交易執行。
DeFi 的典型模式則不同。
用戶通常通過區塊鏈錢包管理自己的資產。當用戶與 DeFi 協議互動時,需要按照智能合約的規則進行授權或轉帳。
這意味著用戶獲得了更直接的資產控制權,但同時也意味著責任更加集中到用戶自己身上。
私鑰丟失、錯誤授權、轉錯網絡或者與惡意合約互動,都可能造成資產損失。
所以,「自託管」並不等於「更安全」,它更準確的含義是:
用戶獲得了更高的資產控制權,也承擔了更多資產管理責任。
四、交易由誰執行?DeFi 為什麼不需要傳統交易員?
傳統金融市場中的交易通常需要交易所、券商、做市商或其他金融機構提供撮合、清算和結算等基礎設施。
DeFi 則可以利用智能合約執行預先設定的交易規則。
以去中心化交易為例,部分 DEX 使用自動做市商機制。用戶提交交易後,智能合約根據流動性池中的資產情況和既定算法計算交易結果,並完成資產交換。
這帶來了一個重要變化:
交易規則不再完全依賴某個機構的人工操作,而可以由公開的程序規則執行。
但這也意味著智能合約本身成為新的風險來源。
如果合約存在漏洞,或者協議參數設計存在問題,即使整個交易過程按照程序自動執行,也可能造成嚴重損失。
因此,DeFi 並不是「沒有中間人就沒有風險」,而是把部分傳統金融中的信任關係轉移到了代碼、協議規則和底層基礎設施上。
五、DeFi 為什麼看起來更「開放」?
傳統金融通常採用較明確的准入機制。
用戶辦理銀行、證券或其他金融服務時,往往需要註冊帳戶、完成身份認證,並滿足相應的業務條件。
部分 DeFi 協議則採用更加開放的訪問方式。
在滿足區塊鏈網絡和協議要求的情況下,用戶通常可以通過兼容錢包直接與協議互動,而不一定需要先註冊傳統意義上的金融帳戶。
這也是 DeFi 經常強調的「開放訪問」。
但需要注意:
開放訪問不等於沒有規則。
DeFi 協議本身仍然可能存在資產要求、抵押率、交易限制、網絡要求等條件。同時,不同國家和地區對於數字資產及相關服務也可能存在不同的法律和監管要求。
因此,判斷一個 DeFi 服務是否適合自己時,不能簡單理解成「連接錢包就可以隨便使用」。
六、DeFi 為什麼被認為更加透明?
DeFi 的另一個重要特點是大量活動發生在公開區塊鏈上。
例如,一筆鏈上交易通常可以查詢其交易地址、區塊、資產轉移等信息。智能合約的互動記錄也可以通過區塊鏈瀏覽器進行追蹤。
相比之下,傳統金融機構的大量帳戶信息、內部風控規則和業務數據並不會全部向公眾開放。
但這裡也需要區分兩個概念:
鏈上公開 ≠ 所有信息都透明。
區塊鏈可以公開記錄交易和資產變化,但用戶真實身份、協議團隊內部決策、部分鏈下資產以及複雜的風險敞口,並不一定能夠僅通過鏈上數據完整判斷。
所以,DeFi 的透明度主要體現在:
交易和資產變化具有較強的可驗證性,而不是意味著整個金融系統完全沒有信息盲區。
七、DeFi 是不是比傳統金融更安全?
不能簡單得出這個結論。
DeFi 減少了一部分對傳統金融機構的依賴,同時也引入了新的風險類型。
傳統金融的主要風險可能包括機構經營風險、信用風險、操作風險以及流動性風險等;DeFi 除了面臨市場和流動性風險之外,還可能面臨智能合約漏洞、預言機故障、私鑰管理錯誤、治理攻擊以及區塊鏈基礎設施風險。
兩者的區別更準確地說是:
風險沒有消失,而是發生了轉移和重新分配。
例如:
傳統金融中,用戶可能更加依賴金融機構的風控和資產管理能力。
DeFi 中,用戶則需要更加關注:
智能合約是否存在漏洞;
協議使用了什麼預言機;
流動性是否充足;
清算機制如何運行;
管理權限由誰掌握;
錢包授權是否安全。
因此,「去中心化」本身不能作為安全性的判斷標準。
八、DeFi 的優勢和侷限分別是什麼?
DeFi 的主要優勢
第一,開放性更強。
部分 DeFi 協議允許用戶直接通過錢包參與,不需要經過傳統金融機構的帳戶體系。
第二,資產控制權更直接。
在自託管模式下,用戶可以直接控制錢包中的資產,而不是完全依賴第三方機構託管。
第三,規則具有較強的可驗證性。
智能合約按照程序執行,部分交易和資產變化可以在區塊鏈上公開查詢。
第四,可組合性較強。
不同 DeFi 協議可以通過智能合約進行組合,一個協議產生的資產可能成為另一個協議中的交易資產、抵押品或流動性來源。
DeFi 的主要侷限
第一,使用門檻並不一定低。
錢包、私鑰、Gas、網絡、授權等概念都會增加新用戶的學習成本。
第二,用戶需要承擔更多操作責任。
傳統金融中出現轉帳錯誤或帳戶異常時,用戶通常可以聯繫機構處理;DeFi 中部分鏈上操作具有不可逆性,錯誤操作可能很難恢復。
第三,智能合約本身存在技術風險。
代碼自動執行並不代表代碼一定正確。
第四,市場波動和流動性風險仍然存在。
DeFi 並沒有消除數字資產價格波動,也不能保證用戶在任何時候都能夠按照預期價格完成交易或退出資產。
九、新手應該如何理解 DeFi 和傳統金融?
如果只是想快速判斷兩者的區別,可以記住下面五個問題:
1.誰控制我的資金?
傳統金融通常由機構提供託管和帳戶服務;DeFi 更多採用用戶自託管模式。
2.誰執行我的交易?
傳統金融主要依賴機構和交易系統;DeFi 更多依靠智能合約執行。
3.誰決定我能不能使用?
傳統金融通常存在明確的帳戶和身份准入體系;部分 DeFi 協議採用開放訪問,但仍有自己的協議規則和法律合規邊界。
4.我能看到多少信息?
DeFi 的鏈上交易和資產變化通常具有較高可查詢性,但並不代表所有相關信息都公開。
5.出問題以後誰承擔責任?
這是最容易被忽略的問題。
傳統金融中,機構通常承擔較多運營和服務責任;DeFi 中,用戶可能需要自己承擔私鑰、授權、智能合約和交易操作等風險。
如果想進一步了解 DeFi 為什麼會形成今天這樣的生態,可以繼續閱讀DeFi 發展史:從 MakerDAO 到萬億生態,從 MakerDAO、DEX、借貸到 DeFi Summer,理解這些基礎設施是如何一步步發展起來的。
十、DeFi 和傳統金融並不是簡單的「誰取代誰」
DeFi 的出現,並不意味著傳統金融會立即消失。
兩者目前解決的問題、服務對象和運行環境仍然存在明顯差異。
傳統金融擁有成熟的法律體系、機構體系、客戶服務和風險管理機制;DeFi 則在開放訪問、自託管、鏈上透明度和可組合性方面提供了不同的解決方案。
因此,更準確的理解方式不是:
傳統金融 = 舊模式,DeFi = 新模式。
而是:
兩套不同的金融基礎設施,在資金控制、交易執行、准入方式和風險承擔方面採用了不同的設計。
對於普通用戶來說,真正需要關注的也不是「DeFi 是否一定更好」,而是某一項金融服務採用哪種模式、自己是否理解其中的規則,以及能否承擔相應風險。
FAQ:DeFi 和傳統金融常見問題
DeFi 是不是完全沒有銀行和金融機構?
不一定。DeFi 的核心是通過區塊鏈和智能合約提供部分金融服務,但整個生態仍可能依賴中心化交易平台、穩定幣發行方、預言機服務商、區塊鏈開發團隊等基礎設施。因此,「去中心化」並不意味著整個系統不存在任何中心化角色。
DeFi 和 DEX 是一回事嗎?
不是。DEX 是 DeFi 生態中的一種應用,主要用於去中心化資產交易。DeFi 還包括借貸、穩定幣、衍生品等多個類別,DEX 只是其中的一部分。
使用 DeFi 一定需要錢包嗎?
多數直接與鏈上 DeFi 協議互動的場景需要使用兼容的錢包,因為錢包負責管理用戶的鏈上地址和資產,並用於簽署交易。但具體使用方式會根據協議和產品而不同。
DeFi 為什麼能夠自動完成交易?
因為部分 DeFi 服務由智能合約提供。智能合約會按照預先設定的程序規則處理交易、資產轉移或其他操作,從而減少部分人工中介環節。
DeFi 最大的風險是什麼?
沒有一個風險可以適用於所有 DeFi 協議。常見風險包括智能合約漏洞、市場價格波動、流動性不足、預言機故障、清算風險、私鑰管理錯誤以及治理風險。具體風險需要結合協議機制判斷。
DeFi 的收益是不是比傳統金融高?
不能簡單比較,也不能把更高的名義收益理解成更高的實際收益。DeFi 中部分高收益來自代幣激勵或承擔更高風險的機制,收益率本身並不能代表投資結果。
風險提示
DeFi 屬於高風險的數字資產應用領域。不同協議的技術架構、資產機制、流動性和治理方式差異較大,用戶可能面臨市場波動、流動性不足、智能合約漏洞、預言機故障、清算、私鑰管理及其他基礎設施風險。
本文用於幫助理解 DeFi 與傳統金融的運行機制差異,不構成任何投資、交易或資產配置建議。在使用相關協議或進行數字資產交易前,應充分了解具體產品規則及潛在損失。
推薦閱讀
看更多