加密貨幣的歷史:從中本聰到萬億市場
加密貨幣的歷史並不是從比特幣價格第一次上漲開始,也不是一條從中本聰直線通往“萬億市場”的成功故事。
早在比特幣出現前,密碼學家已經研究數字現金、隱私支付、時間戳、工作量證明和分散式共識。中本聰的重要貢獻,是把這些已有元件組合成一個可以在開放網路中執行、由參與者共同驗證、並能防止雙重支付的系統。
此後,行業又經歷了交易平臺興起、智慧合約、穩定幣、首次代幣發行、DeFi、NFT、Layer 2、機構投資產品與全球監管等階段。每次擴張都帶來新用途,也暴露新的風險:協議風險、智慧合約風險、託管風險、槓桿風險和監管風險不能混為一談。
“萬億市場”描述的是按市場價格與流通數量計算的總估值規模,並不表示有等額法幣流入,更不代表所有資產都能按螢幕價格賣出。理解歷史的目的不是尋找必然重複的價格週期,而是判斷今天的產品從哪裡來、解決什麼問題、依賴哪些假設。
若希望先建立從定義、分類到安全操作的完整知識地圖,可閱讀加密貨幣新手入門完全指南。
為什麼加密貨幣歷史不能只從 2008 年講起?
網際網路讓資訊複製幾乎沒有成本,但數字貨幣需要解決一個相反的問題:同一單位價值不能被同一個人重複花費。如果賬本由銀行管理,銀行可以檢查餘額並拒絕重複支付;如果沒有中央記賬人,網路就必須自行判斷哪筆交易先發生、誰有權花費以及哪份歷史有效。
比特幣之前的研究已經提供了許多零件。公鑰密碼學可以證明控制權,數字簽名可以授權交易,雜湊函式可以發現資料變化,時間戳可以證明資訊在某個順序中出現,工作量證明可以讓製造記錄需要付出成本,拜占庭容錯研究則討論互不信任的節點如何形成一致結果。
但擁有零件不等於擁有可執行的貨幣網路。早期系統往往依賴公司發行、中央伺服器、防偽資料庫或可識別賬戶,仍可能因經營、監管、融資和單點故障停止。
因此,加密貨幣歷史真正的主線是信任結構不斷變化:從信任發行公司,到信任開放協議與共識,再到智慧合約、穩定幣發行人、跨鏈橋、預言機、託管平臺和治理組織組成的複雜網路。
1980 年代:數字現金與隱私支付的起點
1982 年,密碼學家 David Chaum 提出盲簽名方案。它允許簽名者在不知道完整訊息內容的情況下完成簽名,為電子現金同時實現有效性驗證與一定支付隱私提供了重要思路。
Chaum 後來推動 DigiCash,把密碼學電子現金帶入商業實踐。使用者可以從銀行或發行系統取得數字現金憑證,再向商家支付。它證明數字現金不是純理論,但核心發行與結算仍依賴機構,商業網路效應也不足以支撐長期運營。
這一階段解決的主要問題是如何讓數字支付更像現金、減少交易被全面追蹤,而不是如何讓陌生節點在沒有發行人的情況下共同維護貨幣供應。
早期數字現金的成敗提醒後來者:密碼學可以改變支付方式,卻不能自動解決商業採用、流動性、合規、使用者體驗和持續運營。
1990 年代:密碼朋克把隱私、程式碼與貨幣連線起來
1990 年代,密碼朋克社群圍繞網路隱私、加密通訊、數字身份和無需許可的系統展開討論。1993 年釋出的《密碼朋克宣言》強調,隱私需要透過密碼學、匿名交易系統和公開軟體來實現。
密碼朋克並不是一個具有統一政治觀點或產品路線的公司。它更像由研究者、程式設計師和活動者組成的郵件列表與思想網路。許多後來影響比特幣的人,都在這一環境中討論如何用程式碼降低對可信第三方的依賴。
1997 年,Adam Back 釋出 Hashcash。它最初用於透過計算成本對抗垃圾郵件和拒絕服務攻擊,但“先完成可驗證計算,再獲得傳送或參與資格”的思路後來被比特幣用於工作量證明。
1998 年,Wei Dai 提出 b-money,討論匿名參與者如何透過計算工作創造貨幣並維護共同賬本。Nick Szabo 的 Bit Gold 則設想把難以生成、容易驗證的工作量證明串聯起來,形成數字稀缺物件。
這些方案不是今天比特幣網路的早期版本,也沒有形成與比特幣完全相同的共識和激勵系統,但它們明確提出了數字稀缺、公開驗證、工作量成本和無需中心發行人的關鍵問題。
2008 年:中本聰釋出比特幣白皮書
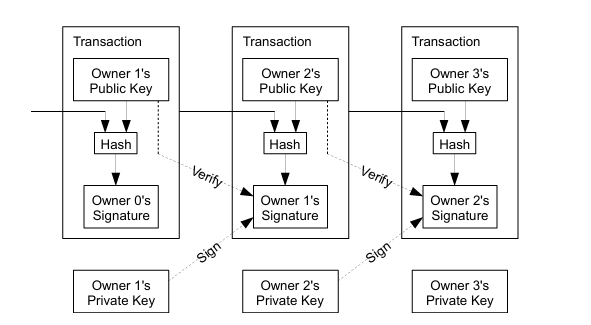
2008 年 10 月 31 日,使用 Satoshi Nakamoto 名字的個人或團隊在密碼學郵件列表釋出《Bitcoin: A Peer-to-Peer Electronic Cash System》。白皮書提出用點對點網路、數字簽名、時間戳伺服器和基於工作量證明的最長鏈規則解決雙重支付。
比特幣沒有發明數字簽名、雜湊、點對點網路或工作量證明。它的突破在於把這些技術與經濟激勵組合起來:礦工投入計算競爭記賬權,節點獨立驗證規則,區塊獎勵發行新幣,交易費為網路提供長期激勵。
白皮書釋出於全球金融危機期間,這一背景強化了人們對銀行、支付中介和貨幣體系的反思。但不能僅憑時間接近就斷言金融危機是比特幣誕生的唯一原因。其技術思想在此前幾十年已經逐漸積累。
比特幣設計的核心也不是保證價格上漲,而是讓網路在沒有中央支付機構逐筆批准的情況下,形成可驗證的交易順序並提高改寫歷史的成本。
2009 年:創世區塊與網路啟動
2009 年 1 月 3 日,比特幣創世區塊被建立。區塊中包含一段當日報紙標題,既可作為時間標記,也常被理解為對當時銀行救助與金融體系的評論。
隨後,比特幣軟體公開執行。中本聰與 Hal Finney 完成早期點對點轉賬,證明網路可以從白皮書走向實際交易。
早期礦工數量少、算力低、市場價格和基礎設施幾乎不存在。參與者主要是密碼學愛好者和開源開發者。今天用大型網路的安全性回看 2009 年,容易忽略比特幣當時仍是高風險實驗。
這一階段建立了三個長期傳統:協議規則由公開軟體實現,任何節點可以驗證賬本,網路發展依賴沒有單一僱主關係的開發者、礦工、使用者和企業共同參與。
2010—2012 年:從實驗代幣到可交易資產
2010 年,比特幣開始出現商品交換、交易報價和早期交易平臺。著名的“比特幣披薩日”表明它第一次被公開用於購買現實商品,但單個事件不能證明比特幣已經成為廣泛貨幣。
交易平臺解決了法幣與比特幣之間的價格發現和兌換問題,也引入新的中心化風險。使用者把幣存入平臺後,實際控制鏈上私鑰的通常是平臺;網頁餘額可能只是平臺負債記錄。
2011 年起,更多替代幣出現。部分專案修改挖礦演算法、區塊時間、供應規則或隱私設計,市場開始從單一比特幣網路擴充套件為多資產生態。
2012 年第一次比特幣減半把區塊補貼從 50 BTC 降至 25 BTC。減半說明比特幣發行規則能夠按協議執行,但它並不創造固定價格結果;需求、流動性、礦工成本和宏觀環境同樣影響市場。
2013—2014 年:首次大眾關注與 Mt. Gox 崩潰
2013 年,比特幣價格大幅波動,媒體、監管機構和普通投資者開始持續關注。支付公司、礦機產業和專業交易平臺逐漸形成,加密貨幣從技術社群進入公共議題。
同一時期,Mt. Gox 一度處理大量比特幣交易。2014 年平臺停止提款並進入破產程式,大量使用者長期無法取回資產。
Mt. Gox 事件不是“比特幣區塊鏈被破解”的同義詞。它主要暴露中心化交易平臺的私鑰管理、內部控制、賬目透明度與償付風險。區分底層協議是否失效和託管機構是否失效,是閱讀加密歷史最重要的能力之一。
此後,冷錢包、多重簽名、儲備證明、審計和合規託管逐步成為行業議題,但任何單一證明都不能完整顯示平臺負債、關聯方風險和未來流動性。
2013—2015 年:以太坊把區塊鏈變成可程式設計平臺
2013 年,Vitalik Buterin 釋出以太坊白皮書,提出更通用的區塊鏈應用平臺。開發者不必為每一種新資產或應用重新建立一條鏈,而可以在共享執行環境中部署智慧合約。
2014 年,以太坊基金會成立並進行眾籌。2015 年 7 月,Ethereum Frontier 主網上線。ETH 除了用於價值轉移,也用於支付執行智慧合約所需的 Gas。
這一步把行業問題從“能否創造數字貨幣”擴充套件到“能否在公開賬本上執行程式”。Token、去中心化交易、鏈上借貸、NFT 和 DAO 都由此獲得共同基礎設施。
比特幣與以太坊不是簡單的新舊替代關係。前者更強調有限供應、抗審查價值轉移和保守驗證;後者更強調可程式設計狀態和應用生態。需要深入比較時,可閱讀比特幣與以太坊:加密貨幣雙雄完全解讀。
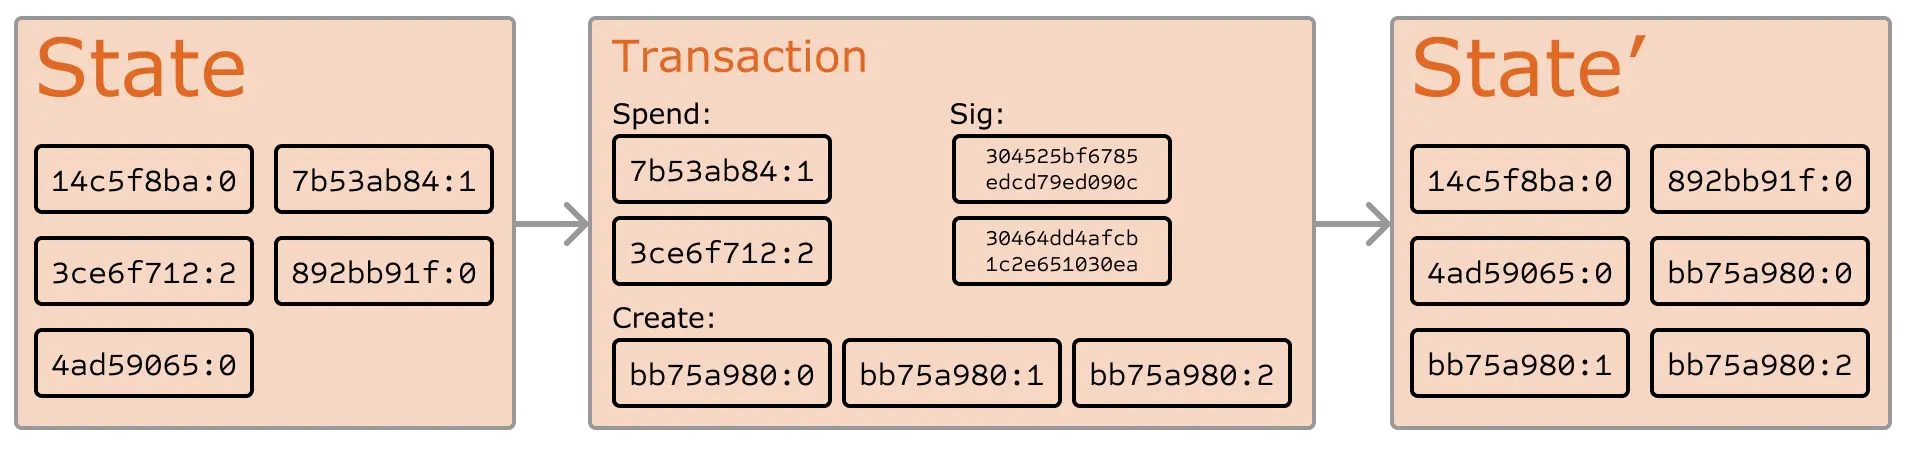
2016 年:The DAO 事件與治理分叉
2016 年,建立在以太坊上的 The DAO 因智慧合約漏洞遭到攻擊,大量 ETH 被轉移。社群隨後圍繞是否透過網路升級改變相關狀態產生激烈爭論。
最終,採用狀態恢復方案的鏈繼續使用 Ethereum 名稱,反對修改歷史的參與者保留原鏈,形成 Ethereum Classic。這不是普通的軟體版本更新,而是價值觀、社會共識與技術規則相互作用的案例。
The DAO 事件說明,“程式碼即法律”並不能消除人類治理。發生重大漏洞時,開發者、節點、交易平臺、礦工、應用和使用者仍要決定執行哪個版本的軟體。
它也說明智慧合約公開不等於安全。程式碼審計、形式化驗證、許可權控制、升級機制和應急暫停只能降低風險,不能保證永遠沒有漏洞。
2017 年:ICO 熱潮與第一次全市場擴張
ERC-20 等標準降低了發行 Token 的技術門檻。2017 年,大量專案透過首次代幣發行融資,投資者可以直接向合約傳送資產並獲得新 Token。
ICO 讓開源專案獲得新的全球融資方式,也帶來嚴重問題:團隊無需成熟產品就能籌資,代幣權利不清晰,營銷替代技術驗證,詐騙、抄襲和資金挪用大量出現。
比特幣和以太坊網路同時面臨擁堵與費用上升,擴容爭論推動比特幣分叉、支付通道、側鏈和後來的 Layer 2 研究。
2017 年的經驗表明,降低發行門檻能夠擴大創新,也會擴大劣質供給。Token 可以快速建立,不代表它有可持續需求、法律權利或真實退出流動性。
2018—2019 年:加密寒冬與基礎設施沉澱
ICO 泡沫破裂後,大量代幣價格下跌,專案停止運營,市場進入長期調整。這個階段通常被稱為“加密寒冬”。
價格下跌並不意味著技術活動完全停止。穩定幣交易、機構託管、硬體錢包、鏈上分析、智慧合約安全、PoS 研究和擴容方案繼續發展。
監管機構開始更明確地區分支付型、商品型、證券型和功能型資產,交易平臺加強身份驗證、反洗錢和資產上架審查。不同地區採取的定義與許可路徑並不一致。
2018—2019 年的重要教訓是:牛市能快速驗證市場需求,卻很難驗證產品是否具有持續收入、真實使用者和完整治理。行業成熟往往發生在價格熱度下降之後。
2014—2020 年:穩定幣成為鏈上計價基礎
穩定幣試圖把法幣計價與區塊鏈轉移結合起來。早期美元穩定幣出現後,交易者不必在每次降低波動敞口時都退出到銀行賬戶。
穩定幣逐漸成為中心化交易、跨境轉移和 DeFi 的共同結算資產,也讓加密市場與銀行、短期國債、託管機構和發行人建立更直接聯絡。
但穩定幣不是數字美元現金的簡單複製。法幣儲備型穩定幣依賴發行人、儲備、銀行和贖回;加密抵押型穩定幣依賴抵押率、預言機、清算與治理;演算法機制則可能依賴市場激勵和持續需求。
穩定幣的發展說明,加密生態並沒有完全脫離傳統金融。相反,許多高頻應用需要穩定計價、法幣入口和合規發行結構。
2020 年:DeFi 把交易、借貸與收益搬上鍊
DeFi 協議利用智慧合約提供交易、借貸、穩定幣、衍生品和資產管理。自動做市商允許流動性提供者把資產存入資金池,由公式而非傳統訂單簿報價。
流動性挖礦和治理代幣推動 2020 年“DeFi Summer”。使用者能夠直接組合不同協議,形成所謂可組合金融,但一個協議的漏洞、預言機錯誤或脫錨也可能沿組合關係擴散。
鏈上透明讓任何人可以檢視資金池、抵押與交易,不代表普通使用者能正確理解風險。年化收益可能來自代幣補貼、槓桿迴圈、交易費或借款需求,來源不同,可持續性也不同。
DeFi 證明智慧合約可以承載複雜金融邏輯,同時暴露搶跑、閃電貸攻擊、管理員許可權、治理操縱和跨鏈橋等新風險。
2020—2021 年:機構參與與“萬億市場”
2020 年後,上市公司、專業基金、支付企業和傳統金融機構對比特幣及數字資產的關注上升。衍生品、託管、研究和合規交易服務逐漸專業化。
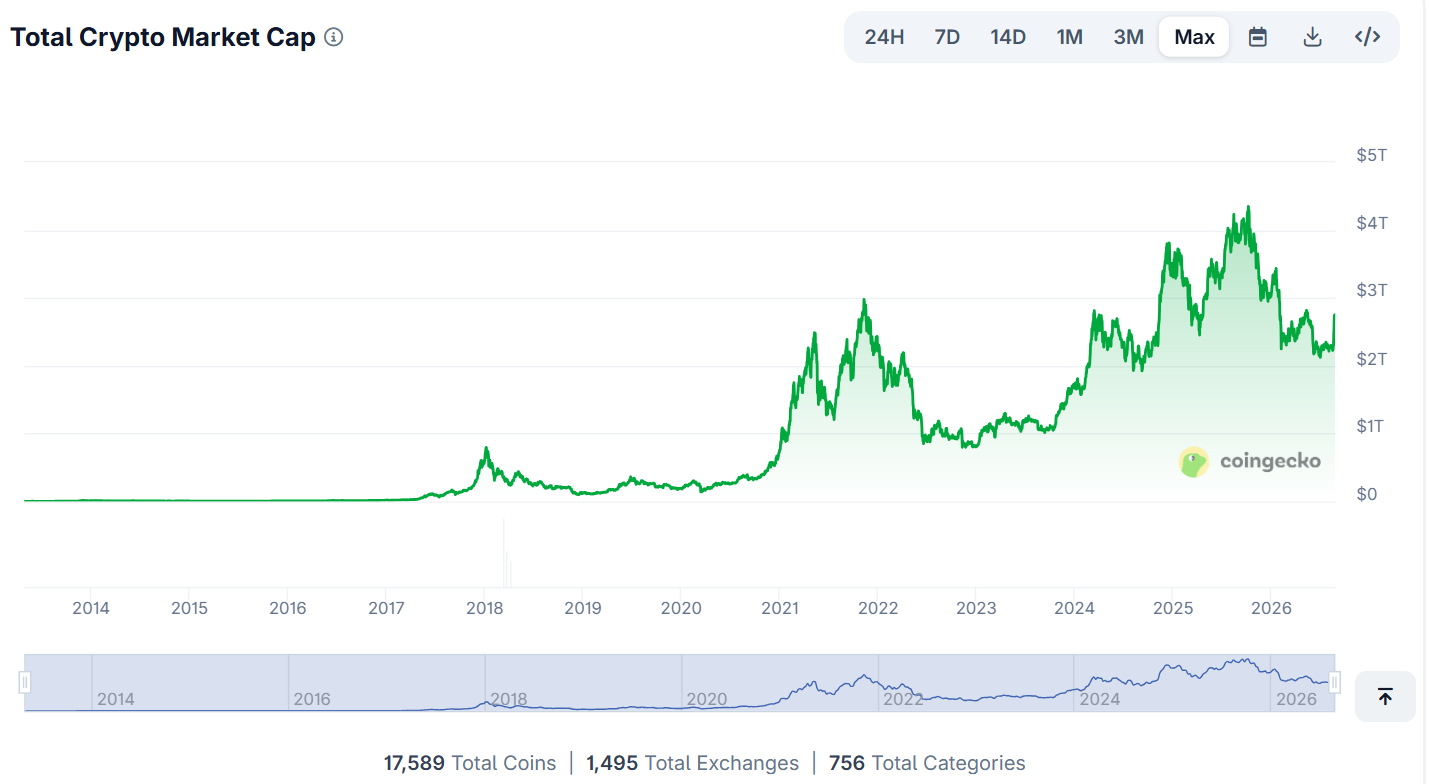
2021 年初,加密資產總市值首次進入一萬億美元級別。隨後市場繼續波動,並在不同週期多次高於或低於這一門檻。
總市值通常等於各資產當前價格乘以流通數量再求和。若一枚流動性很低的 Token 以小額交易抬高價格,其全部流通量都會按新價格計入市值。因此,市值不是專案實際持有的現金,也不是所有持有人能夠同時退出的金額。
“進入萬億市場”的真正意義,是加密資產開始成為全球投資、支付、監管、會計和網路安全都必須面對的資產類別,而不是行業風險已經消失。
2021 年:NFT、鏈上文化與數字所有權
NFT 標準允許每個 Token 擁有獨立編號和屬性。數字藝術、頭像、遊戲物品、門票和會員憑證開始透過鏈上合約發行與交易。
NFT 把加密應用從金融使用者擴充套件到創作者、品牌和遊戲社群,也讓更多人第一次接觸錢包、Gas、合約和鏈上市場。
但 NFT 通常只記錄 Token 所有權和後設資料引用,不自動賦予完整版權、商標權或線下物品所有權。圖片可能儲存在外部伺服器或去中心化檔案網路,具體權利取決於合約、後設資料與專案條款。
NFT 熱潮還暴露了刷量、內幕鑄造、版稅爭議、釣魚簽名和流動性不足。文化影響與投資回報需要分開評估。
2021 年:新公鏈、跨鏈與擴容競爭
以太坊擁堵和高 Gas 推動其他智慧合約公鏈快速發展。不同網路在共識、硬體要求、執行速度、驗證者數量和開發相容性之間作出不同取捨。
跨鏈橋嘗試連線分散在不同網路的資產與資訊,Layer 2 則把部分執行移到主鏈之外,再把結果或資料提交回主鏈。
多鏈生態提高了選擇和吞吐能力,也使使用者需要辨別原生資產、包裝資產、橋接資產和不同網路上的同名 Token。橋的鎖定合約、驗證者或訊息驗證失效,可能使對映資產失去支援。
此後,加密貨幣不再只是按用途分類,也必須按發行網路、結算層、執行層和跨鏈信任模型分類。可閱讀全球有多少種加密貨幣?代幣分類入門,建立更完整的資產識別框架。
2022 年:Terra、信貸危機與 FTX 崩潰
2022 年的市場下跌暴露多個層次的風險。Terra 生態中的演算法穩定機制失效,UST 嚴重脫錨,LUNA 供應與價格進入惡性迴圈。
隨後,中心化借貸機構、對沖基金和交易平臺之間的抵押、借款與關聯敞口相繼暴露。三箭資本、Celsius 等機構出現危機,FTX 最終進入破產程式。
這些事件不能簡單歸結為同一個原因。Terra 涉及穩定機制和市場激勵,借貸機構涉及期限錯配、抵押和集中信用,FTX 暴露託管、關聯方交易與公司治理問題。
共同教訓是,高收益和快速增長可能隱藏槓桿、流動性和關聯方風險。鏈上儲備快照不能自動證明平臺沒有負債,也不能替代完整治理與財務審查。
2022 年:以太坊完成 The Merge
2022 年 9 月,以太坊透過 The Merge 從工作量證明切換到權益證明。執行層繼續處理賬戶和智慧合約,共識層改由驗證者質押 ETH 參與區塊提議與證明。
The Merge 大幅降低了網路執行的能源消耗,併為後續擴容路線奠定基礎,但它沒有直接讓每筆主網交易費用永久降低,也沒有讓所有交易立即變快。
這一升級持續多年,涉及客戶端多樣性、測試網、信標鏈和主網協調,說明大型公鏈可以在不中斷應用狀態的情況下改變核心共識機制。
它也提醒使用者區分共識升級與市場敘事:協議成功升級不等於資產價格必然上漲,技術價值、供需和宏觀流動性仍是不同變數。
2023 年:行業重建與 Layer 2 擴張
經歷 2022 年危機後,市場更重視託管隔離、儲備與負債、交易平臺治理、穩定幣質量和鏈上風險監控。
以 Rollup 為代表的 Layer 2 獲得更多使用者和應用。其目標是降低執行成本、提高吞吐量,再借助以太坊等主鏈進行資料可用性或結算。
不同 Layer 2 仍有排序器、跨鏈橋、證明系統、升級金鑰與提款延遲等風險,不能因為最終結算到主鏈就忽略中間控制結構。
賬戶抽象、零知識證明、模組化區塊鏈和現實資產代幣化也成為重要方向。行業重心逐漸從“再造一條更快的鏈”轉向如何組合執行、結算、資料與使用者體驗。
2024 年:美國現貨比特幣 ETP 獲批
2024 年 1 月 10 日,美國證券交易委員會批准多項現貨比特幣交易所交易產品上市交易。投資者可以透過傳統證券賬戶獲得與比特幣價格相關的產品敞口,而不必直接管理鏈上私鑰。
這一里程碑連線了加密資產與傳統券商、託管、做市和基金基礎設施,也改變了機構資金接觸比特幣的路徑。
ETP 並不等於直接持有比特幣。投資者持有的是基金份額,承擔管理費、跟蹤誤差、交易時段、託管與產品結構風險,也不能用基金份額直接在鏈上支付 Gas 或進行自託管轉賬。
監管機構批准產品上市,也不等於為比特幣價格、交易平臺或其他代幣背書。產品合規範圍與底層資產風險必須分別理解。
2024 年以後:機構化、穩定幣與鏈上金融繼續融合
現貨加密資產產品、合規託管、穩定幣支付、現實資產代幣化和銀行級區塊鏈服務,使行業與傳統金融的邊界更加複雜。
一方面,機構參與改善部分市場的流動性、託管與研究;另一方面,資金也更加受到利率、美元流動性、證券市場交易時段和監管政策影響。
到 2025—2026 年,加密市場仍多次處於萬億美元級總估值,但不同季度之間可以出現巨大變化。採用任何“當前市值”數字時,都應註明資料來源、時間、是否包含穩定幣,以及流通量口徑。
歷史趨勢不是從去中心化走向完全中心化,或從投機走向完全實用,而是開放協議、企業服務、社群治理與監管框架長期並存。
比特幣減半如何貫穿市場歷史?
比特幣大約每 210,000 個區塊把區塊補貼減半。歷史上分別經歷 2012、2016、2020 和 2024 年減半,新增供應速度逐步下降。
減半是協議可預測性的表現,也會改變礦工收入結構。若幣價、手續費和效率不足以覆蓋成本,部分礦工可能關機或遷移,算力與難度隨後調整。
市場常把歷史減半與牛市聯絡起來,但樣本數量有限,每個週期的利率、槓桿、參與者和監管環境都不同。相關性不能證明減半會在固定時間帶來固定漲幅。
研究減半時應同時觀察鏈上發行、礦工費用、算力、市場流動性和宏觀條件,而不是把日期當成無風險交易訊號。
加密資產類別是怎樣一步步增加的?
第一階段以比特幣等原生 Coin 為主,資產直接由底層協議發行,用於共識激勵、費用和價值轉移。
第二階段出現智慧合約 Token。它們可以代表應用使用權、融資份額、治理權、獎勵或包裝資產,但也可能受管理員增發、凍結與升級控制。
第三階段是穩定幣、流動性憑證和 DeFi 頭寸。資產價值開始依賴儲備、抵押、預言機、清算和多個合約之間的組合關係。
第四階段是 NFT、遊戲資產、社交代幣與現實資產代幣。Token 不只代表可替代數量,還可能承載身份、會員、收益權或鏈外法律安排。
歷史越向後,資產名稱越不足以說明風險。使用者必須檢查發行網路、合約地址、權利結構、託管關係、升級許可權和退出流動性。
“萬億市場”究竟意味著什麼?
總市值常按每種資產的當前市場價格乘以流通量,再將結果相加。它適合觀察行業相對規模和週期變化,卻不是現金餘額表。
首先,價格來自邊際成交。少量交易形成的新價格會用於估算全部流通供應,市場深度不足時,實際大額賣出價格可能明顯更低。
其次,不同資料平臺對流通量、包裝資產、穩定幣和失去流動性的 Token 處理不同,總市值結果可能存在差異。
再次,市值增長可能來自新增資金、價格重估、供應解鎖或資料口徑變化,不能僅憑市值增加額推算淨流入。
所以,“從中本聰到萬億市場”代表加密資產獲得全球規模和制度影響,並不表示它已經像法幣、股票或銀行存款一樣成熟穩定。
歷史上的風險事件應如何分類?
協議層風險包括共識漏洞、客戶端錯誤、網路停止和 51% 攻擊。它影響底層賬本能否按照規則執行。
智慧合約風險包括重入、許可權錯誤、預言機操縱、清算失敗和升級金鑰被盜。底層區塊鏈可能正常工作,但合約仍會準確執行有漏洞的程式碼。
託管風險包括交易平臺丟失私鑰、挪用客戶資產、資不抵債或暫停提款。使用者持有的是對機構的請求權,而不是直接控制鏈上資產。
市場與槓桿風險包括流動性枯竭、強制清算、抵押品相關性上升和穩定幣脫錨。沒有程式碼漏洞也可能造成巨大損失。
治理與監管風險包括專案方修改規則、代幣被認定受特定法律約束、平臺失去服務資格或使用者所在地區禁止某類產品。準確分類後,才知道應該檢查程式碼、儲備、財務、條款還是法律。
加密歷史中哪些東西一直沒有改變?
第一,私鑰控制仍是自託管核心。介面、錢包型別和賬戶抽象可以變化,但最高許可權洩露仍可能導致資產損失。
第二,開放發行會同時產生創新和詐騙。建立 Token 越簡單,核對合約、許可權、流動性和團隊的責任越重要。
第三,週期中都會出現“這次不一樣”的敘事。新技術可能真實存在,但估值、槓桿和退出流動性仍需獨立判斷。
第四,中心化服務一直是關鍵入口。交易平臺、穩定幣發行人、託管商、RPC 和前端提高可用性,也形成單點故障與監管依賴。
第五,鏈上透明不等於所有事實透明。公開地址無法自動顯示真實控制人、鏈外負債、法律協議和內部關聯交易。
新手最容易誤讀的五個歷史結論
誤區一,中本聰發明了所有加密技術。實際上,比特幣建立在數十年密碼學、分散式系統和數字現金研究之上。
誤區二,過去上漲過的資產會回到歷史高點。大量早期專案已經停止開發、失去流動性或被新技術替代,倖存者偏差會放大成功案例。
誤區三,每次減半都會複製相同牛市。宏觀環境、市場規模、衍生品和投資者結構不斷變化,歷史節奏沒有協議保證。
誤區四,重大崩潰都證明區塊鏈失敗。Mt. Gox、The DAO、Terra 與 FTX 分別涉及託管、合約、經濟機制和公司治理,風險層不同。
誤區五,監管進入意味著價格更安全。合規產品可以改善准入與披露,卻不能消除市場波動、託管和技術風險。
Hotcoin HISTORY 七維歷史閱讀法
這套方法用於把專案放回技術與市場背景,不構成對任何資產、平臺或週期的推薦。
H:Hypothesis,最初想解決什麼問題
確認專案面對的是支付、隱私、擴容、穩定計價、交易、借貸還是數字所有權,不用後來價格敘事替代原始目標。
I:Inheritance,繼承了哪些已有技術
檢查它使用哪些共識、密碼學、虛擬機器、跨鏈或治理元件,避免把組合創新誤寫成從零發明。
S:Structure,信任結構如何安排
識別誰驗證、誰託管、誰能升級、誰提供資料、誰承擔贖回,以及關鍵許可權是否由單籤、多籤或治理控制。
T:Turning Points,經歷過哪些轉折
記錄主網上線、重大升級、分叉、漏洞、脫錨、監管變化和團隊更替,區分營銷里程碑與真實系統變化。
O:Outcome,實際產生了什麼結果
觀察真實使用者、費用、流動性、開發活動和可持續需求,不用代幣漲幅代替產品結果。
R:Risk Memory,歷史風險是否被修復
確認事故原因、補償、程式碼修復、許可權變化與復發條件,不能因專案恢復運營就認為風險已經消失。
Y:Your Decision,歷史如何影響當前決策
把歷史轉化為倉位、託管、網路、授權、退出和記錄規則,只使用可承受全部損失的資金。
閱讀專案歷史的檢查清單
先找到最早的白皮書、技術文件和程式碼版本,區分專案最初目標與後來的市場敘事。
列出主網上線、代幣發行、重大升級、融資、解鎖、漏洞、停機、分叉和監管事件,並核對事件發生日期而不是文章釋出日期。
確認歷史資料口徑。價格來自哪個平臺,市值使用哪個流通量,鏈上使用者是否包含機器人,交易量是否含激勵或刷量。
區分協議、合約、前端、橋、預言機、穩定幣和託管平臺。某一層失敗,不能自動證明其他層安全或失敗。
檢視團隊如何處理事故:是否及時披露、是否儲存證據、是否有補償、許可權是否收緊、相同風險是否仍然存在。
最後才研究價格。先回答資產用途、控制權、供應、退出流動性和最大損失,再判斷歷史估值是否具有參考意義。
常見問題
誰創造了加密貨幣?
中本聰創造了比特幣,但現代加密貨幣建立在 David Chaum、密碼朋克、Adam Back、Wei Dai、Nick Szabo 等人的數字現金、隱私、工作量證明與數字稀缺研究之上。
比特幣是什麼時候誕生的?
白皮書釋出於 2008 年 10 月 31 日,創世區塊建立於 2009 年 1 月 3 日,隨後網路軟體開始執行並完成早期轉賬。
為什麼比特幣被稱為第一種加密貨幣?
此前已有數字現金與分散式貨幣構想,但比特幣是第一個在開放網路中獲得持續執行和廣泛採用、並以工作量證明解決雙重支付問題的加密貨幣實現。
以太坊對加密貨幣歷史有什麼影響?
以太坊把通用智慧合約帶入主流公鏈,使開發者能夠發行 Token,並構建 DeFi、NFT、DAO、遊戲和其他鏈上應用。
加密市場何時達到萬億美元規模?
主流資料平臺顯示,全球加密資產總市值在 2021 年初首次進入一萬億美元級,之後多次高於或低於這一水平。具體數字取決於日期、價格、流通量和統計口徑。
總市值一萬億美元是否代表流入了一萬億美元現金?
不代表。市值由邊際價格乘以流通量估算,價格變化會重估全部供應;大額退出還會受到市場深度、價差和流動性影響。
學習歷史能預測下一輪牛市嗎?
不能。歷史可以幫助識別技術來源、週期風險和常見失敗模式,但利率、監管、槓桿、參與者和市場結構都會變化,不能據此保證未來收益。
結論:加密貨幣的歷史是一部信任結構演化史
加密貨幣從數字現金與密碼朋克思想出發,經由比特幣建立開放共識,再由以太坊擴充套件到智慧合約。穩定幣解決鏈上計價,DeFi 組合金融協議,NFT 擴充套件數字所有權,Layer 2 與新公鏈爭奪擴容路徑,機構產品和監管框架則把行業進一步連線到傳統金融。
這段歷史並非連續勝利。Mt. Gox、The DAO、Terra、中心化借貸危機和 FTX 分別揭示了託管、程式碼、經濟機制、槓桿和公司治理風險。只有準確判斷失敗發生在哪一層,歷史才具有實際價值。
“萬億市場”說明加密資產已經具有全球影響力,卻不能證明價格穩定、產品成熟或使用者受到完整保護。市值、使用者數和交易量都需要理解口徑,並與安全、控制權和退出流動性一起分析。
對新手而言,最可靠的歷史結論不是“過去漲過,所以還會漲”,而是:任何新敘事都要回到資產是什麼、誰能控制、需求來自哪裡、事故如何處理、最壞情況是什麼。
如需繼續學習加密貨幣的價值、分類、合法性、術語與安全操作,可返回加密貨幣新手入門完全指南;如果仍不熟悉區塊鏈、錢包、金鑰與交易,可先閱讀什麼是加密貨幣?一文看懂數字貨幣;需要移動端行情與交易工具,可前往 Hotcoin App;需要使用獨立錢包連線 Web3 應用,可選擇 Hotcoin Web3 Wallet;瀏覽更多教育內容,請訪問 Hotcoin。
風險提示: 本文僅用於教育與資訊分享,不構成投資、交易、法律、稅務或網路安全建議。歷史表現、減半週期、市值增長與機構參與均不保證未來收益。加密貨幣可能面臨價格劇烈波動、流動性不足、私鑰洩露、釣魚、平臺倒閉或暫停提款、智慧合約漏洞、穩定幣脫錨、跨鏈橋攻擊、市場操縱、詐騙及監管變化等風險;參與前請核驗所在地最新規則、平臺資格、資產網路、合約、費用、控制許可權與保管方式,並只使用可承受全部損失的資金。
推薦閱讀
看更多