如何建立自己的技術分析交易系統
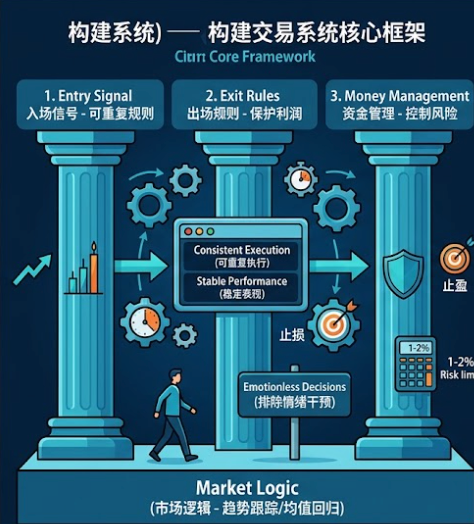
建立技術分析交易系統的核心,是將主觀判斷轉化為可重複執行的規則體系,包含明確的進場訊號、出場規則和資金管理三大支柱。一套完整的交易系統不是為了預測市場,而是要在價格波動中提供清晰的決策框架:當市場走到某個位置時,系統告訴你該做什麼,而不是讓你在情緒驅動下臨時判斷。量化研究顯示,結合趨勢確認的系統化方法在主流資產上可實現 73.6%–76.0% 的勝率和 1.29–3.22 的盈虧比,但更重要的是,系統化執行本身就能大幅降低情緒化交易帶來的非理性損失。
第一步:選擇交易週期與核心邏輯
建立系統之前,先回答三個問題:
你有多少時間盯盤? 短線交易需要頻繁監控 15 分鐘或 1 小時級別的價格變動,波段交易關注 4 小時或日線,中長線則聚焦週線級別的大趨勢。當日交易者的系統與中長線投資者的系統,在參數設定上完全不同。
你能承受多大的資金回撤? 歷史資料顯示,追求更高勝率的系統可能伴隨更大的最大回撤。例如,某系統的勝率從 64.9% 提升至 73.6% 的同時,最大回撤從 3.83% 升至 28.20%。回撤容忍度直接影響倉位大小和停損寬度的設定。
你相信什麼市場邏輯? 你的系統建立在趨勢延續還是均值回歸的假設之上?趨勢追蹤系統在單邊行情中獲利,在盤整市場中頻繁停損;均值回歸系統則在盤整中表現良好,在強趨勢中可能遭受重大損失。兩種邏輯沒有對錯,但必須保持一致。
第二步:定義進場規則——將訊號轉化為條件
進場規則是交易系統的「觸發開關」,必須清晰到能夠用程式碼表達。學術文獻中將訊號生成歸納為明確的數學條件。例如:
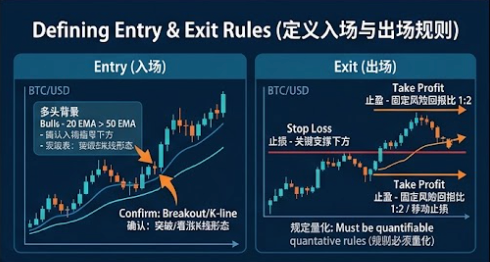
趨勢方向判斷: 用均線排列定義市場背景。「短期均線(如 20 EMA)高於中期均線(如 50 EMA),且兩者都在上升,視為多頭背景。」
進場觸發訊號: 在多頭背景下,當價格突破近期阻力位且 RSI 從 50 以上向上加速時開倉;或在價格回踩上升趨勢線且出現看漲 K 線形態時進場。
核心原則是規則必須量化:「當 RSI 突破 70 時賣出」是可執行的,「當感覺市場過熱時離場」則不是。
第三步:設計出場規則與資金管理——保護帳戶的兩道防線
出場規則:停利與停損
進場不是終點,停利停損是系統最重要的保護機制。
停損: 每筆交易必須預設最大可承受虧損。常見做法是將停損設在關鍵支撐位下方,或固定為本金的 1%–2%。這是交易者的「安全帶」。
停利: 一種方法是將目標位設在下一個關鍵阻力位,風險報酬比至少為 1:2;另一種是採用移動停損,讓利潤在趨勢延續時持續增長。正如交易經典所述,核心策略是「讓利潤奔跑」。
資金管理:決定倉位的公式
單筆風險上限: 每筆交易的風險(進場價與停損價之差乘以倉位)不超過總資金的 1%–2%。即使連續虧損 10 筆,本金損失也不超過 20%。
倉位計算: 倉位大小 =(帳戶餘額 × 風險比例)÷(進場價 − 停損價)。例如,10,000 美元帳戶、2% 風險、停損距離 5%,則投入倉位為 10,000 × 2% ÷ 5% = 4,000 美元。
部分量化策略會設定更保守的門檻,例如限制單筆交易使用不超過 60% 的可用餘額,以防範極端行情。
第四步:回測與實盤驗證
這是區分「想法」與「系統」的關鍵一步。
回測: 用歷史資料測試系統表現,計算總報酬率、夏普比率、最大回撤、勝率和盈虧比等指標。回測必須納入交易成本(手續費、滑價),排除未來資料偏差(look-ahead bias),並在不同市場環境(牛市、熊市、盤整市)中分別測試。
模擬交易驗證: 回測表現良好後,用模擬帳戶或極小倉位運行 1–3 個月,檢驗實盤中的執行問題,包括滑價是否在預期範圍內、交易平台 API 是否穩定、執行延遲是否可控。
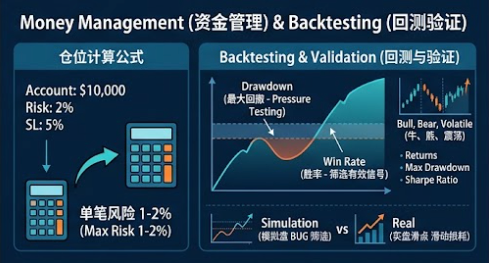
真實案例:一位交易者在測試網格機器人時,第一輪模擬就發現 11 個漏洞;切換到實盤後,又因未考慮交易所最小下單量而崩潰。這些都是紙上策略無法暴露的執行層面問題。
交易系統的常見誤區
誤區一:追求 100% 勝率。 不存在完美的系統。勝率 60% 的系統在合理風控下可以獲利,而 90% 勝率的系統可能在少數幾次虧損中回吐全部利潤。
誤區二:系統越複雜越好。 實證研究表明,多指標共振可以提升效果,但過度複雜的系統容易過度擬合歷史資料,在實盤中表現不佳。關鍵在於訊號邏輯的穩健性,而非指標數量。
誤區三:忽略極端行情。 2022 年 Luna 崩盤等黑天鵝事件,使許多「在趨勢行情中表現良好」的策略瞬間崩潰,核心問題都是風險管理薄弱、壓力測試不足。建議為系統加入波動率過濾器,或在極端行情下設定暫停交易的「熔斷機制」。
常見問題(FAQ)
Q1:我該用哪些技術指標來建立第一個交易系統?
建議從趨勢類和動量類指標中各選一個開始,如均線(MA/EMA)搭配 RSI,或 MACD 搭配支撐位與阻力位。兩個指標即可構成基本的系統雛形,再在回測中逐步調整參數和規則,而非一次性堆疊大量指標。
Q2:系統回測表現很好,但實盤卻虧損,為什麼?
常見原因包括:系統過度適應歷史資料特定模式的過度擬合;未納入手續費和滑價等交易成本;回測期與實盤期的市場結構不同;以及實盤無法按回測中的理想價格成交所導致的執行偏差。
Q3:我應該設定多少停損?
沒有統一答案。常見做法是固定百分比停損(單筆虧損不超過本金的 1%–2%)或技術位停損(設在關鍵支撐位或阻力位下方)。兩者結合使用時,可以取較緊的一個作為實際停損。
相關教學:
- 加密貨幣技術分析入門:從 K 線到交易系統
- 加密貨幣交易策略全攻略
- 合約交易完全指南:從入門到風控
- 合約停利停損設定指南:保護利潤的必修課
- 合約倉位管理:凱利公式與金字塔加減倉
- 交易日誌範本:如何科學復盤每一筆交易
- 加密貨幣交易心理學:從情緒管理到紀律建設
推薦閱讀:
推薦閱讀
看更多