APY vs APR:DeFi 收益率的正確理解方式
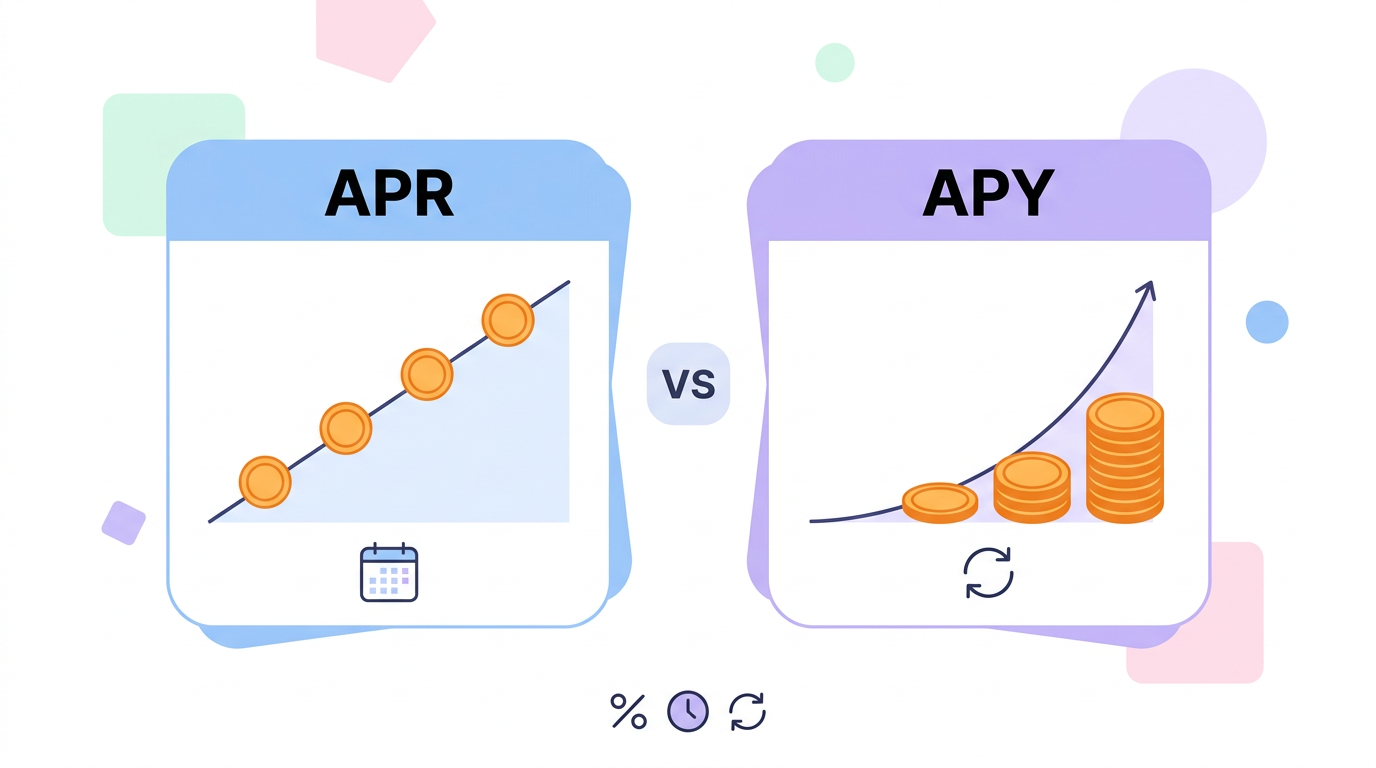
APR 和 APY 都是 DeFi 中常見的收益率指標,但兩者並不是同一個概念。APR 通常是不考慮複利的年化利率,APY 則將複利效果計算在內;因此,同樣顯示「10%」時,10% APR 和 10% APY 對應的實際收益並不相同。
APR 和 APY 分別是什麼意思?
APR 是 Annual Percentage Rate,即年化百分比利率,通常用於描述一年期的基礎收益率或借款成本。在不考慮複利的情況下,如果本金為 1000 USDT,APR 為 10%,持有一年對應的理論收益就是 100 USDT。
APY 是 Annual Percentage Yield,即年化收益率,它進一步考慮了收益重新投入後產生的複利。如果產生的收益會持續加入本金,那麼下一次計算收益時,基數就會變大,因此最終的有效年化收益率通常高於同等 APR。
簡單來說:
APR = 不考慮複利的年化利率
APY = 考慮複利後的有效年化收益率
這也是為什麼比較 DeFi 產品時,不能只看數字大小,而必須先確認平台展示的是 APR 還是 APY。
為什麼 APR 和 APY 會不一樣?
兩者的差別來自複利頻率。
假設一個 DeFi 產品的 APR 為 10%,如果收益不進行複投,一年理論收益就是本金的 10%。
如果收益每月重新投入,那麼第一個月產生的收益會進入本金,第二個月就會按照更大的本金計算收益。經過多次複利之後,一年的實際增長率就會高於 10%。
在標準複利假設下,APR 轉換為 APY 可以使用:
APY = (1 + APR / n)ⁿ − 1
其中,APR 為名義年化利率,n 為一年中的複利次數。
例如 APR 為 10%:
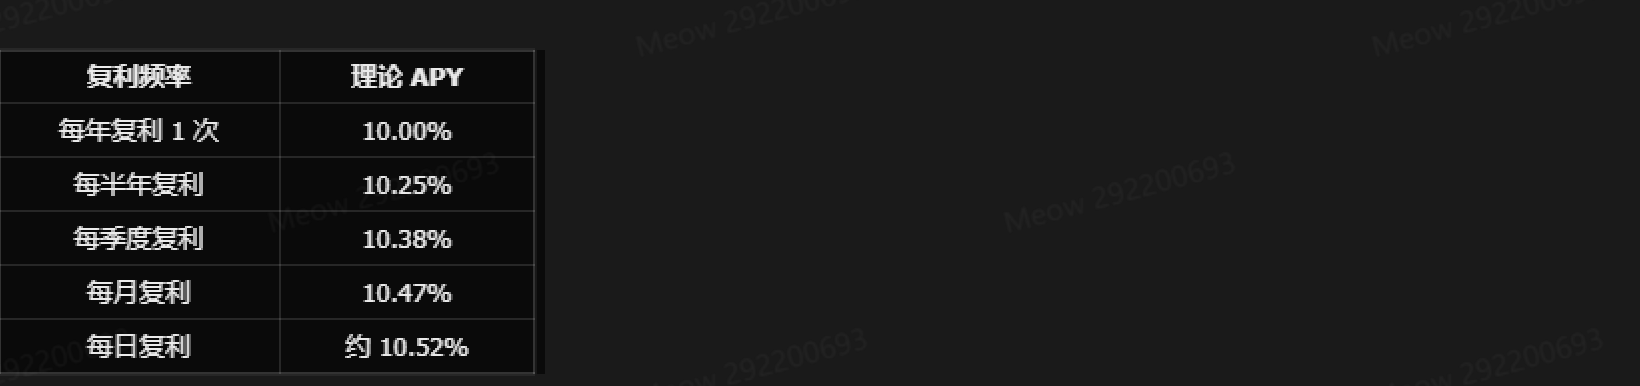
可以看到,複利越頻繁,APY 與 APR 的差距通常越大。
但這裡有一個前提:收益確實按照對應頻率重新投入,而且利率在計算期間保持不變。
這兩個條件在 DeFi 中並不一定成立。
DeFi 中的 APY 為什麼不能直接理解成「年賺多少」?
傳統固定利率產品中的年化收益率通常比較容易理解,而 DeFi 中的 APY 往往會隨著市場條件發生變化。
例如,一個流動性池今天顯示 30% APY,並不意味著你投入資產後,未來 12 個月都能按照 30% 的收益率持續獲得收益。
DeFi 收益率可能受到:
資金供需變化;
流動性規模;
借貸需求;
交易量;
協議獎勵;
獎勵代幣價格;
協議參數調整;
複投機制;
等因素影響。
因此,頁面上的 APY 更接近當前條件下的年化收益率參考,而不是對未來收益的承諾。
這也是理解 DeFi 賺幣方式時需要特別注意的地方。如果你想進一步了解 Staking、Farming 等不同收益來源,可以閱讀**加密貨幣賺幣方式全攻略:從 Staking 到 Farming**,再回過頭判斷不同策略展示的 APR 或 APY 到底意味著什麼。
DeFi 中哪些場景會出現 APR 和 APY?
APR 和 APY 並不是某一種 DeFi 產品專屬的指標,在不同收益策略中都可能出現。
例如,用戶進行質押、提供流動性、參與借貸或者其他收益策略時,都可能看到 APR 或 APY。
但不同產品的收益來源並不一樣。
Staking 的收益可能來自網路驗證獎勵;借貸收益通常與借款需求和資金利用率有關;流動性挖礦可能同時包含交易手續費和代幣激勵。
所以即使兩個產品都顯示「20% APY」,也不能認為它們的收益質量完全相同。
真正需要比較的是:
收益率是多少 → 收益從哪裡來 → 是否自動複利 → 收益用什麼資產支付 → 收益率是否會變化。
APR 和 APY 哪個更高?
在其他條件相同、且一年內發生多次複利的情況下,APY 通常高於 APR。
例如:
產品 A:10% APR,每月複利;
產品 B:10% APY。
產品 A 的 10% APR 如果真的按照月度複利,對應的理論 APY 約為 10.47%,因此兩者並不能簡單理解成「都是 10%」。
但如果一個產品只有 APR,另一個產品只有 APY,也不能僅憑數字大小判斷哪個收益更高。
正確的方法是先把兩者轉換到相同口徑,再比較。
APY 越高,實際賺得就越多嗎?
不一定。
這是 DeFi 收益率中最容易產生誤解的地方。
假設:
產品 A:APY 50%
產品 B:APY 10%
表面看 A 的收益率明顯更高,但如果 A 的 50% 主要來自一種高波動代幣獎勵,而該代幣價格隨後大幅下跌,那麼最終以 USDT 或美元計價時,實際收益可能遠低於最初看到的預期。
DeFi 中的「收益」不一定都是穩定幣或主流資產,也可能以協議代幣等形式發放。
因此應該區分兩個概念:
代幣數量增加 ≠ 資產價值一定增加。
例如你投入 1000 USDT,獲得價值 500 USDT 的某種代幣獎勵,看起來是 50% 的收益;但如果獎勵代幣價格大幅下降,最終這些獎勵的市場價值也會同步減少。
所以判斷 APY 時,收益資產是什麼和「APY 有多高」同樣重要。
為什麼有些 DeFi 產品的 APY 會突然下降?
因為 DeFi 收益率往往是動態的。
以借貸市場為例,資金供給和借款需求變化後,利率可能隨之變化。當大量資金進入同一個池子時,如果新增需求沒有同步增加,單位資金能夠獲得的收益可能下降。
流動性挖礦也存在類似情況。如果參與者增加,而獎勵規模沒有同比增長,每個參與者能夠獲得的獎勵可能下降。
因此,一個產品從 40% APY 降到 15% APY,並不一定意味著協議出了問題,也可能只是市場供需和獎勵分配發生了變化。
高 APY 往往意味著你需要進一步研究它為什麼這麼高。
如何判斷一個高 APY 是否值得關注?
看到異常高的收益率時,不要先問「能賺多少」,而應該按照下面幾個問題逐層檢查。
第一,看收益來源
先確認收益來自哪裡。
如果主要來自真實業務產生的手續費或利息,與完全依靠代幣激勵的收益,其可持續性邏輯並不相同。
第二,看 APR 還是 APY
確認頁面展示的是 APR 還是 APY,以及 APY 是否已經包含複利。
如果沒有說明複利週期,就不要僅憑一個 APY 數字判斷未來收益。
第三,看收益支付資產
收益是 USDT、ETH 等資產,還是協議自身代幣?
如果收益資產價格波動較大,那麼最終實際收益會受到代幣價格變化影響。
第四,看收益率是否浮動
如果 APR/APY 會根據市場供需變化,那麼當前收益率不能直接用於預測未來一年。
第五,看其他成本和風險
最終收益還可能受到:
Gas;
交易手續費;
滑點;
提取成本;
資產價格變化;
流動性風險;
智能合約風險;
等因素影響。
因此,高 APY 只是篩選收益策略時的一個指標,不是最終決策依據。
APR、APY 和實際收益應該怎麼計算?
可以通過一個簡單例子理解。
假設投入:
本金:1000 USDT
APR:12%
持有時間:90 天
如果假設利率保持不變、不考慮複利和任何費用,那麼理論收益可以簡單估算為:
1000 × 12% × 90 ÷ 365 ≈ 29.59 USDT
但這只是一個靜態估算。
如果產品採用複利機制,則需要按照實際複利頻率重新計算;如果 APR 本身每天變化,那麼最終收益也會與這個估算產生差異。
所以在實際 DeFi 投資中,更應該把這個計算理解為:
「按照當前收益率進行的理論估算」
而不是:
「90 天後一定能拿到多少錢」。
為什麼「收益率」不能直接等同於「投資報酬率」?
APR 和 APY 描述的是年化收益率,而投資報酬率還受到資產價格變化影響。
假設你投入價值 1000 USDT 的 ETH,期間通過某種 DeFi 策略獲得了 100 USDT 等值的收益。
如果 ETH 本身價格上漲,你的整體資產價值可能明顯增加;但如果 ETH 價格大幅下跌,即使獲得了收益,你最終的資產價值仍然可能低於最初投入。
因此:
收益率解決的是「資產產生了多少收益」的問題,而投資報酬還需要考慮「資產本身價格發生了什麼變化」。
對於流動性挖礦等策略,還需要進一步考慮無常損失等因素。
這也是為什麼不能簡單看到一個高 APY,就直接推斷最終收益一定更高。
新手看 DeFi 收益率,記住這套判斷順序
以後看到任何 DeFi 產品的「高收益」,可以按照下面的順序快速判斷:
① APR 還是 APY?
先確定收益率口徑。
② 是否複利?
確認收益是否自動重新投入,以及複利頻率是多少。
③ 收益從哪裡來?
區分利息、手續費、質押獎勵和代幣激勵。
④ 收益用什麼資產支付?
關注獎勵資產本身的價格波動。
⑤ 收益率會不會變化?
確認當前 APR/APY 是否屬於動態數據。
⑥ 有沒有額外成本和風險?
把 Gas、手續費、滑點、流動性、智能合約等因素一起考慮。
最後才是:
⑦ 預期實際收益是多少?
這套順序比單純比較「誰的 APY 更高」更有參考價值。
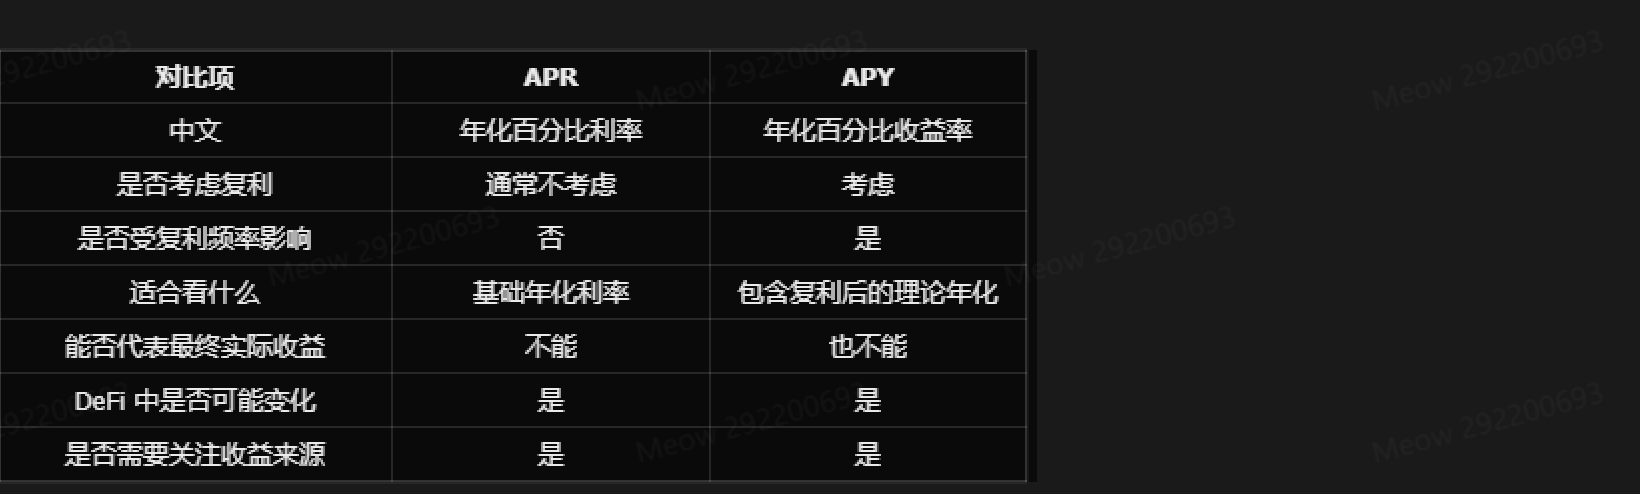
APR vs APY:一張表看懂
FAQ
APR 和 APY 哪個收益更高?
在相同基礎利率且存在多次複利的情況下,APY 通常高於 APR。但兩者屬於不同計算口徑,不能直接用顯示數字進行比較。
10% APR 和 10% APY 一樣嗎?
不一樣。10% APR 通常不包含複利,而 10% APY 已經考慮複利效果。在存在複利的情況下,兩者對應的有效年化收益不同。
DeFi 中 APY 是固定的嗎?
通常不能假設固定不變。很多 DeFi 收益率會受到資金供需、借貸需求、交易量、獎勵機制和協議參數等因素影響。
APY 越高越安全嗎?
不是。APY 只描述收益率,不代表協議安全性。高 APY 可能伴隨更高的資產價格、流動性、智能合約或獎勵機制風險。
為什麼收益率很高,但最後賺的錢卻不多?
可能是因為收益率發生變化、獎勵代幣價格下跌,或者手續費、Gas、滑點等成本侵蝕了收益。對於部分流動性策略,還需要考慮無常損失。
APR 可以換算成 APY 嗎?
可以,但必須知道複利頻率。在標準複利假設下,可以使用 APY = (1 + APR/n)ⁿ − 1 進行換算。但實際 DeFi 產品還需要確認收益率是否固定,以及是否真的按照該頻率複利。
風險提示
DeFi 中的 APR 和 APY 都只是收益率指標,不代表未來實際收益,也不構成收益保證。實際結果可能受到數字資產價格波動、收益率變化、獎勵代幣價格、Gas、交易手續費、滑點、流動性、智能合約及其他協議風險影響。對於流動性挖礦等策略,還需要關注無常損失等特定風險。參與相關產品前,應充分了解收益來源和產品機制,並根據自身風險承受能力審慎判斷。
推薦閱讀
看更多