NVDA 拆股是什么?股票分割对股价的影响
英伟达(NVIDIA,NASDAQ: NVDA)在 2024 年 6 月完成 10 拆 1 的股票分割,把原本约 1,200 美元的股价降到约 120 美元。这是公司史上第六次、也是最大一次拆股;若把 2000 年以来的分割全部还原,1 股已变成 480 股。
拆股不改变公司价值,却会改变每股价格、每股收益、股利与选择权契约。这篇文章用 NVIDIA 的案例,拆解拆股的机制、对股价的短期与长期影响,以及投资人最常见的误解。
重点摘要
- 拆股是按比例把 1 股拆成多股,股价等比例下降,市值、持股比例与投票权不变。
- NVIDIA 于 2024 年 6 月 10 日完成 10 拆 1,股价从约 1,200 美元降到约 120 美元;2000 年以来累计分割达 480 拆 1。
- 拆股宣告常带来短期正面反应,但长期股价仍由营收、获利与估值决定;拆股本身不创造价值。
- 拆股后每股收益、股利与选择权履约价会等比例调整;多数税制不把拆股视为应税处分,但成本基础计算需依当地规定。
NVDA 拆股是什么?
拆股(stock split,也称股票分割)是公司把现有股份按比例拆成更多股。以 NVIDIA 的 10 拆 1 为例,股东每持有 1 股,会变成 10 股;同时,每股价格调整为原来的十分之一。拆股不涉及公司发行新股筹资,也不改变股东在公司中的持股比例。
拆股的核心逻辑是“切披萨”:披萨大小不变,只是切成更多片。公司的市值、资产、负债与获利都没有因为拆股而改变,改变的是“每一片”的价格与数量。对 NVIDIA 来说,10 拆 1 让更多员工、散户与定期定额投资人更容易买得起一股。
需要区分的是“拆股”与“增发”。拆股只是分割现有股份,不会稀释股东;增发则是公司新发行股份筹资,会稀释原有股东。两者都会让股数变多,但经济实质完全不同。
NVIDIA 的拆股历史:六次分割、480 拆 1
NVIDIA 自 2000 年以来共进行六次拆股。前五次规模较小,最近两次分别是 2021 年的 4 拆 1 与 2024 年的 10 拆 1。把这些比例相乘,2000 年的 1 股相当于今天的 480 股。
| 年份 | 比例 | 说明 |
|---|---|---|
| 2000 | 2拆 1 | 早期员工与散户更容易参与 |
| 2001 | 2拆 1 | 网络泡沫后的第二次分割 |
| 2006 | 2拆 1 | 股价再度走高后的调整 |
| 2007 | 3拆 2 | 1股变 1.5股,属于较特殊的比例 |
| 2021 | 4拆 1 | AI 需求起飞前的最后一次分割 |
| 2024 | 10拆 1 | 公司史上最大一次,6月 10日生效 |
累计比例:2 × 2 × 2 × 1.5 × 4 × 10 = 480。数据来源:NVIDIA 公告与 Yahoo Finance 拆股记录。
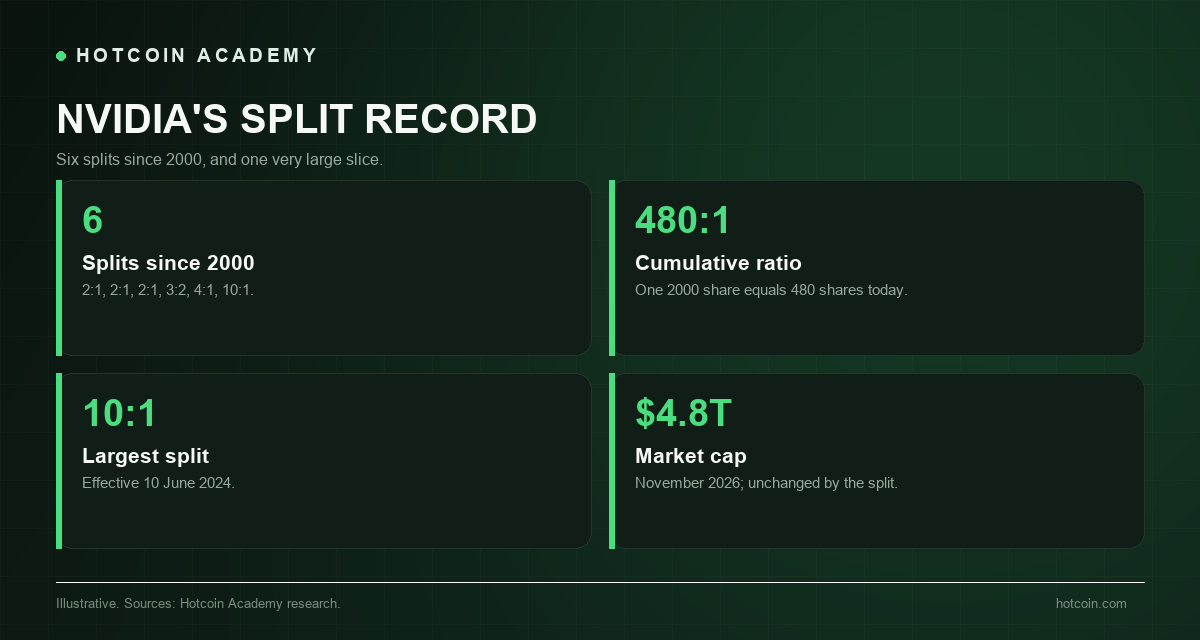
图:NVIDIA 的六次拆股与 480 拆 1 的累计比例。
2024 年的 10 拆 1 在 5 月 22 日随第一季财报公布,6 月 7 日登记,6 月 10 日生效。拆股前股价约 1,200 美元,拆股后约 120 美元;如果你持有 1 股,会变成 10 股,总市值在拆股当天理论上不变。
值得注意的是,NVIDIA 在 2021 年 4 拆 1 后,股价在 AI 浪潮推动下再次涨到四位数,才有 2024 年的 10 拆 1。拆股并不是“股价见顶”的信号,也不是“股价必涨”的保证;它更多是公司对流动性、员工薪酬与散户可达性的一次工程调整。
10 拆 1 改变了什么?没有改变什么?
以 1 股、股价 1,200 美元为例:拆股后变 10 股、每股 120 美元,持仓市值仍是 1,200 美元;公司总市值、持股比例、投票权与分红总额都不变。以上为简化示例,未计入交易费用、税与市场波动。
| 项目 | 拆股前 | 拆股后 |
|---|---|---|
| 持有股数 | 1股 | 10股 |
| 每股价格 | 1,200 美元 | 120美元 |
| 持仓市值 | 1,200 美元 | 1,200 美元(理论值) |
| 每股收益(假设 EPS 48 美元) | 48美元 | 4.8美元 |
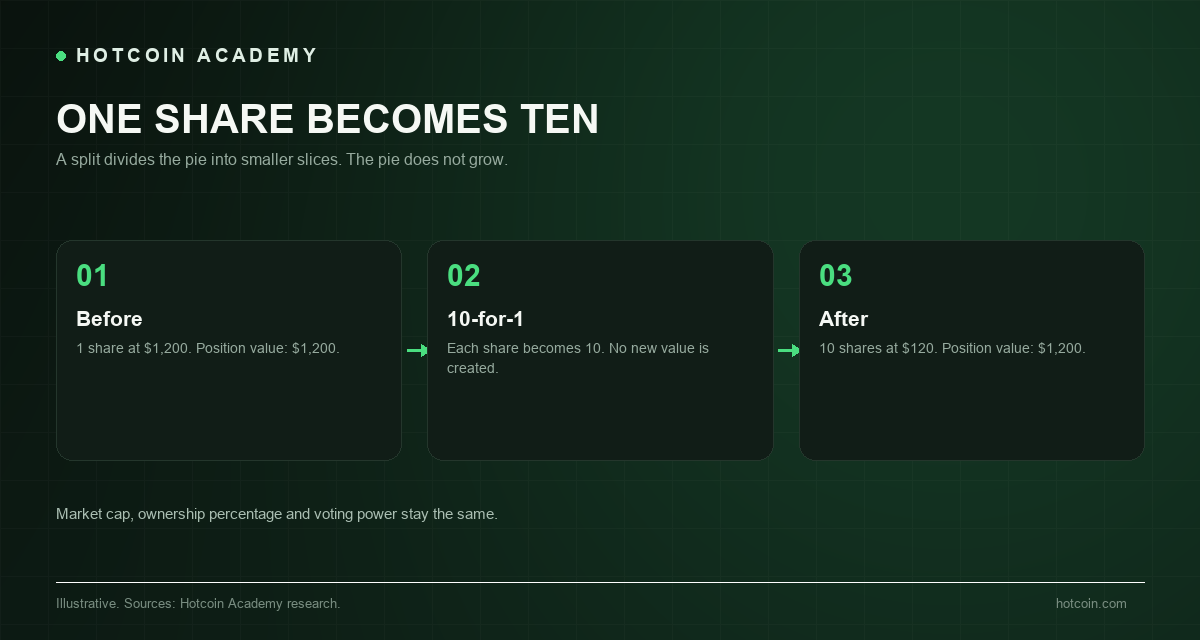
图:1 股 1,200 美元变成 10 股 120 美元,持仓价值不变。
拆股后,每股收益(EPS)会变成原来的十分之一,市盈率(P/E)不变。这也是为什么“股价变便宜”不等于“估值变便宜”:分母(每股收益)也同步变小了。若公司同时上调股利,那是独立的股利政策,不是拆股自动带来的好处。
拆股对股价的短期影响:宣告效应
学术研究普遍发现,拆股宣告前后存在正的异常报酬,尤其是散户关注度高、流动性改善明显的成长股。原因通常有三个:第一,拆股被视为管理层对前景有信心的信号;第二,较低的名义股价吸引更多散户与定期定额资金;第三,拆股后流动性提升,买卖价差可能缩小。
NVIDIA 在 2024 年 5 月 22 日公布拆股后,股价在短期内走强,6 月 10 日生效后继续受到 AI 需求推动。但很难把这段涨幅全部归因于拆股——同一时期,AI 资本支出、数据中心营收与新品周期才是更大的驱动因素。
短期交易者还要注意“买预期、卖事实”:拆股宣告时市场提前反应,生效日前后可能出现获利了结。把拆股当成短线催化剂,需要配合成交量、期权持仓与整体市场情绪,而不是只看公告日期。
拆股对股价的长期影响:基本面才是主角
拆股不改变公司的现金流、利润率、竞争地位或估值。长期股价仍由三件事决定:公司能不能持续成长、获利能不能兑现、以及市场愿意为这些获利付多少倍。拆股只是把同一家公司切成更多股,不会让公司变得更有价值。
以 NVIDIA 为例,2024 年拆股后股价上涨,核心原因是 AI 数据中心需求爆发、营收与获利连续超预期;2026 年股价回落,也同样与 AI 资本支出预期、竞争与估值有关,而不是“拆股失效”。截至 2026 年 11 月初,NVDA 约 181 美元,市值约 4.8 万亿美元,较 2024 年拆股后的约 120 美元仍有明显涨幅,但距离 2025 年高点已有一段回撤。
换句话说,拆股提供的是“更容易交易的价格”,不是“更好的生意”。如果你因为拆股而买入,真正该研究的是财报、订单、竞争格局与估值,而不是拆股比例。
对投资人的实际影响:零股、期权、税与股利
- 零股与碎股:若拆股后出现不足 1 股的零头,券商可能存入碎股,或以现金找零;不同券商处理方式不同。
- 选择权:10 拆 1 后,选择权契约通常会调整履约价与合约数量,整体经济价值不变;实际调整以 OCC 与券商公告为准。
- 税:美国税制一般不把拆股视为应税处分,成本基础会按比例分摊到新股,持有期间延续;其他国家与地区的规定不同,应咨询当地税务专业人士。
- 股利:每股股利会等比例调整,总股利不变;若公司同时宣布提高股利,那是另一项决策。
- 指数:以市值加权的指数(如 S&P 500、Nasdaq-100)不会因拆股改变权重;以价格为权重的道琼工业指数,拆股会改变个股的相对权重,但指数除数会调整以维持点位连续。NVIDIA 已于 2024 年 11 月纳入道琼,因此未来若再拆股,道琼的成分权重会受影响。
对长期投资人来说,拆股最重要的实际影响通常是“记账”:你需要确认券商的成本基础、持有期间与碎股处理是否正确。对短线交易者来说,则是选择权契约与流动性的变化。
2026 年的 NVIDIA:还会再拆股吗?
截至 2026 年 11 月,NVIDIA 尚未宣布新一轮拆股。市场每年都会出现“下一次拆股”的猜测,但拆股与否取决于股价、员工薪酬需求、散户可达性与董事会判断,并没有固定时间表。
从历史看,NVIDIA 大约每隔几年就会在股价大幅上涨后分割一次:2021 年 4 拆 1、2024 年 10 拆 1。若未来股价再次回到高位,公司确实可能再拆;但把“可能再拆”当成买入理由,是把公司治理事件当成基本面催化剂,风险很高。
2026 年真正需要关注的,是 AI 资本支出的持续性、数据中心营收增速、竞争(AMD、客制化 ASIC)、出口管制与估值。拆股只是这些基本面之外的“技术性事件”。
常见误区
- “拆股让股票变便宜”:股价变低,但每股收益也等比例下降,市盈率不变。
- “拆股会创造市值”:市值由股价乘以股数决定,拆股只改变两者,不改变乘积。
- “拆股后一定上涨”:宣告效应可能存在,但不是保证;很多拆股后股价长期跑输大盘。
- “股数变多,股利变多”:每股股利会等比例调整,总股利不变,除非公司另外提高股利。
- “拆股是买入理由”:拆股不改变公司的获利、竞争与估值,不能替代基本面研究。
常见问题
NVDA 拆股几次? NVIDIA 自 2000 年以来共拆股六次:2000、2001、2006 年各 2 拆 1,2007 年 3 拆 2,2021 年 4 拆 1,2024 年 10 拆 1。累计比例为 480 拆 1。
拆股会影响公司市值吗? 不会。拆股后股价等比例下降、股数等比例增加,市值(股价 × 股数)不变。股东的持股比例、投票权与分红总额也不变。
拆股要缴税吗? 多数税制不把拆股本身视为应税处分,但成本基础与持有期间的计算方式不同。美国通常按比例分摊成本基础;其他国家与地区请以当地规定为准。
拆股后选择权怎么办? 交易所与结算机构会调整选择权的履约价与合约数量,使整体经济价值大致不变。实际调整方式以 OCC 与券商公告为准,持有人应确认合约乘数与到期日。
NVIDIA 还会再拆股吗? 截至 2026 年 11 月,NVIDIA 尚未宣布新一波拆股。市场有各种猜测,但拆股没有固定时间表,也不应作为买入理由。
拆股后股价一定会上涨吗? 不一定。拆股宣告可能带来短期正面反应,但长期股价取决于营收、获利、估值与市场情绪。历史上也有拆股后长期表现不佳的案例。
结语
拆股是一场“切披萨”的会计工程:披萨没有变大,只是切成更多片。NVIDIA 的 10 拆 1 让股价从四位数降到三位数,也让更多投资人买得起,但公司的价值、获利与风险都没有因此改变。
如果你关注 NVDA,真正该跟踪的是 AI 需求、营收增速、竞争与估值,而不是下一次拆股的传闻。拆股可以降低交易门槛,却不能替代基本面判断。
风险提示:本文仅供教育与信息参考,不构成投资建议。股票与选择权交易可能造成本金损失;拆股、股利与税务处理请以公司公告、券商与当地法规为准。
推荐阅读
查看更多