稳定币是什么?USDT、USDC 与相关稳定币条例
在加密市场里,稳定币是唯一的“现金”。它把美元代币化,让你可以在区块链上收付、交易、借贷与避险,而不必每次都把资金汇回银行。USDT、USDC 是其中最知名的两个名字,但它们背后的储备、监管与风险,才是真正决定“稳不稳”的关键。
2025 年到 2026 年,稳定币从币圈工具变成金融监管的内核议题:欧盟 MiCA 结束过渡期、香港《稳定币条例》发出第一批牌照、美国 GENIUS Act 进入实施阶段。这篇文章用一般人看得懂的方式,拆解稳定币的运作、USDT 与 USDC 的差异,以及 2026 年你该注意的监管变化。
重点摘要
• 稳定币是锚定法币(多为美元)的加密货币,发行方以现金、短期美债等资产作为储备,目标是 1 枚代币兑 1 美元。
• 2026 年 10 月稳定币总市值突破 3,000 亿美元,USDT 约 1,780 亿、USDC 约 706 亿,两者合计超过八成。
• 稳定币不是无风险:储备质量、发行方信用、脱钩、地址冻结与监管变化,都会影响你手上的 1 美元。
• 2026 年三大监管框架成形:欧盟 MiCA、香港《稳定币条例》、美国 GENIUS Act;合规发行与否,直接影响可交易的地点与产品。
稳定币是什么?为什么币圈需要它?
稳定币(stablecoin)是一种设计来维持固定价格的加密货币,最常见的是与美元 1:1 锚定。它的运作方式不复杂:发行方收到 1 美元,就在链上发行 1 枚代币;用户把代币赎回时,发行方销毁代币并支付美元。储备资产通常是现金、银行存款、短期美国国债或附买回协议。
对币圈来说,稳定币解决了三个问题。第一,它是交易媒介:大多数交易所的交易对以 USDT 计价,进出场不必经过银行。第二,它是避险工具:行情不好时,资金可以停在稳定币,不必离开链上。第三,它是结算层:跨境支付、DeFi 借贷、RWA(真实世界资产)与链上基金,都需要一个价格稳定的计价单位。
但“锚定”是一种承诺,不是物理定律。稳定币的价值来自发行方能否随时、足额地把代币换回美元。当储备不足、托管银行出事、或监管要求冻结资产时,1 美元也可以变成 0.87 美元,甚至更低。
稳定币的四种类型:储备决定风险
市面上数百种稳定币,底层设计大致可以分成四类。类型不同,风险来源也完全不同。
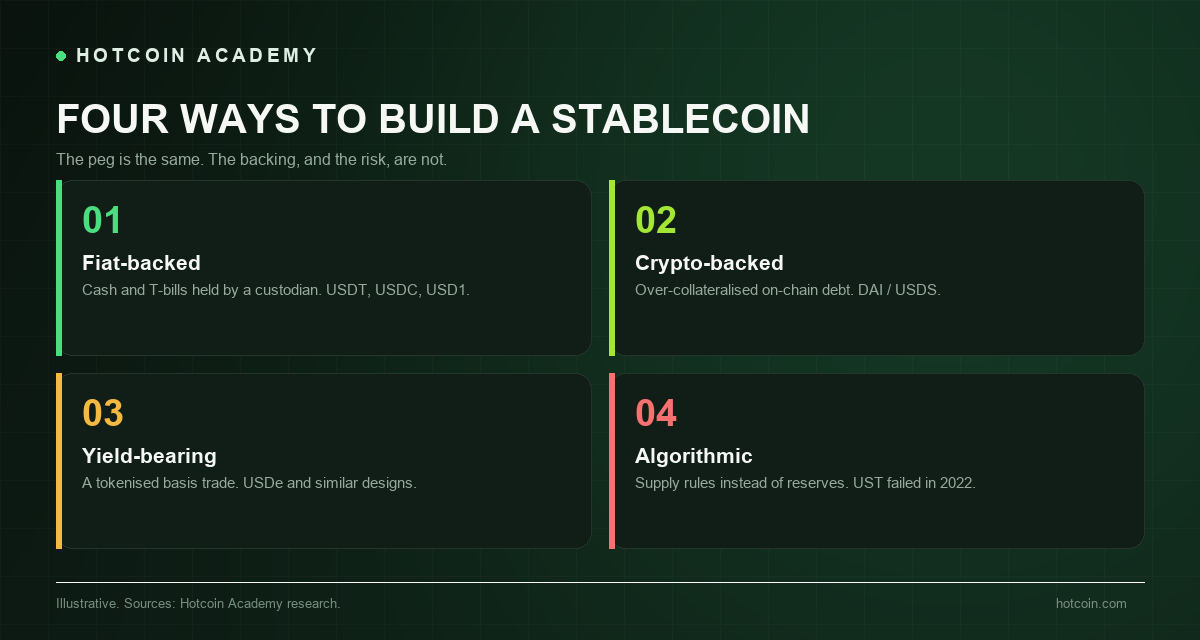
图:四种稳定币设计,从法币储备到算法调节。
| 类型 | 代表代币 | 储备方式 | 主要风险 |
|---|---|---|---|
| 法币储备型 | USDT、USDC、USD1、PYUSD | 现金、银行存款、短期美债 | 托管与储备透明度、发行方信用 |
| 加密资产超额抵押 | DAI/USDS | ETH、stETH、WBTC、USDC 等超额抵押 | 清算风险、抵押品波动、预言机 |
| 收益型/合成美元 | USDe 等 | 现货与永续合约的基差交易、托管资产 | 资金费率反转、托管与对手方风险 |
| 算法型 | UST(已崩溃) | 以算法调节供给,无足额储备 | 死亡螺旋,2022年 UST 几乎归零 |
分类为简化说明;同一代币可能同时具备多种机制。
法币储备型是市场主流,也是监管最容易理解的设计。加密资产超额抵押型(如 DAI/USDS)把风险放在链上清算,透明但波动大。收益型稳定币把“美元”与“收益”包在一起,收益来源通常是基差交易或借贷,行情反转时可能同时面临脱钩与收益消失。算法型则已经被 2022 年的 UST 事件证明:没有足额储备的“稳定”,在挤兑面前非常脆弱。
USDT 与 USDC:市占、储备与透明度
USDT 由 Tether 发行,2014 年上线,注册于英属维京群岛,是最早、流通量最大的稳定币。它的优势是流动性与交易所支持度:几乎所有中心化交易所都有 USDT 交易对,特别是在新兴市场与跨境支付场景。USDC 由 Circle 发行,2018 年推出,总仓位于美国,储备以现金与 BlackRock 管理的货币市场基金为主,透明度与美国监管链接较强。
| 项目 | USDT(Tether) | USDC(Circle) |
|---|---|---|
| 推出时间 | 2014年 | 2018年 |
| 发行主体 | Tether Limited(英属维京群岛) | Circle(美国) |
| 储备组成 | 现金、短期美债、附买回、少量其他资产 | 现金与短期美债,主要存放于 BlackRock 货币基金 |
| 信息披露 | 季度储备证明(attestation) | 月度储备报告、公开基金持仓 |
| 市值(2026年 11月) | 约 1,780 亿美元 | 约 706亿美元 |
| 主要优势 | 流动性最深、交易对最多 | 合规性与透明度较高、DeFi 采用广 |
| 主要风险 | 储备透明度与发行方信用 | 美国监管与银行体系风险 |
市值取自 CoinGecko,2026 年 11 月 4 日;储备信息以发行方最新公告为准。
两者都曾经脱钩。2022 年 UST 崩溃时,USDT 一度跌到约 0.95 美元;2023 年 3 月硅谷银行倒闭,Circle 约 33 亿美元储备卡在该行,USDC 一度跌到约 0.87 美元。两次都在数日内回稳,但这说明“稳定”依赖的是储备的可取得性,而不是品牌。
实务上,USDT 更像“交易用的美元”,USDC 更像“合规与 DeFi 用的美元”。要选哪一个,取决于你需要在哪里交易、是否需要监管合规、以及你对发行方披露方式的信任程度。
稳定币条例:2026 年三大监管框架
2026 年是稳定币监管的分水岭。过去“先发行、后补救”的时代结束,主要市场都创建了发牌、储备、赎回与披露要求。
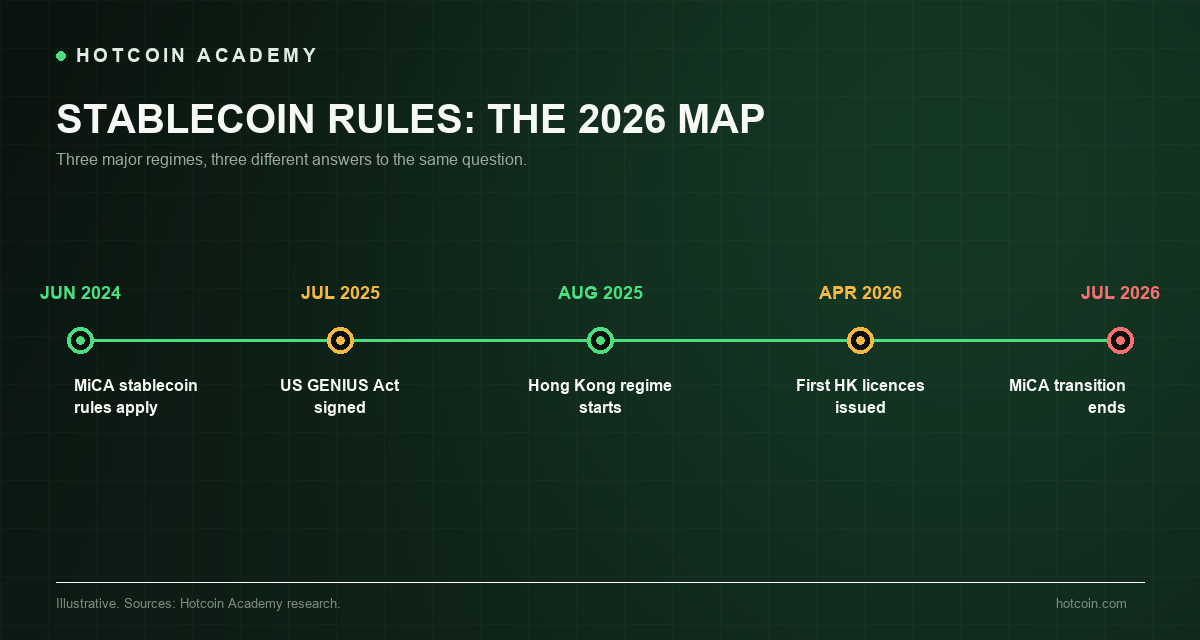
图:2024 到 2026 年,三大市场的稳定币监管时间轴。
欧盟:MiCA 的电子货币代币(EMT)
MiCA 自 2024 年 6 月 30 日起适用稳定币规则,将锚定单一法币的代币归类为电子货币代币(EMT),要求 1:1 储备、按面额赎回、不得支付利息,并对“重要 EMT”加严资本与流动性要求。2026 年 7 月 1 日过渡期结束后,未取得授权的加密资产服务商不得再于欧盟提供服务;欧洲多个交易所也已限制或下架未合规的 USDT 交易对。
香港:《稳定币条例》与首批牌照
香港《稳定币条例》于 2025 年 8 月 1 日生效,任何在香港发行法币参考稳定币、或向香港公众推广相关产品的机构,都须向金管局取得牌照。2026 年 4 月 10 日,金管局发出首批牌照给 HSBC 与由渣打银行、香港电讯、Animoca Brands 合组的 Anchorpoint Financial。Anchorpoint 的港元稳定币 HKDAP 于 8 月起分阶段推出;HSBC 则在 10 月于 PayMe 推出 RedCoin(RCHKD),主打 330 万用户与超过 10 万家商户的支付场景。
香港制度的重点是:储备须由高质量流动资产支持、维持 1:1、可按面额赎回、不得付息,并接受金管局的持续监管。这让稳定币从“币圈工具”变成受监管的支付基础设施,也意味着未持牌的发行方难以在港合规展业。
美国:GENIUS Act 与 OCC 实施细则
美国的 GENIUS Act 于 2025 年 7 月 18 日签署,创建“支付型稳定币”的联邦框架:发行方须为获准的支付型稳定币发行人,储备须为现金、短期美债等高质量资产,维持 1:1,禁止向持有人支付利息或收益,并定期披露储备与接受审计。OCC 在 2026 年 10 月完成实施细则,既有发行方须在 2027 年 1 月 18 日前完成相关申报。
| 市场 | 法规 | 内核要求 | 对用户的影响 |
|---|---|---|---|
| 欧盟 | MiCA(EMT/ART) | 1:1 储备、面额赎回、不得付息、重要代币加严 | 合规交易对增加,未合规代币被下架 |
| 香港 | 《稳定币条例》 | 金管局发牌、高质量储备、1:1 赎回、不得付息 | 合规发行方有限,支付场景先行 |
| 美国 | GENIUS Act | 联邦/州特许、1:1 储备、禁止付息、审计与披露 | 合规稳定币与银行体系进一步集成 |
各国细则仍在演变,实际适用请以当地监管机构公告为准。
稳定币的风险:脱钩、冻结与监管
稳定币的风险可以分成“币本身”与“使用场景”两层。币本身的风险来自储备与发行方;使用场景的风险来自交易所、钱包、DeFi 合约与监管。
• 脱钩风险:储备不足、托管银行倒闭、市场挤兑,都会让价格短暂或永久低于 1 美元。UST 是最极端的案例。
• 发行方信用:储备是否真实、是否被挪用、是否有足够流动性应付赎回,决定了稳定币的“最后防线”。
• 冻结与黑名单:合规稳定币可以依执法或制裁要求冻结地址。这代表你的资产不是完全无许可的。
• 监管风险:某个市场下架、某个代币被认定为证券、或发行方失去牌照,都可能影响可交易性与价格。
• 智能合约风险:在 DeFi 中使用稳定币,还要承担借贷协议、桥接与流动性池的合约风险。
还有一个常被忽略的风险:收益。GENIUS Act 与 MiCA 都禁止发行方直接向持有人支付利息,但市场上仍有“稳定币收益”产品。这些收益通常来自借贷、基差交易或再抵押,不是稳定币本身内置的。追求收益时,你承担的是额外的对手方与策略风险。
怎么选、怎么用稳定币?
选择稳定币时,先问三个问题:我要在哪里用?发行方是否受监管?储备是否透明?如果只是交易所交易,流动性与交易对是首要考量;如果是长期停放或跨境支付,合规与赎回能力更重要。
• 看储备披露:是否有定期报告、是否由独立机构查核、储备是否为现金与短期美债。
• 看监管状态:发行方是否取得当地牌照,是否遵守 1:1 赎回与不得付息等要求。
• 看链上流动性:同一种稳定币在不同链上的深度不同,跨链桥接会增加风险。
• 分散发行方:不要把全部资金放在单一稳定币,尤其是长期停放的大额资金。
• 保留赎回路径:确认你能通过合规交易所或发行方把稳定币换回法币,而不只是在链上转手。
使用时,尽量选择受监管的交易所与钱包,避免把稳定币长期放在不知名的 DeFi 合约里。若需要收益,先看清楚收益来源与最坏情况,不要把“稳定币”与“保本”画上等号。
2026 现况:3,000 亿美元之后
2026 年 10 月,稳定币总市值突破 3,000 亿美元。这个数字背后有两个趋势:一是稳定币从交易工具走向支付与结算,二是监管把发行方推向银行与大型金融机构。HSBC 的 RedCoin、渣打支持的 HKDAP、以及 World Liberty 取得 OCC 有条件信托银行特许,都说明稳定币正在“传统金融化”。
对一般用户来说,这代表更清楚的规则与更好的消费者保护,但也代表更少的匿名性与更高的合规门槛。未来的稳定币市场,可能不是“谁的市值最大”,而是“谁能在最多市场合规流通”。
常见误区
• “稳定币等于现金”:稳定币是发行方的负债,不是存款保险保障的现金。
• “1 美元锚定不会破”:USDC 曾跌到 0.87、USDT 曾跌到 0.95,极端情况下可能无法回复。
• “市值大就安全”:市值只代表流通量,不代表储备质量或赎回能力。
• “稳定币收益是无风险利率”:收益来自借贷、基差或再抵押,背后有策略与对手方风险。
常见问题
稳定币真的稳定吗? 在正常市场条件下,合规稳定币通常能维持接近 1 美元;但遇到挤兑、托管银行倒闭或储备疑虑时,仍可能短暂脱钩。稳定币的“稳定”是发行方的承诺与储备支撑,不是保证。
USDT 和 USDC 哪个比较安全? 两者都有大型储备与市场验证,但风险侧重不同。USDC 的美国监管与披露较透明;USDT 的流动性与交易对更广。与其选边,不如依用途分散,并确认发行方最新储备报告。
稳定币会生利息吗? 合规框架(MiCA、GENIUS Act、香港条例)普遍禁止发行方直接向持有人付息。市面上看到的收益,多来自借贷、基差交易或第三方理财产品,属于额外风险,不是稳定币的内置功能。
香港的稳定币条例管什么? 《稳定币条例》自 2025 年 8 月 1 日生效,规定在香港发行法币参考稳定币或向香港公众推广,须向金管局领牌,并符合储备、赎回、披露与 AML 要求。2026 年 4 月已发出首批牌照。
稳定币脱钩时该怎么办? 先确认是短暂流动性问题还是储备问题。若是市场恐慌,通常数日内回稳;若是储备不足或发行方信用事件,应优先降低曝险,避免在流动性最差时被迫卖出。
结语
稳定币是加密市场的美元层,也是传统金融与链上经济的交会点。它让交易与支付更有效率,但把“美元”代币化并不代表风险消失,只是把风险从价格波动转移到储备、托管与监管。
2026 年的监管框架已经把游戏规则写清楚:1:1 储备、面额赎回、不得付息、定期披露。对用户而言,选择合规、透明、可赎回的稳定币,比追逐短暂的收益更重要。想追踪 USDT、USDC 的最新市值与价格,可以参考 Hotcoin 的稳定币行情页。
风险提示:本文仅供教育与信息参考,不构成投资建议。稳定币可能因储备、托管、监管或市场流动性问题而脱钩,投资人可能损失部分或全部本金。请自行评估风险。
推荐阅读
查看更多