dYdX:去中心化永续合约交易所
dYdX 是一个以去中心化永续合约交易为核心的加密资产交易协议,目前运行在独立的 dYdX Chain 上。与主要依靠 AMM 流动性池完成交易的 DEX 不同,dYdX 的核心交易机制是订单簿 + 撮合引擎 + 永续合约,因此更接近传统专业交易平台的交易体验。
dYdX 是什么?
dYdX 最初建立在以太坊生态中,曾通过 Layer 2 等方式扩展永续合约交易能力。2023 年 10 月,dYdX Chain 正式启动,成为独立的 Layer 1 区块链,并将交易、订单簿、撮合和风险管理等核心功能迁移到自己的链上。
dYdX Chain 采用权益证明机制,DYDX 是其原生代币,可用于网络安全、质押和治理。也就是说,现在理解 dYdX,不能只把它看成一个“去中心化合约交易网站”,而应该将其理解为一套围绕链上衍生品交易构建的基础设施。
其核心特点可以概括为:
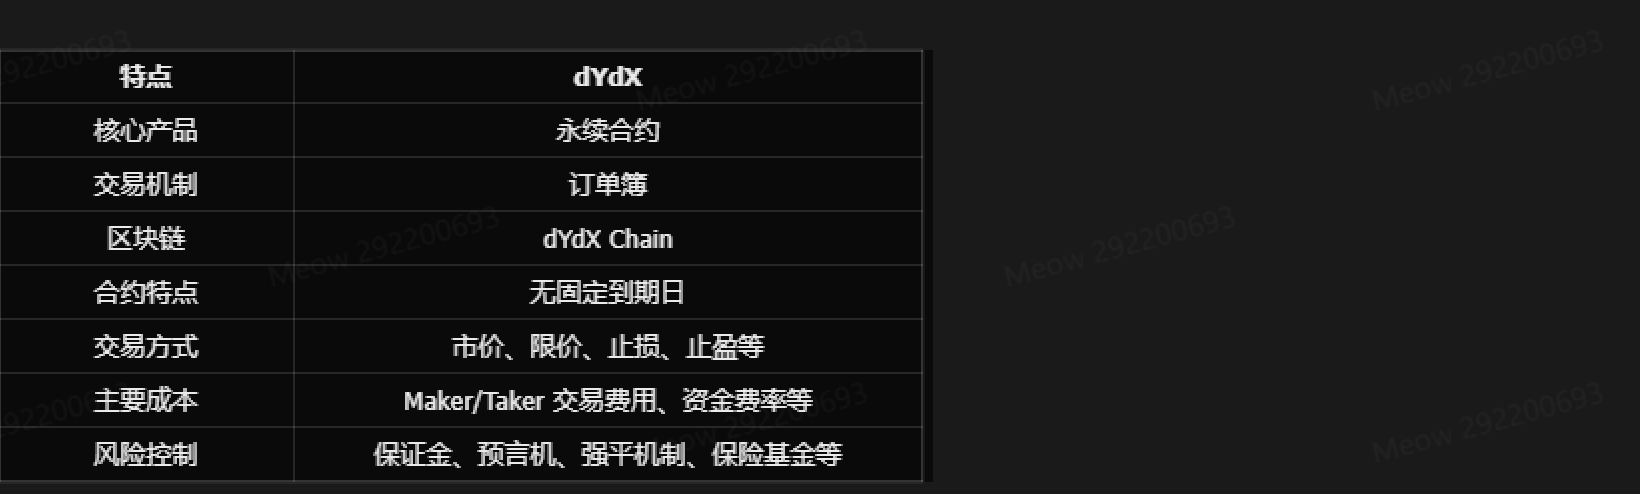
需要注意的是,dYdX 的产品、市场参数和地区可用性可能随治理和版本升级发生变化,实际交易前应以当前界面及官方规则为准。
dYdX 为什么选择订单簿,而不是 AMM?
理解 dYdX 最关键的一点,是区分订单簿模式和 AMM 模式。
传统 AMM DEX 通常通过流动性池完成交易。例如用户向 ETH/USDC 流动性池提交兑换请求,协议根据池中两种资产的数量和定价公式计算成交价格。
dYdX 则采用订单簿模式。用户提交买单或卖单后,系统根据订单价格、数量和市场深度进行撮合。
这意味着两者在交易体验上存在明显区别:
- AMM 主要依靠流动性池提供交易深度;
- 订单簿通过买卖盘直接展示市场订单;
- AMM 的大额交易可能产生明显的价格冲击;
- 订单簿交易者可以使用限价、止损等更接近专业交易平台的订单类型。
因此,对于习惯传统交易所操作方式的用户来说,dYdX 的界面和交易逻辑通常更容易理解。
dYdX 的永续合约是什么?
永续合约是一种没有固定到期日的衍生品合约。
与传统期货不同,永续合约不会在某个固定日期自动到期。交易者可以通过保证金机制建立多头或空头仓位,并根据价格变化产生未实现盈亏。
例如,假设某用户使用 USDC 作为保证金,建立 BTC 永续合约多仓:
- BTC 上涨,仓位产生浮动盈利;
- BTC 下跌,仓位产生浮动亏损;
- 如果账户权益下降到风险控制要求以下,可能触发清算;
- 如果长期持仓,还需要关注资金费率。
永续合约最大的特点是可以使用杠杆,但杠杆并不会改变市场方向,只会放大盈亏变化以及清算风险。
因此,“高杠杆意味着更高收益”并不是完整的判断方式,更准确的理解是:杠杆降低了建立较大名义仓位所需要的初始保证金,同时也提高了账户对价格波动的敏感程度。
dYdX 的资金费率有什么作用?
永续合约没有到期日,因此需要一种机制让合约价格长期保持在现货市场价格附近,这就是**资金费率(Funding Rate)**机制的重要作用。
dYdX Chain 的资金费率会参考永续合约市场价格与预言机价格之间的溢价等因素计算,并按照一定周期进行结算。资金费率方向和具体参数会影响多空双方之间的资金支付。
简单来说:
当永续合约价格相对于参考价格出现较明显偏离时,资金费率机制可以增加持仓成本或收益,从而形成一定的价格回归激励。
因此,在判断永续合约交易成本时,不能只看交易手续费,还应该把资金费率、点差、滑点和潜在的清算成本一起考虑。
dYdX 的预言机有什么作用?
预言机是 dYdX 风险管理体系中的重要组成部分。
由于链上交易需要获得外部市场价格,dYdX Chain 使用 Oracle Price 参与抵押品估值、清算以及部分触发型订单等关键流程。
这意味着用户看到的交易价格与用于风险控制的参考价格并不一定完全相同。
理解这一点非常重要,因为永续合约的核心风险并不仅仅来自“买入价格是多少”,还来自:
市场价格 → 预言机价格 → 保证金率 → 风险判断 → 清算机制
任何一个环节出现异常,都可能影响极端行情下的交易结果。
dYdX 如何进行清算?
清算是杠杆交易最需要关注的风险机制之一。
当账户权益下降到低于维持保证金要求时,系统可能触发清算机制,关闭相关仓位,以降低账户进一步产生负债的风险。
dYdX Chain 的风险参数包括:
- 初始保证金率;
- 维持保证金率;
- 最大杠杆;
- 市场持仓量上限;
- 不同市场的风险参数。
这些参数并不是所有市场永久固定不变,而可能根据治理、市场状态和协议升级进行调整。
在极端行情下,如果账户出现严重负权益,还可能涉及保险基金以及进一步的风险处理机制。
所以使用 dYdX 做永续合约交易时,不能简单理解为“只要设置止损就不会被强平”。极端波动、流动性不足、价格快速跳变等情况,都可能使实际执行结果与预期存在差异。
dYdX 支持哪些订单类型?
dYdX Chain 当前支持多种订单方式,包括:
- Market Order:按照市场可成交价格执行;
- Limit Order:指定最高买入价或最低卖出价;
- Stop Market:达到触发价格后提交市价订单;
- Stop Limit:达到触发价格后提交限价订单;
- Take Profit Market:达到目标价格后以市价方式执行;
- Take Profit Limit:达到目标价格后提交限价订单。
不同订单类型解决的问题并不一样。
例如,市价单更强调成交速度,但可能面临点差和滑点;限价单可以控制成交价格,但不代表一定能够成交。
对于杠杆交易而言,“价格控制”和“成交确定性”通常需要做取舍。
dYdX 的 Cross Margin 和 Isolated Margin 有什么区别?
dYdX Chain 支持不同的保证金模式,其中一个重要区别是全仓保证金(Cross Margin)和逐仓保证金(Isolated Margin)。
全仓模式下,账户中的可用保证金可以共同承担相关仓位风险。它的特点是资金利用更加灵活,但一个仓位出现较大亏损时,也可能影响账户其他仓位。
逐仓模式则将保证金与特定市场的仓位风险进行隔离。这样可以把某一交易的最大风险限制在相对独立的保证金范围内。
简单理解:
Cross Margin 更强调账户层面的资金共享;Isolated Margin 更强调单个仓位之间的风险隔离。
对于刚接触永续合约的用户,理解保证金模式比单纯关注“最高可以开多少倍杠杆”更加重要。
dYdX 的交易成本有哪些?
在 dYdX 上交易,成本并不只有一个手续费。
首先是 Maker/Taker 交易费用。Maker 通常对应为订单簿提供流动性的挂单行为,Taker 则是主动吃掉已有订单的交易行为,具体费率与交易量等参数有关。
其次是资金费率。如果持有永续合约仓位较长时间,资金费率可能成为重要成本或收益来源。
此外还需要考虑:
- 买卖价差;
- 市场深度;
- 价格冲击;
- 市场波动;
- 清算相关成本。
dYdX Chain 的交易机制在默认设计下可以降低传统链上交易中部分频繁交易的 Gas 负担,但这并不意味着永续合约交易没有成本。
实际交易时,应直接查看当前市场和账户对应的费用参数。
dYdX 与普通中心化交易所有什么区别?
dYdX 与传统中心化交易所最大的区别,并不是“有没有订单簿”,而是交易基础设施和资产控制方式不同。
中心化交易所通常由平台负责账户体系、撮合、资产托管和风险控制。用户把资产存入平台后,通过平台账户完成交易。
dYdX 则将更多核心交易基础设施放到区块链网络中,用户可以通过钱包等方式与协议交互。
两者各有优劣:
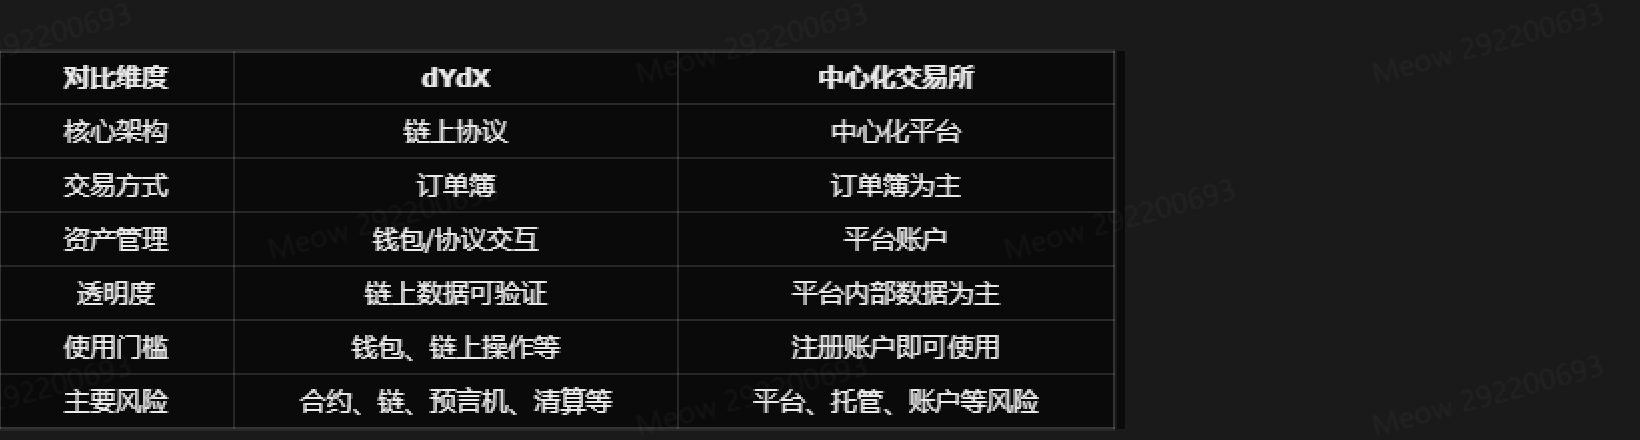
因此,dYdX 并不是简单地把“中心化交易所搬到区块链上”,而是在尝试将专业衍生品交易和去中心化基础设施结合起来。
新手使用 dYdX 前应该检查什么?
如果准备接触 dYdX,建议不要一开始就使用高杠杆,而是先按照以下顺序检查:
**第一步:确认地区可用性。**部分国家和地区可能受到产品或服务限制,尤其是涉及永续合约等衍生品时,应先确认自己所在地区是否允许使用相关服务。
**第二步:确认连接的钱包和网络。**不要在不了解网络和资产类型的情况下直接转账,尤其需要确认充值资产、网络以及目标地址是否匹配。
**第三步:理解保证金机制。**先搞清楚 Initial Margin、Maintenance Margin、Cross Margin 和 Isolated Margin 分别是什么意思。
**第四步:查看市场参数。**重点关注最大杠杆、最小订单规模、持仓量限制和市场深度。
**第五步:理解资金费率。**如果计划持仓较长时间,需要将 Funding Rate 纳入成本计算。
**第六步:先用小仓位测试。**先完成一次完整的连接钱包、充值、下单、撤单和退出仓位流程,再考虑增加交易规模。
dYdX 最适合什么类型的用户?
从产品定位来看,dYdX 更适合已经理解钱包、区块链交易和永续合约基本概念的用户。
如果用户只是想进行简单的现货买卖,AMM DEX 或中心化交易所可能更容易上手;如果用户希望使用链上订单簿进行永续合约交易,并愿意承担更复杂的保证金、预言机和清算风险,dYdX 才更值得研究。
尤其需要注意的是,“去中心化”不等于“没有风险”。
用户仍然需要面对智能合约、区块链网络、预言机、流动性、市场波动、杠杆和清算等多重风险。
常见问题
dYdX 是去中心化交易所吗?
是。dYdX 是以去中心化基础设施为核心的交易协议,目前核心交易活动运行在独立的 dYdX Chain 上。它与主要依靠 AMM 流动性池完成兑换的 DEX 不同,核心采用订单簿交易模式。
dYdX 可以交易现货吗?
dYdX 的核心定位长期以来都是衍生品,尤其是永续合约。具体支持哪些交易产品和市场会随协议版本及治理变化,因此应以当前官方交易界面显示的市场为准。
dYdX 永续合约有到期时间吗?
没有。永续合约与传统期货不同,不设置固定到期日,但持仓过程中需要关注资金费率以及保证金和清算风险。
dYdX 可以使用杠杆吗?
可以。永续合约支持杠杆交易,但不同市场的最大杠杆并不一定相同,而且风险参数可能根据市场持仓量和协议治理发生变化。杠杆越高,账户对价格波动通常越敏感,清算风险也越高。
dYdX 交易需要支付 Gas 吗?
dYdX Chain 的默认交易机制设计为交易本身不收取传统意义上的链上 Gas 费用,但用户仍可能产生交易手续费、资金费率以及其他与资产转移或网络操作有关的成本,具体以当前规则为准。
总结
dYdX 的核心价值,在于将订单簿交易、永续合约和去中心化区块链基础设施结合起来。它与 AMM 型 DEX 的最大区别,是不依赖传统流动性池作为主要撮合机制,而是围绕订单簿、撮合、保证金、预言机和清算系统构建专业化的链上衍生品交易环境。
对于想了解 DeFi 衍生品的人来说,理解 dYdX 不应该只停留在“一个可以做合约的 DEX”这一层面,更应该理解它背后的交易架构和风险控制机制。
同时,永续合约本身属于高风险衍生品。杠杆会放大盈亏,资金费率、价格波动、市场深度、预言机异常以及强平机制都可能影响最终交易结果。在实际使用前,应充分了解产品规则,并根据自身风险承受能力谨慎决定是否参与。
推荐阅读
查看更多