债券是什么?收益率、美债与比特币的关系一次看懂
新闻说“美债收益率上升”,你可能以为持有美债的人赚得更多,结果债券基金却在下跌。问题出在“利息”和“收益率”不是一回事。
债券本质上是一份借款契约。理解它的定价方式,也能帮助你读懂加密市场常提到的利率、美元与资金流向。本文从最基本的概念讲起,再说明美债与比特币为什么有时同涨、有时反向。
重点摘要
- 买债券相当于把钱借给发行人,按约定收取利息与本金,但仍可能承担违约风险。
- 固定利率债券的市场价格与收益率通常反向变动。
- 票面利率、当期收益率与到期收益率衡量不同内容,不能互换。
- 美债收益率会影响资金的机会成本,但不能单独预测比特币涨跌。
债券是什么
债券是政府、企业等发行人为融资而发行的债务工具。买入后,你持有的是债权,并不因此成为公司的股东。发行人需要按照条款支付利息,并在到期时偿还约定本金;零息债券等品种则有不同的现金流安排。
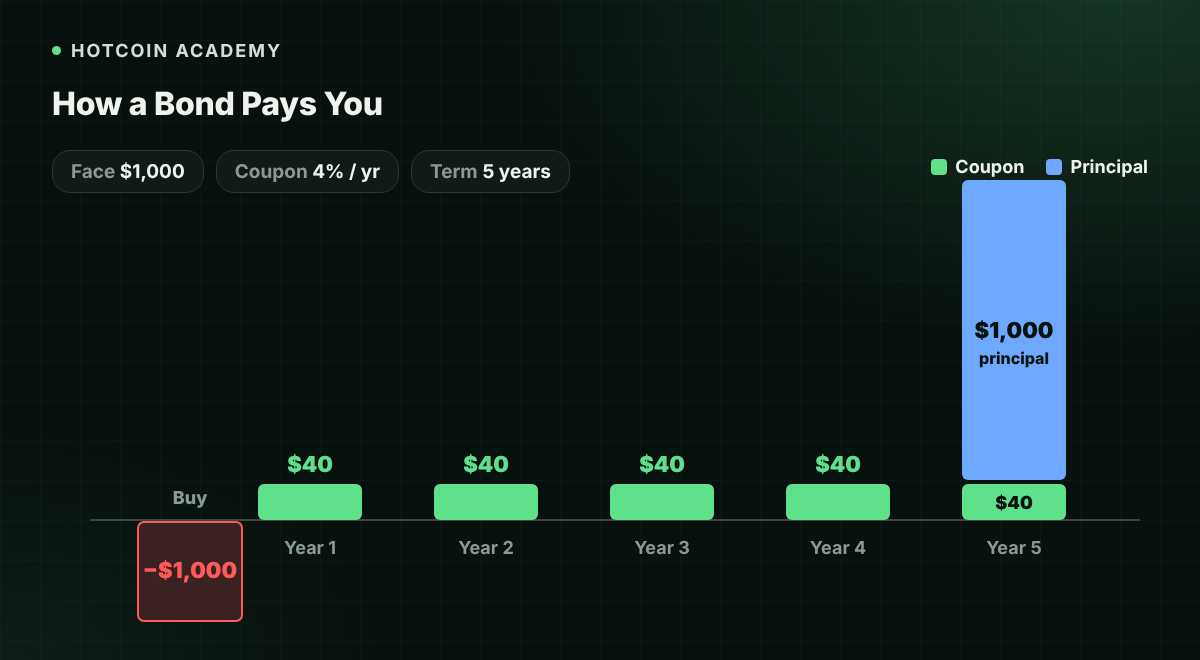
例如,一家公司发行面值 1,000 美元、年票面利率 4%、期限 5 年的债券。假设每年付息一次且没有违约,持有人每年收到 40 美元,到期收回 1,000 美元本金。若你在到期前卖出,成交价可能高于或低于买入价。
| 术语 | 含义 | 这个例子中的数值 |
|---|---|---|
| 面值 | 到期按条款偿还的本金基准 | 1,000 美元 |
| 票面利率 | 按面值计算的约定利息比例 | 每年 4% |
| 市场价格 | 二级市场实际买卖价格 | 随市场变化 |
| 到期日 | 约定偿还本金的日期 | 发行后第 5 年 |
债券收益率怎么看
收益率也叫“殖利率”,但这个名称下面有几种不同的计算口径。
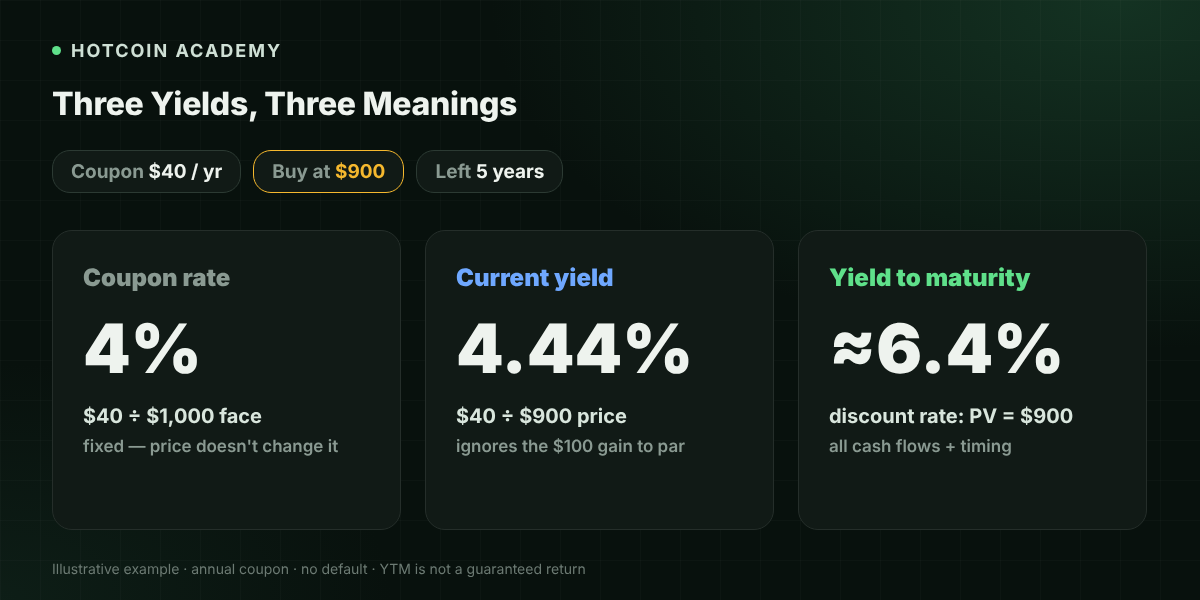
票面利率决定固定利率债券的约定利息。上例每年支付 40 美元,并不会因为市场价格跌到 900 美元就自动提高利息。
当期收益率等于年票息除以当前价格。如果以 900 美元买入,当期收益率约为 40÷900=4.44%。它没有完整计入买入价格与到期本金之间的差额,也没有体现现金流发生的时间。
**到期收益率(YTM)**则是使未来约定现金流的折现值等于当前价格的折现率。实际回报还会受到违约、再投资、交易费用等因素影响;不能把屏幕上的 YTM 当成无条件保证。
为什么美债收益率上涨 债券价格却会下跌
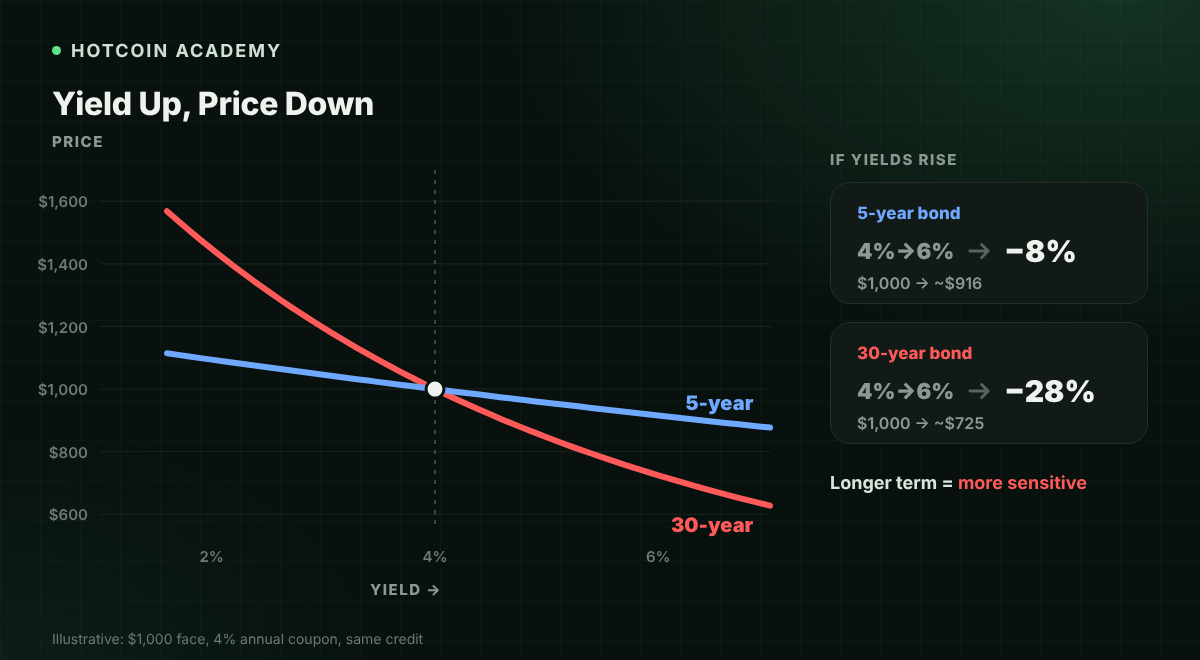
假设你手中的旧债每年支付 40 美元,而同期限、同信用条件的新债能提供更高的利息。旧债要吸引买方,市场价格通常就需要下降。买方用更低价格取得相同票息,计算出来的收益率就会上升。
固定利率债券价格与收益率反向变动示意
这就是固定利率债券的利率风险。同样的利率变化,对不同债券的影响也不同:其他条件相近时,剩余期限较长、票面利率较低的债券,价格通常更加敏感。持有到期可以减少提前卖出的价格不确定性,但不能消除违约、通胀和机会成本。
美债与比特币有什么关系
美债是美国政府发行的债务工具。分析它对比特币的影响时,关键是分清收益率为什么变化,而不是只看方向。
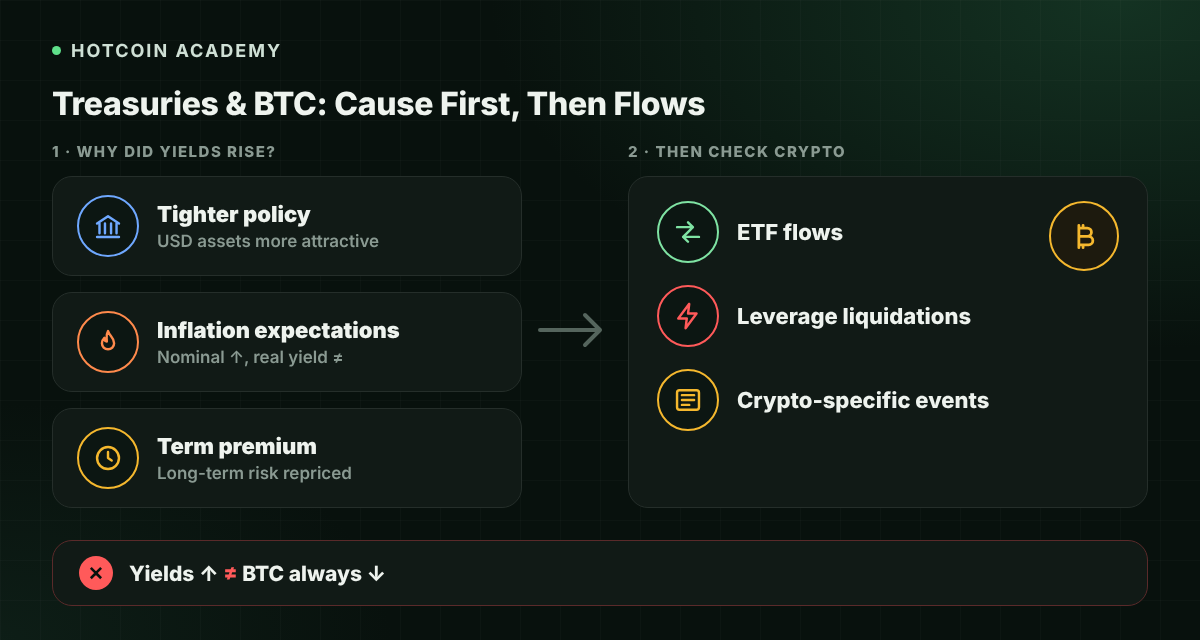
下面是理解市场的分析框架,并非固定的因果公式:当市场预期货币政策收紧,持有美元资产的吸引力可能提高,风险资产估值也可能承压;当通胀预期上升,名义收益率可能上涨,但实际收益率未必同步上涨。比特币还会受到 ETF 资金流、杠杆清算与加密市场事件影响。
| 观察项 | 主要反映什么 | 阅读时的限制 |
|---|---|---|
| 短端美债收益率 | 对近期政策利率的预期等 | 并不等于央行已经行动 |
| 长端美债收益率 | 增长、通胀与期限补偿等 | 不能只归因于加息 |
| 实际收益率 | 扣除通胀补偿后的利率维度 | 不是名义收益率减当月 CPI 的简单替代 |
| BTC 资金与杠杆数据 | 加密市场自身供需 | 可能盖过宏观影响 |
读懂美债与比特币:先看原因 再看资金与风险
因此,“美债收益率上涨,所以 BTC 一定下跌”过于简化。更有用的问题是:这次变化来自政策预期、通胀,还是资金对长期持债风险的重新定价?
新手可以怎样阅读债市信息
- 确认期限与品种。 两年期与十年期美债、单只债券与债券 ETF,不能当成同一个对象。
- 分清价格和收益率。 报道中的“收益率上涨”不代表旧债价格上涨。
- 看变化原因。 同时阅读经济数据和政策消息,避免仅靠一条行情截图下结论。
- 再看 BTC 是否有独立事件。 大额资金进出、交易平台事件或集中清算,都可能改变短期走势。
- 区分观察与交易。 宏观判断即使方向正确,也不能直接给出进出场时间。
常见误区
- “政府债券不会亏。” 政府信用与市场价格是两回事,提前卖出仍可能亏损。
- “债券 ETF 到期会返还本金。” 普通债券 ETF 持续持有并调整资产,不等同于一只固定到期债券;目标到期产品也有自身条款。
- “收益率越高越划算。” 高收益可能对应更高信用风险、流动性风险或更长久期。
常见问题
Q1:债券和股票有什么区别? 债券代表债权,股票代表所有权。债券现金流取决于契约和偿付能力,股票回报则与企业经营、分红和市场定价有关。
Q2:美债收益率就是美联储利率吗? 不是。前者由相应债券的市场价格决定,后者是货币政策工具所对应的利率目标或管理利率。
Q3:当期收益率 5% 等于一年赚 5% 吗? 不等于。它只计算票息与当前价格的比例,没有覆盖价格变动、费用和再投资影响。
Q4:降息后债券一定上涨吗? 不一定。市场可能提前反映降息,实际走势还受到通胀、期限补偿和信用变化影响。
Q5:看美债能判断比特币的买点吗? 不能单独判断。它能帮助理解宏观环境,具体行情仍需结合加密市场供需与自己的风险约束。
结语
理解债券,先把本金、票息、价格和收益率分开。再看美债与比特币时,重点是收益率变化背后的原因,以及这种变化有没有传导到风险资产。
风险提示:本文仅供教育与信息参考,不构成投资建议。债券和加密资产均存在风险,涉及外币的投资还可能承担汇率损失。
推荐阅读
查看更多