流动性质押(LSD/LRT):让你的质押资产流动起来
流动性质押(Liquid Staking)是指用户将 PoS 资产交给质押协议参与网络质押,同时获得代表质押资产的流动性代币。以以太坊为例,用户存入 ETH 后可以获得类似 stETH 的 LST,在继续获得质押收益的同时,还能将 LST 转账、交易或用于其他 DeFi 应用。
而 LRT(Liquid Restaking Token)则是在流动性质押基础上进一步进行再质押产生的流动性代币。简单理解就是:
ETH → Staking → LST → Restaking → LRT
因此,LST 和 LRT 虽然名字相似,但代表的是不同层级的收益和风险。
什么是流动性质押?
传统 Staking 最大的问题之一,是质押后的资产可能暂时失去流动性。
例如,用户将 ETH 进行原生质押后,ETH 被用于参与以太坊验证者机制。用户仍然拥有经济上的资产权益,但这部分 ETH 并不能像普通钱包中的 ETH 一样直接拿去交易或进入其他 DeFi 协议。
流动性质押解决的就是这个问题。
用户把 ETH 存入流动性质押协议后,协议将资产用于质押,并向用户发放一个代表质押资产权益的 LST(Liquid Staking Token,流动性质押代币)。
以太坊官方目前将 LST 描述为代表质押 ETH 及其奖励申领权的 ERC-20 代币。底层 ETH 继续处于质押状态,而用户手中的 LST 则可以转账或在其他 DeFi 应用中使用。
所以,流动性质押并不是“把质押取消了”,而是:
底层资产继续质押,用户获得一个可以流通的凭证。
LST、LSD 和 LRT 分别是什么?
这三个概念经常一起出现,但含义并不完全相同。
LST:流动性质押代币
LST 是 Liquid Staking Token 的缩写。
它代表用户已经质押的资产及其相关权益。例如,用户将 ETH 通过流动性质押协议进行质押后,可以获得相应的 LST。
常见的 LST 包括:
stETH
rETH
cbETH
不同 LST 的发行机制、奖励体现方式、赎回方式和风险结构并不相同。
以太坊官方目前将 LST 的收益体现方式分成两种典型模式:一种是 Rebasing,代币余额随着奖励增加;另一种是 Exchange Rate,代币数量基本不变,但每枚代币对应的 ETH 数量随奖励增长。
LSD:流动性质押衍生品
LSD 通常是 Liquid Staking Derivatives 的缩写,过去大量用于描述流动性质押产生的衍生资产或整个流动性质押赛道。
现在行业中更常使用 LST 来描述具体的流动性质押 Token。
因此,在实际阅读 DeFi 资料时,可以简单理解:
LSD 更偏向一种旧的行业称呼,LST 更适合描述具体的流动性质押代币。
LRT:流动性再质押代币
LRT 是 Liquid Restaking Token 的缩写。
它与 LST 最大的区别是:LST 代表质押权益,而 LRT 通常代表经过再质押后的资产权益。
一个简化过程是:
ETH → 流动性质押 → stETH 等 LST → 再质押 → LRT
以太坊官方目前也明确区分了两者:用户可以通过 Lido、Rocket Pool 等服务获得 LST,再使用这些 LST 参与 Restaking,并获得代表再质押头寸的 LRT。
因此,LRT 并不是“升级版 LST”,而是建立在额外再质押机制上的新一层资产。
流动性质押到底是怎么运行的?
可以把整个过程拆成四步。
第一步:用户存入 ETH
用户将 ETH 存入流动性质押协议。
协议会根据自身的质押机制,将资产分配给相应的节点运营商或验证者。
第二步:协议参与 Staking
底层 ETH 被用于 PoS 网络的质押和验证活动。
这意味着用户仍然能够获得来自底层区块链网络的质押奖励。
第三步:用户获得 LST
协议向用户发放对应的 LST。
例如:
存入 ETH → 获得 stETH
这里的具体兑换关系取决于协议的设计。
以 Lido 为例,用户质押 ETH 后获得 stETH;Lido 官方文档说明,stETH 代表质押 ETH,并会反映质押奖励和相关惩罚。
第四步:LST 可以继续进入 DeFi
用户不再只有“持有质押资产”这一种选择。
LST 可以根据具体协议支持情况用于:
DEX 交易
借贷
流动性池
其他 DeFi 策略
再质押
这就是“Liquid Staking”的核心价值:
让已经参与 Staking 的资产重新获得流动性。
LST 的收益是怎么体现的?
这是理解流动性质押最容易混淆的地方。
LST 并不一定会每天给你“发一笔 ETH”。
不同协议会采用不同的会计方式。
Rebasing:Token 数量增加
以 stETH 为例,属于典型的 Rebasing Token。
用户持有 100 stETH,随着质押奖励产生,钱包中的 stETH 数量可能逐渐增加。
也就是说:
Token 数量变化 → 体现质押收益
Lido 官方资料说明,stETH 的余额会根据预言机报告的共识层 ETH 状态进行更新。
Exchange Rate:Token 数量不变,但兑换价值增加
另一种方式不会直接增加用户钱包里的 Token 数量。
例如用户持有 100 个 LST,随着底层质押奖励累积,这 100 个 Token 能够兑换的 ETH 数量逐渐增加。
也就是:
Token 数量基本不变 → 每枚 Token 对应的底层资产增加
以太坊官方将 Rocket Pool 的 rETH 作为这类设计的例子。
所以看到“我的 LST 数量没增加”,并不意味着没有产生质押收益。
关键要看协议采用的是哪一种收益记账方式。
为什么 LST 不一定始终等于 1 ETH?
这是流动性质押最重要的风险之一。
很多用户看到:
1 ETH → 1 LST
就容易认为:
1 LST 永远 = 1 ETH
但这并不是绝对成立的。
LST 在二级市场上交易时,同样受到供需、流动性、市场情绪以及赎回机制影响。
例如,某个 LST 的理论资产价值接近 1 ETH,但如果短期大量用户出售,而市场买盘不足,二级市场价格可能暂时低于其理论价值。
这就是常说的 脱锚(Depeg)。
因此,需要区分:
协议层面的兑换关系
和
二级市场的交易价格
两者并不完全是一回事。
部分协议可能提供原生赎回机制,但赎回仍可能受到队列、流动性或协议规则限制。
因此,不能简单认为“有质押资产做抵押,就一定可以随时按照 1:1 卖回 ETH”。
为什么流动性质押比普通 Staking 更灵活?
普通 Staking 的核心价值是获得质押奖励,但资产的资金利用率可能受到限制。
流动性质押则增加了一层可组合性。
例如:
ETH → LST → DEX
或者:
ETH → LST → 借贷
甚至:
ETH → LST → Restaking
这意味着同一笔底层资产可以继续参与其他 DeFi 活动。
但需要注意:
流动性增加 ≠ 风险降低。
恰恰相反,当用户把 LST 再投入其他协议时,实际上是在不断叠加风险。
例如:
ETH 本身有价格风险;
LST 增加协议和脱锚风险;
LST 再进入借贷协议,又增加借贷协议和清算风险。
因此,DeFi 中经常出现的“收益叠加”,同时也是“风险叠加”。
LST 和 LRT 到底有什么区别?
两者最大的区别,在于底层资产承担的任务不同。
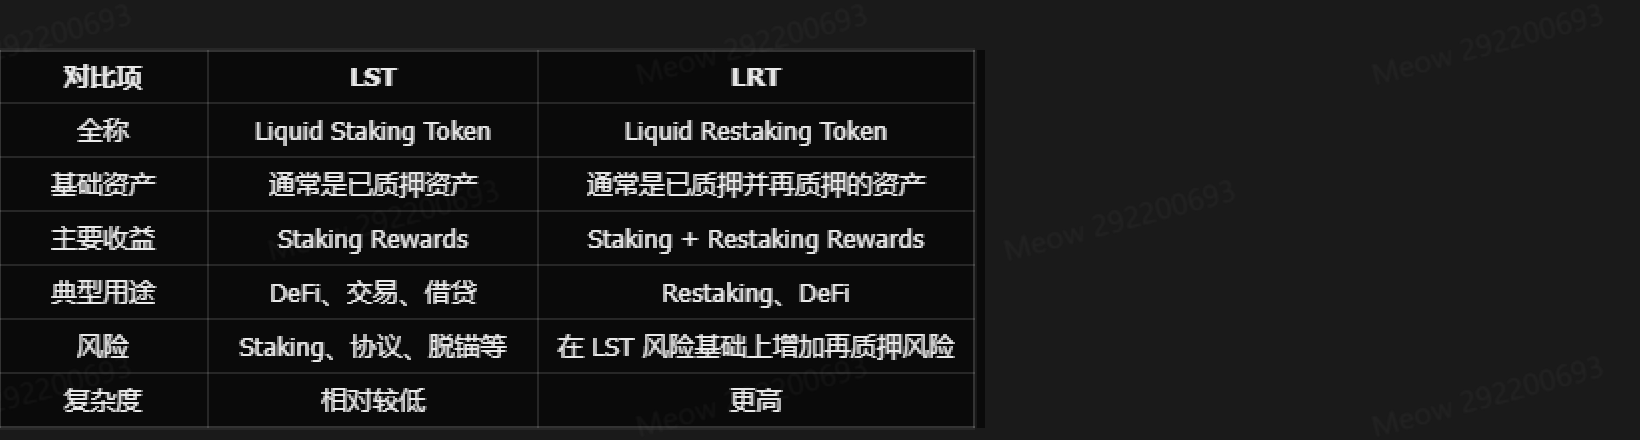
可以把它们理解成两层资产:
LST:让 Staking 资产重新流动起来。
LRT:让再质押资产重新流动起来。
因此,LRT 的潜在收益来源更多,但底层风险链条通常也更长。
LRT 是怎么产生的?
LRT 的基本逻辑可以理解为:
ETH → Staking → LST → Restaking → LRT
例如,用户先通过流动性质押获得 LST,然后将 LST 用于再质押服务,再获得代表该再质押头寸的 LRT。
以太坊官方目前明确提到,用户可以将 Lido 或 Rocket Pool 等平台产生的 LST 用于再质押,并通过类似 eETH 的 LRT 获得质押与再质押相关收益。
这里需要特别注意:
Restaking 并不等于把 LST 存进一个普通借贷协议。
Restaking 的核心是利用已经质押的资产,为其他去中心化服务提供额外安全保障。
所以,如果某个产品声称“LRT 收益很高”,应该进一步问清楚:
底层资产到底进入了什么协议?承担了什么额外责任?奖励来自哪里?
流动性质押有哪些主要风险?
流动性质押解决了 Staking 的流动性问题,但同时增加了新的风险层。
Token 价格风险
LST 和 LRT 本身并不意味着资产价格不会波动。
如果底层 ETH 下跌,相关 LST/LRT 的市场价值同样可能下降。
因此,质押收益可能无法覆盖底层资产的价格损失。
脱锚风险
这是 LST/LRT 特有的重要风险。
如果市场价格明显偏离其理论资产价值,用户在二级市场卖出时可能遭受额外损失。
脱锚可能来自:
市场恐慌;
流动性不足;
大规模赎回;
协议异常;
智能合约风险;
底层资产或相关协议出现问题。
智能合约风险
用户不再只依赖底层区块链,还需要信任流动性质押协议的智能合约。
如果合约存在漏洞、权限配置错误或其他安全问题,可能造成资金损失。
Validator 风险
流动性质押协议通常会将底层资产分配给节点运营商。
如果验证者出现严重故障或恶意行为,可能触发协议规定的惩罚机制。
因此,流动性质押并没有消除 Validator 风险,只是把节点运营的工作交给了协议或运营商体系。
组合协议风险
这是 LRT 和复杂 DeFi 策略尤其需要关注的风险。
假设:
ETH → LST → LRT → 借贷 → LP
那么任何一层出现问题,都可能影响最终头寸。
这种风险可以理解为:
风险不是简单相加,而可能相互传导。
流动性质押适合什么样的用户?
流动性质押更适合以下类型的用户:
长期持有 PoS 资产;
希望获得 Staking 收益;
又不希望完全放弃资产流动性;
能理解 LST 与底层资产之间的关系;
能接受智能合约和脱锚风险;
有能力判断不同协议的安全性和流动性。
如果只是想简单获得质押奖励,并且没有使用 LST 的需求,那么直接 Staking 可能更加容易理解。
如果你还没有完全理解 PoS 质押,可以先阅读质押(Staking)是什么?PoS 质押赚币完全指南,再进一步理解流动性质押。
如何判断一个 LST 或 LRT 是否值得使用?
不要只看它显示的 APY,可以按照下面几个问题检查。
第一,看底层资产
先确认这个 Token 到底代表什么资产。
是 ETH Staking?
还是 LST Restaking?
还是进一步进入了其他 DeFi 策略?
底层结构越复杂,就越需要理解风险传递路径。
第二,看收益来源
确认收益到底来自:
Staking Rewards?
Restaking Rewards?
交易手续费?
Token 激励?
不同收益来源对应完全不同的可持续性。
第三,看赎回机制
重点确认:
是否支持原生赎回;
是否存在退出队列;
是否存在最低赎回金额;
是否存在等待期;
极端行情下是否只能通过二级市场出售。
第四,看市场流动性
如果一个 LST/LRT 几乎没有交易深度,那么即使理论资产价值很高,也可能在出售时产生较大的价格冲击。
因此,“能交易”和“能够以合理价格交易”是两个不同概念。
第五,看协议风险
需要关注:
智能合约是否公开;
协议治理机制;
Validator 体系;
资产托管方式;
历史安全事件;
是否存在集中化风险。
不要因为某个 LST/LRT 的 APY 比其他产品高,就直接认为它更好。
流动性质押和普通 Staking 怎么选?
可以简单按照需求进行判断:
如果你只想参与 PoS 网络并获得基础奖励:
可以优先理解普通 Staking。
如果你长期持有资产,同时希望继续使用这部分资产:
流动性质押可能更符合需求。
如果你已经理解 LST,并希望进一步利用质押资产获得额外收益:
可以研究 Restaking 和 LRT。
但随着结构越来越复杂,风险也会逐层增加。
可以把三者简单理解为:
Staking:获得基础质押收益
LST:在获得质押收益的同时保持流动性
LRT:在 LST 基础上进一步参与再质押
常见问题 FAQ
LST 是不是等于 ETH?
不是。LST 是代表已质押 ETH 权益的 Token。它的价值通常与底层 ETH 密切相关,但二级市场价格可能出现偏离,也可能存在赎回和流动性限制。
LST 会不会产生收益?
通常可以获得底层质押奖励,但不同协议的收益体现方式不同。有些 LST 通过 Token 数量增加体现收益,有些则通过兑换比例变化体现收益。
LRT 和 LST 最大的区别是什么?
LST 主要代表流动性质押资产;LRT 通常代表经过再质押后的资产。LRT 的收益来源可能包含 Staking 和 Restaking,因此风险结构也更加复杂。
流动性质押是不是没有锁仓?
不能简单这样理解。LST 本身通常具有流动性,可以转账或交易,但底层资产的原生退出可能存在队列或等待时间。如果通过二级市场出售 LST,又需要承担市场流动性和价格偏离风险。
流动性质押一定比普通 Staking 收益高吗?
不一定。流动性质押的核心优势是提高资产的可组合性,而不是保证更高收益。LST 后续参与其他 DeFi 策略可能产生额外收益,也可能因为脱锚、智能合约或市场波动造成额外损失。
LRT 是不是“多赚一层收益”?
可以这样理解收益来源,但不能理解成无风险的收益叠加。LRT 通常涉及额外的再质押机制,因此在获得潜在额外奖励的同时,也增加了惩罚、协议和流动性等风险。
总结
流动性质押解决的是传统 Staking 中一个非常核心的问题:
资产参与质押之后,如何继续保持流动性?
它通过发行 LST,让用户在底层资产继续参与 PoS 质押的同时,获得一个可以转账、交易和进入 DeFi 的流动性凭证。
而 LRT 则进一步将这一思路延伸到 Restaking:
ETH → LST → Restaking → LRT
这意味着资金利用率可能进一步提高,但风险链条也会变长。
因此,理解流动性质押最重要的不是记住某一个 LST 或 LRT 的名字,而是看懂完整的资产链路:
底层资产是什么 → 进入哪个质押协议 → 获得什么 Token → 收益来自哪里 → 是否存在脱锚 → 如何退出 → 额外承担哪些风险。
只要能够把这条链路弄清楚,就能更理性地判断一个流动性质押产品究竟是在提高资金效率,还是只是在不断叠加风险。
加密货币、Staking 和 DeFi 均具有较高风险。LST/LRT 可能面临 Token 价格波动、脱锚、智能合约、Validator、流动性以及协议组合等风险,实际收益也可能发生变化。本文仅用于信息和教育目的,不构成投资建议。
推荐阅读
查看更多
 hotcoin.com